文旅国资联姻“上新”:古都旅游审美疲态,洛阳能靠芒果文旅“变潮”吗?
文旅国资联姻“上新”:古都旅游审美疲态,洛阳能靠芒果文旅“变潮”吗?10月15日,洛阳文旅联合电广传媒(000917.SZ)旗下的芒果文旅及另外两家社会资本,注册了一家合资公司。 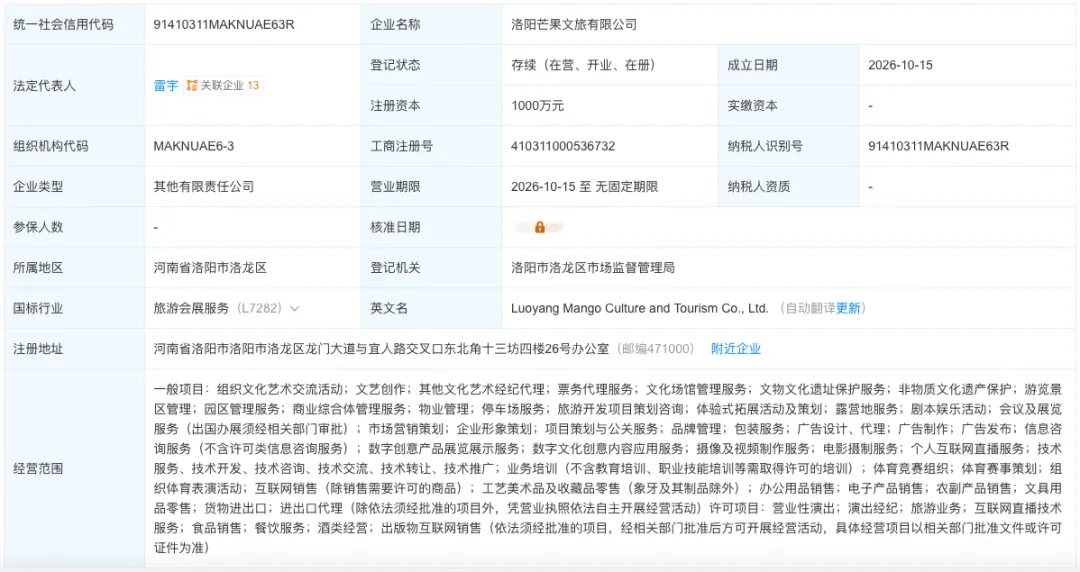
从经营范围来看,这家注册资本千万的合资公司,业务方向应围绕街区运营展开,计划承接综艺取景合作、线下主题活动、青年市集这类内容型运营工作。 没有发布会,不见官方通稿,此次合作显得异常低调。 很多人第一反应会问: 一个手握数百亿文旅资产的地方国资平台,为什么要拿出体量不大的合资载体,联合湖南国资和社会资本,绑定做街区运营? 这桩低调合作,是观察存量古城文旅转型的样本。 它的背景,是国内很多文旅城投共同面对的难题: 一批已经建成的商业街区,流量不缺,持续造血却很难。 洛阳文旅集团,2021年底重组挂牌的市属国资平台。注册资本50亿,收拢文保、龙门旅游、市文投等资源。 龙门石窟、隋唐洛阳城这些顶级IP归它;神都十三坊、龙门古街,这些耗资巨大、建成后持续承压的商业街区,也划入它的重资产台账。 它的本职不是开店卖货,而是征地、建设、文物管护、资本运作、持有资产。 数百亿资产压在账面,债务需要滚动置换,部分债券还要外部增信。 长期资本包袱,都集中在这里。 1 洛阳从来不缺游客。 河南广电节日短片,《风起洛阳》的长尾传播,反复把应天门、老城推上热搜。 牡丹季、暑期、长假,街巷挤满换装打卡的人。 线上热度一波接着一波,但城市热度,带不动街区自我造血。 物业一旦建成,折旧“雷打不动”,贷款利息不停。 基础运维开支,也不会跟着淡季客流一起收缩。 过去,很多地方,靠片区土地增值覆盖这类投入。 但现在,这条路的空间持续收窄。 资本市场评估项目,越来越看重持续可验证的经营性现金流。 神都十三坊、龙门古街这类大体量文商旅综合体,硬件全部落地,但稳定租金和常态化消费流水,始终没有跑通。 这种运营压力,可以通过洛阳餐旅(836977)的财报窥见一斑。 作为洛阳文旅体系内挂牌主体,它承接餐饮、住宿与街区配套业务,是少数能拿到连续公开经营数据的窗口。 2025年,公司营收抬到2.49亿元,归母净利润1564.93万元。 账面利润走高,经营现金流却回落,一次性收入带来的红利慢慢褪去。 2026年上半年,缓冲空间进一步压缩。营收虽然小幅上行,但当期亏损 531.54万元,同比暴跌204.4%。 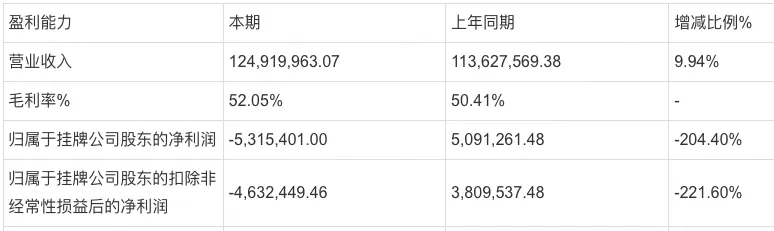
洛阳餐旅2026上半年财报 剥去偶然收益和账面调节,一线运营的压力已经清晰显现。 洛阳旅游,一年大概四十天是旺季。 牡丹盛放、长假到来,餐馆排队数小时,单日营收是平日数倍。 余下三百多天,客流快速回落。 房租、薪酬、能耗、物业,固定支出不会减少。 游客愿意为单次门票、一次汉服体验付费,复购意愿偏弱。 再热闹的古城,也很难托住整条街区商户熬过淡季。 2 面对这种困局,洛阳过去的解法很常规: 花钱买内容传播。 本地广电、影视剧组、沉浸式服务商,持续承接城市宣传项目。 晚会、影视植入,动辄亿级播放,拉动年度到访总量上涨。 这套模式的边界很清楚。 甲方付费,乙方交付内容。 项目做完,款项结清,合作基本结束。 服务商考核播放量、话题热度,不需要跟踪商铺出租率,不需要陪商户扛过淡季。 空置损耗、持续运营成本、债务压力,全部留在本地国资一方。 当下,国内古城的国风供给早已饱和。 灯光秀、巡游、汉服体验,几乎成了标配。 同质化内容加剧,边际效应持续衰减。 它能吸引过路打卡的游客,很难驱动人群在淡季专程到街区消费。 洛阳没有停止这类品牌投放。只是国资开始意识到: 只靠一轮轮热搜,填不上存量资产的成本缺口。 这时,才有了和芒果文旅的这次合资尝试。 3 芒果文旅的模式,区别于一次性内容采购。 它不只是拍片子、接取景。 而是用整套成熟方案,靠股权绑定形成长期联营。 旗下自有综艺IP、宣发渠道、常态化线下活动、驻场运营团队下沉街区。 收益不再以播放量为核心标尺,更多挂钩租金、客流、商户留存。 湖南万楼・青年码头,是这套模式相对成熟的样本,依靠高频活动平滑客流波动,维持街区活跃度。 尽管看似强强联合,但业界要分清它的定位。 这场合资,不是用来化解洛阳文旅集团数百亿债务的方案。 它只是一个独立的局部试验,试验对象是神都十三坊、龙门古街这类配套商业地块。 洛阳这边的诉求很明确: 跳出传统国风叙事,用综艺、潮流市集、社交场景,吸引另一批年轻群体; 依靠持续的线下活动,缩小淡旺季客流落差,抬升街区出租率。 站在芒果、电广传媒一侧,洛阳是一次异地验证。 过往,集团旗下项目多集中在湖南本土。 如今,进入洛阳座受严格文保管控的古都,可以测试这套模式向外复制的可行性; 同时在文物红线内打磨拍摄规范、内容尺度、舆情应对的经验,后续复用至其他城市。 理想链路简单: 线上综艺引流,线下街区承接转化。 4 这套模式逻辑看着通顺,落地时的冲突从合作启动就已经存在。 首先,双方考核逻辑不一样。 洛阳国资优先考量合规、城市口碑、风险可控,审批链条偏长; 电广传媒作为上市公司,需要向资本市场交付业绩,更看重落地速度与短期回报。 两套节奏并行,协调成本会长期存在。 其次,综艺流量本身自带脉冲属性。 节目录制、上线的一两个月,打卡点位客流冲高。热度退去,客流往往回落至原有水平。 跟着综艺而来的访客,大多为社交素材打卡,淡季回访、持续消费的意愿不高。 再者,文保红线划定了活动边界。 龙门石窟、应天门、明堂核心保护区,严格限制娱乐化改造与大型商业录制。 芒果擅长的户外派对、大规模综艺录制,很难落进核心景区,操作空间基本局限在配套商业地块。 厚重历史场景叠加娱乐内容,尺度拿捏不当,容易引发舆论争议。 最后,本地业态竞争同样客观存在。 洛阳夜市、市集、夜游供给充足。 新增活动,很多时候只是在存量客群里分流,未必带来新的到访人群。 合资公司注册资本一千万,抗风险空间有限,如果前期活动数据不及预期,后续资源投入大概率收缩。 尾声 伴随文旅地产模式谢幕,洛阳文旅已经放缓大型新建项目的节奏。 土地红利减弱之后,国资的重心转向盘活存量资产。 债券兑付、信用维护、资产处置、后续REITs规划,最终都指向同一个标尺: 稳定的经营性现金流。 这次牵手芒果,是国资在旧路径之外的一次低成本试错。 如果它成功,也只能改善个别商业街区的出租率,很难撼动整个重资产大盘; 即便它不及预期,也只是文旅转型浪潮里,又一次短暂的尝试。 这件事真正值得留意的地方,是思路的转向: 地方文旅,正在慢慢从“花钱买城市曝光”,试探走向“让内容方一起分担街区经营结果”。 浪潮总会退去,综艺总会收官,热搜总会慢慢沉寂。 留在洛河边的,是体量庞大的存量物业、待兑付的债务、谋求生存的商户。 能够托住这一切的,从来不是短期流量,是稳定、持续的经营入账。
相关文章
- 去了趟重庆和成都,说实话:都是西南热门旅游城市,差距比我想象的大
- 盘点携程集团:全球一站式OTA旅游服务龙头,旅游垂直AI落地平台 搜适合计算机、软件工程、大数据、AI 方向应届生深耕生活互联网赛道
- 和异性旅游搭子出门,可以住一间房吗?
- 景宁高速隧道顺利贯通,普洱融入西双版纳旅游圈,小茶农机遇与隐忧并存
- 光影传红韵 好物耀山城!大别山旅游商品协会亮相《一个人的长征》片尾,擦亮商城文旅名片
- 平安·畅行高原境内旅游险|高原旅游专属、保障丰富|30天-85岁保1-85天·2档可选
- 游览完毕紫园后,旅游大巴前往千年古街~
- 遇上旅游陷阱多数选择忍,这位大妈偏不妥协
- 9部门发文推进科技兴商,涉及文化和旅游的有这些→
- 【陶陶吧】职教高考·旅游管理专业|陶宁《前厅服务与管理》第六单元 前厅服务用语·单元检测
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~