三峡旅游省际游轮双船放量,“视同分红”回报股东
三峡旅游省际游轮双船放量,“视同分红”回报股东
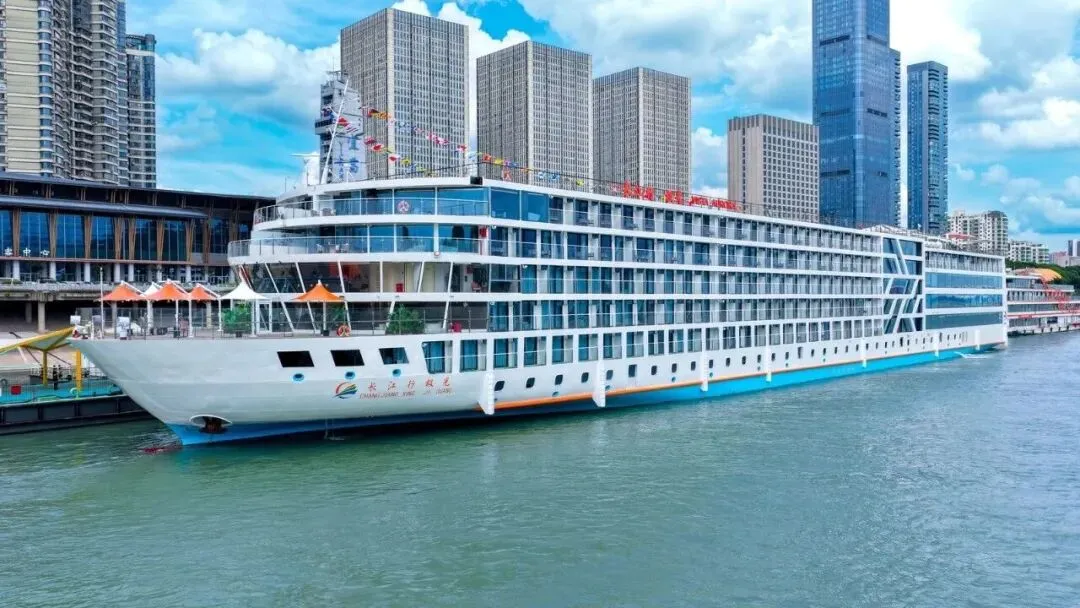
8月7日,三峡旅游第二艘省际度假游轮“长江行·极光”号投入运营。 从单季度看,公司盈利能力稳步提升的态势在二季度已经确立。 2026年第二季度,三峡旅游实现营业收入2.64亿元,同比增长16.85%;归母净利润6,536万元,同比增长39.15%;扣非净利润6,013万元,同比增长36.01%。当期毛利率提升至45.18%,同比提高4.89个百分点,归母净利率24.75%,同比提高3.97个百分点,新业务投运带来的盈利弹性初步显现。 第三季度,三峡旅游实现营业收入2.96亿元,同比增长22.04%;归母净利润5,896.08万元,同比增长165.05%;扣非净利润5,294.73万元,同比增长54.26%。因公司2025年第三季度发生一次性税款补缴,相关支出计入当期损益,使去年同期利润基数明显偏低,今年单季净利润的快速增长部分原因也由此产生。 前三季度,公司经营活动产生的现金流量净额3.04亿元,同比增长52.33%。上半年该项指标为1.47亿元,同比增长20.02%,与净利润增长基本匹配,主业的现金创造能力保持稳定。 省际游轮实现“从0到1” 双船运营打开成长空间 2026年4月18日,公司首艘省际度假游轮“长江行·揽月”号首航,运营宜昌—重庆航线,主打“船宿度假+水陆联游+一价全包”,公司产品线由此从数百元的短途观光游延伸至数千元的多日度假游,产品结构升级。 上半年,“揽月”号接待游客1.07万人次,截至7月28日床位平均载客率95.58%。 8月7日,第二艘省际度假游轮“长江行·极光”号投入运营,匹配暑期亲子游旺季,投运初期床位载客率即达96.59%。第三季度既是“揽月”号首个完整运营季度,也是“极光”号投运后的头两个月。截至三季度末,两船累计运营63个航次,接待购票游客30,585人,平均床位载客率91.95%,是公司当季收入与利润增量的主要来源,载客率的回落与行业季节性波动相符。 产能储备方面,公司另有2艘省际度假游轮在建,计划于2028年交付;1艘主题游轮、1艘微度假游轮已于今年8月完成建造招标,船队规模与产品矩阵持续扩大。 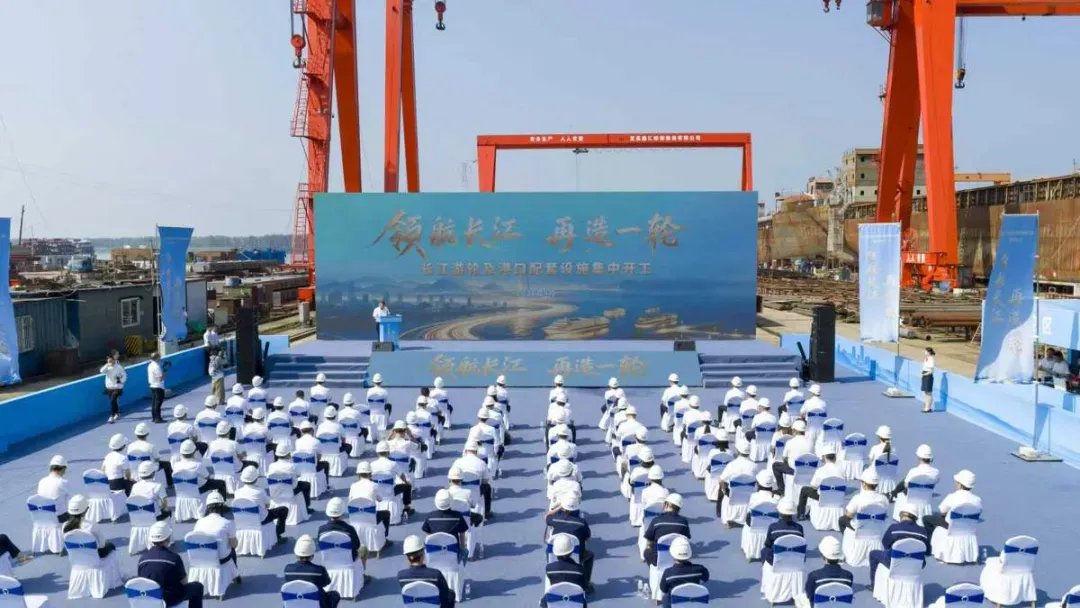
8月15日,三峡旅游长江游轮及港口配套设施项目开工,总投资8.5亿元。 基本盘保持韧性 “两坝一峡”护城河稳固 作为“两坝一峡”旅游产品的唯一运营主体,公司“两坝一峡”、长江夜游等成熟产品保持稳定运营。 今年上半年,观光游轮产品合计接待游客135.91万人次,同比增长8.51%;核心产品“两坝一峡”接待游客102.08万人次,同比增长10.34%。价格方面,公司自2月起上调部分旅游产品面向旅行社的结算价格,核心产品实现量价齐升,收入增速快于客流增速。 前三季度,公司观光游轮产品累计接待游客224.25万人次,同比下降2.67%;核心产品“两坝一峡”接待游客169.96万人次,同比增长1.25%。 三季度本是长江三峡旅游的传统旺季,但今年7至9月长江流域降雨偏多、汛期来水偏丰,叠加台风外围影响,部分时段游轮航次临时调整或停航,观光游轮产品单季接待量随之回落。从同业已披露数据看,受极端天气影响,旅游及景区板块三季度普遍承压,总体而言,公司核心产品“两坝一峡”前三季度仍保持相对韧性。 剥离非主业资产 资源进一步向游轮主业集中 在业绩增长的同时,公司继续做“减法”。 今年8月,九凤谷公司完成股权转让工商变更登记,公司已收到全部交易价款。公告显示,九凤谷2025年净亏损1,406.62万元,已对公司经营形成拖累,且亏损有进一步扩大趋势。这块亏损资产出表后,公司的经营负担相应减轻。 公司聚焦主业的动作不止于此。2023年,公司剥离了资金密集型的汽车销售、供应链管理业务,受合并范围变化影响,2024年营业收入同比减少8.59亿元、降幅53.69%。 低效非旅游资产退出后,公司资产结构明显改善,业务重心收敛至“两坝一峡”观光游轮与省际度假游轮,集中精力为“中国内河游轮旅游领航者”的战略目标夯实基础。 变更回购股份用途为注销 “视同分红”回报股东 除了业务结构上的调整,公司在股东回报上同样有动作。 今年7月,公司完成首次回购的1,892.19万股股份注销,总股本由7.25亿股降至7.06亿股。三季报披露的同时,公司公告拟将2024年回购方案中尚未使用的1,024.76万股股份用途,由“为维护公司价值及股东权益所必需”变更为“减少公司注册资本”并予以注销;若实施完成,总股本将进一步降至约6.95亿股。 与现金分红不同,注销式回购不涉及红利税,股东无需为此承担税负;总股本减少后,每股收益、每股净资产与股东持股比例同步提升,增厚效果与分红相当,市场通常称之为“视同分红”。对长期投资者来说,这意味着除了净利润增长外,每一股对应的权益份额也在增加。 游轮行业景气延续 中长期成长空间可期 从行业层面看,长江三峡游轮旅游的客流仍在增长。 据重庆航运交易所统计,2026年1—9月,长江三峡游轮累计完成客运量96.21万人次,为2025年同期的106.74%。客群结构上,中老年游客是主力,2026年9月,60岁以上客群占比55.16%,与省际游轮长航线、慢节奏的产品特征较为契合。 区域经济发展环境提供中长期支撑。宜昌正推进世界级旅游目的地建设,城市集散体系与岸上配套逐步完善,以宜昌为母港的游轮产品由此获得更稳定的客源组织条件;三峡水运新通道等重大项目陆续开工,航道通过能力与通航效率有望同步改善,长航线产品的通航安排也将获得更大空间。 也应看到,重大项目在建设期可能带来阶段性的通航组织调整,区域红利的释放也需要时间。随着在建运力陆续投放、区域项目逐步落地,公司游轮业务的中长期成长空间值得期待。
新浪微博|@支点财经 地址|湖北·武汉·楚天传媒大厦 
10月25日晚间,三峡旅游(002627.SZ)披露2026年第三季度报告。报告显示,公司前三季度实现营业收入7.11亿元,同比增长16.65%;实现归属于上市公司股东的净利润13,851.09万元,同比增长61.31%;扣除非经常性损益后的净利润12,298.29万元,同比增长32.64%,业绩延续向上态势。
盈利质量稳步提升
现金流与利润同向增长
编辑丨吴 玲
编审丨张爱虎
编辑丨吴 玲
编审丨张爱虎
编辑丨吴 玲
编审丨张爱虎
编辑丨吴 玲
编辑丨吴 玲
编审丨张爱虎
【推荐】中国燃油车销售占比首次跌破三分之一,马斯克:中国对石油的依赖正在快速下降
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~