美研财经 | 接管西安旅游,巨子生物「严建亚」的跨产业资本棋局
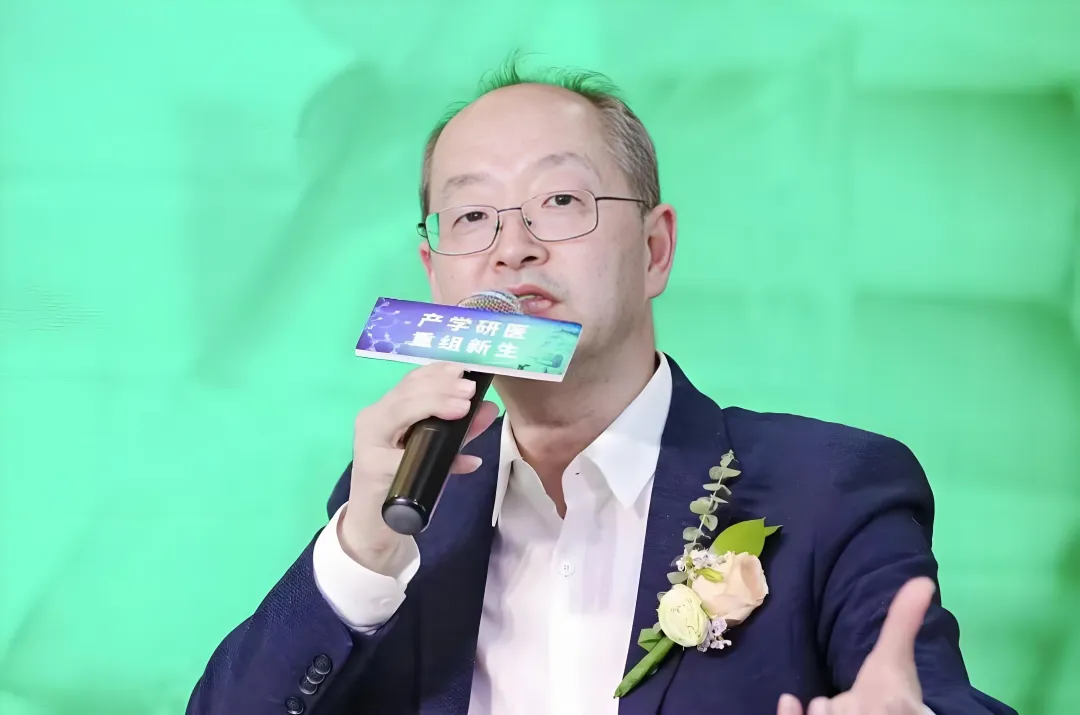
从胶原蛋白龙头到硬科技资本操盘手,严建亚11亿落子西安旅游!
作者 |橙子
编辑 |言言
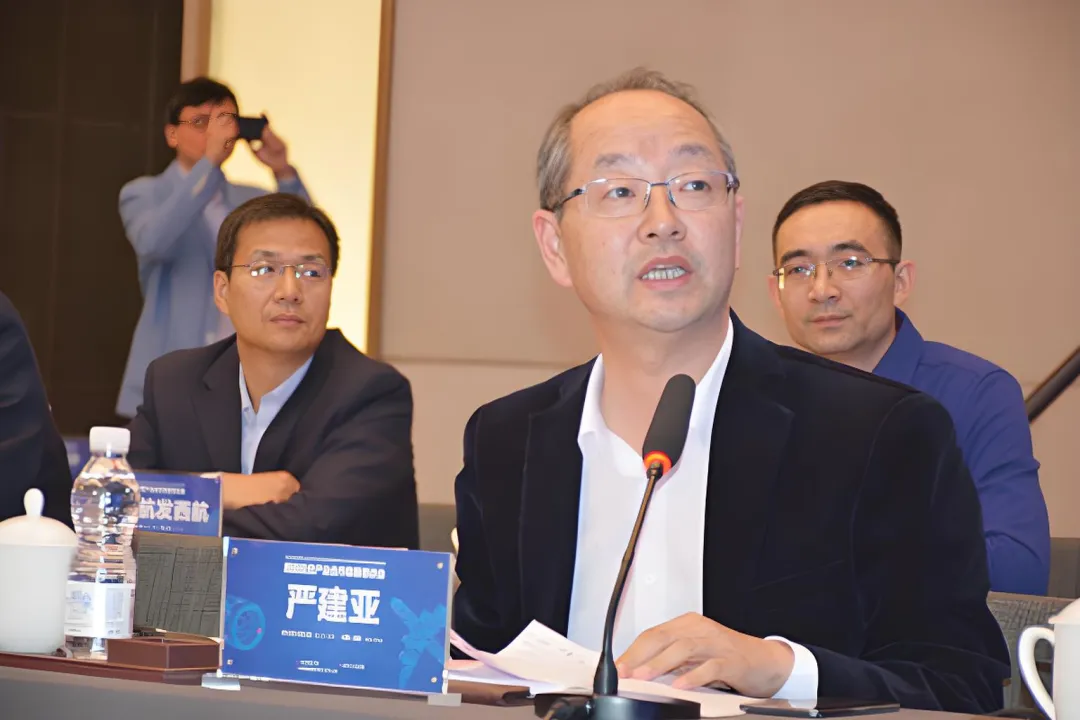
2026年9月21日,*ST西旅(000610)披露重整进展,由本土企业家严建亚掌舵的“三元好时光”联合体,以合计约11.01亿元出资受让2.96亿股股份。若重整方案最终落地,西安三元玖和企业管理合伙企业将成为上市公司控股股东,严建亚也将拿下其第四个资本市场平台。
在IPO通道阶段性收窄、并购重组政策持续松绑的宏观背景下,这笔11亿元的入主,既是陕西盘活存量上市壳资源、推动产业向新质生产力升级的关键落子,更是严建亚资本版图扩张的标志性一步。
01
11亿落子
壳资源重构中的政资双向共识
本次*ST西旅重整采用“1+7”的联合体交易结构:1家产业投资人三元玖和以3.55元/股的价格认购1.46亿股,合计出资5.17亿元,为直接持股主体;7家协同投资人由地方AMC、信托机构及私募/自然人组成,以3.9元/股的价格受让1.50亿股,合计出资5.84亿元。整个交易总对价约11亿元,重整完成后上市公司控制权将正式易主。
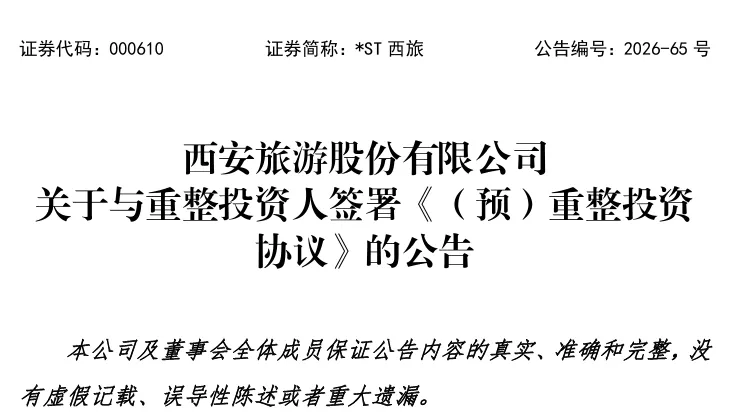
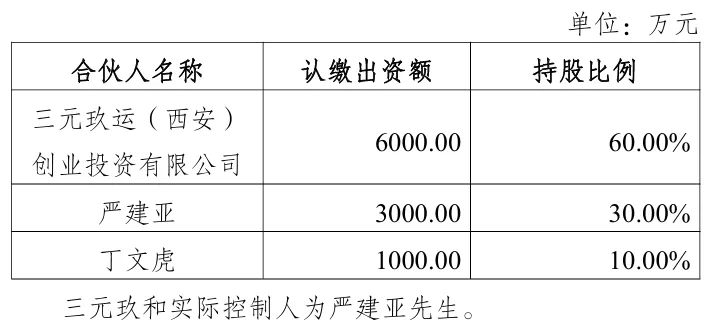
从表面资质看,作为重整主体的三元玖和成立于2026年9月,更像一笔专为交易设立的SPV,其2025年资产总额仅1.045亿元,与招募条件中“资产≥90亿、营收≥30亿”的要求相去甚远。但重整条款中“意向投资人或其实际控制人所控制的主要企业”的界定,为严建亚的入局打开了合规通道。
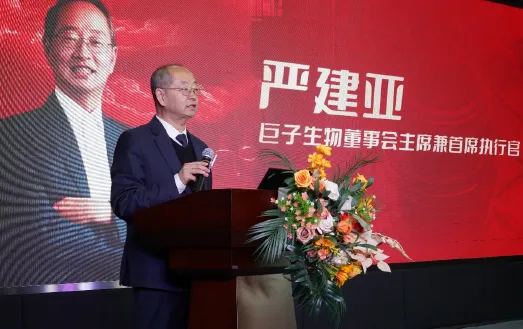
严建亚与配偶范代娣共同控制的巨子生物,截至2026年6月末合并总资产达102.44亿元,近12个月营业收入53.24亿元,两项核心指标均达标;且公司资产负债率仅约8.5%,无银行借款、无资产质押,资产质量远超一般产业投资方。这也成为其能够从众多报名者中胜出的核心筹码。
作为西安最早一批旅游类上市公司,*ST西旅曾是城市文旅名片,但近年来受出行方式变革、线上平台分流及酒店行业内卷冲击,旅行社与酒店主业持续承压。2025年公司归母净利润亏损2.91亿元,扣非净利润连续13年为负,2026年上半年净资产进一步下滑至-1.13亿元,退市风险高企。
在此背景下,地方对重整方提出了“注册地保留西安、优先契合陕西省十四五规划产业方向”的明确要求,本质是借壳资源重构导入新质生产力产业。而严建亚体系深耕硬科技与高端制造的产业属性,恰好与地方产业升级的方向高度契合。
放在更大的资本市场周期中看,2024年以来IPO发行节奏放缓,“并购六条”明确支持上市公司跨行业转型升级,A股壳资源的价值正在重估。*ST西旅的重整,正是这一周期下地方政府与产业资本双向奔赴的典型样本。
02
消费现金流托举
军工硬科技对冲周期波动
严建亚的资本运作并非无源之水,两大核心控股上市平台构成了整个版图的坚实底座,形成“消费提供现金流、军工筑牢硬底盘”的跨周期资产配置结构。
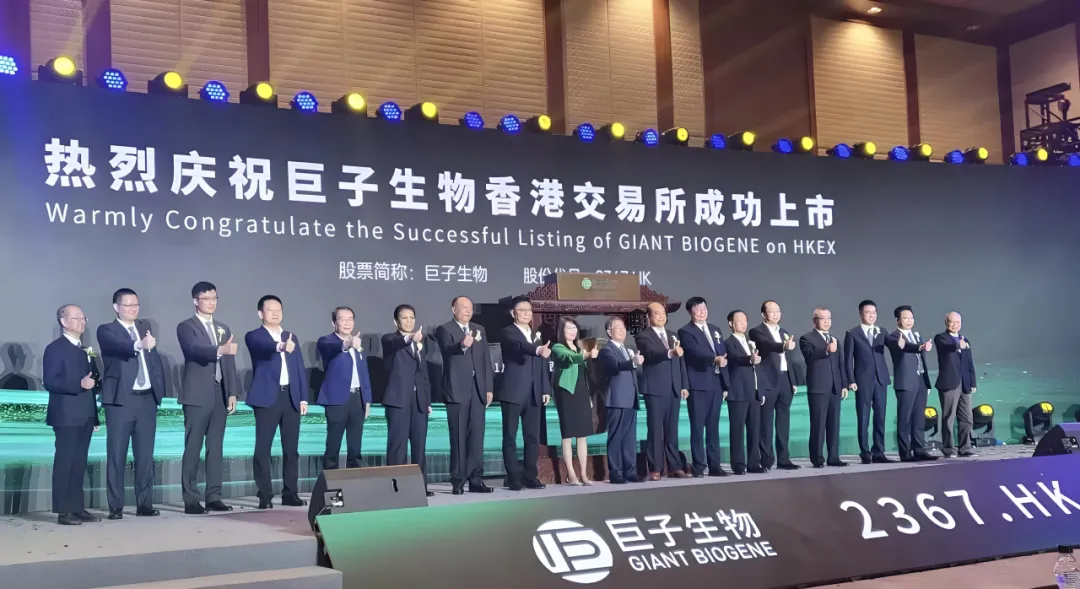
其中,港股上市的巨子生物(02367.HK)是当之无愧的“现金引擎”。作为国内重组胶原蛋白赛道龙头,旗下拥有可复美、可丽金等知名品牌,2022年登陆港交所后业绩持续兑现,2024年实现营业收入55.39亿元,净利润45.47亿元,盈利能力与现金流创造能力在消费赛道中位居前列。上市以来持续的高比例分红,为对外股权投资、上市公司收购与重整提供了稳定的资金弹药。
更关键的是,巨子生物的资产负债结构极为健康,几乎没有有息负债,这种轻资产、高现金流的特质,使其成为整个资本体系的“压舱石”与“弹药库”。无论是三元资本的产业投资,还是受让上市公司股权、参与破产重整,背后都离不开巨子生物的现金流支撑。
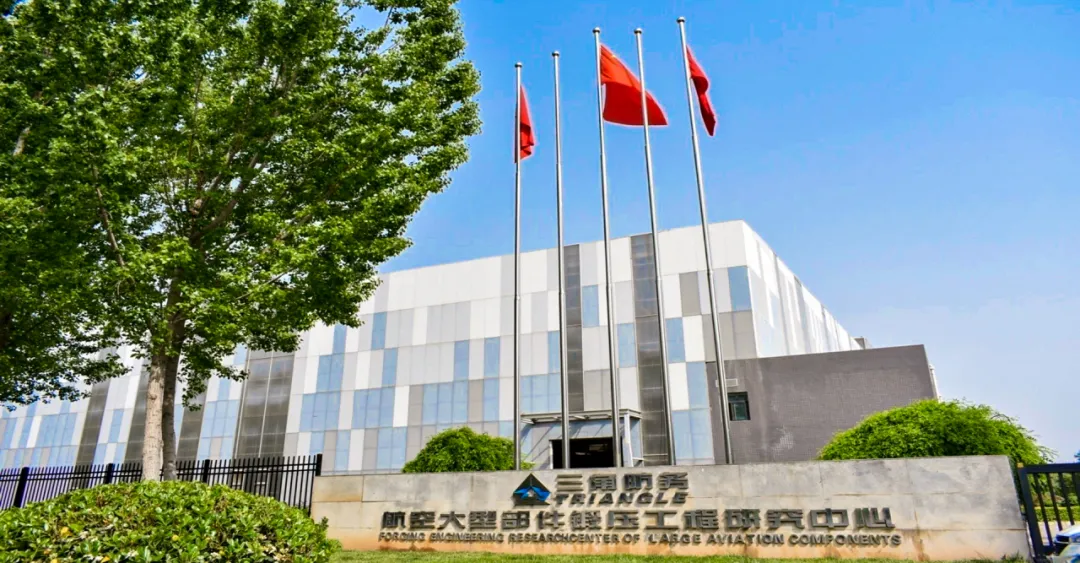
另一核心平台三角防务(300775.SZ)则构筑了硬科技资产底座。公司是国内航空锻件核心供应商,深度服务军机、航空发动机及航天领域,具备稀缺的军工资质与技术壁垒,2019年登陆创业板,是严建亚最早切入资本市场的主体。
军工业务的强周期属性,与医美消费的弱周期形成天然对冲,能够平滑整体资产组合的业绩波动;同时,军工硬科技的产业标签,也更容易对接地方产业政策、获取项目落地资源,为后续航空航天领域的投资布局提供了产业背书与协同基础。
一消费一军工、一现金流一硬资产,两大上市平台不仅构建了跨行业、跨周期的资产组合,更形成了“盈利造血-产业投资”的底层支撑,为后续资本扩张奠定了坚实基础。
03
三元资本投资体系
产业CVC驱动硬科技项目孵化
作为严建亚持股97%的私募基金管理人,三元资本属于典型的产业背景CVC,管理多只基金,投资赛道聚焦航空航天、商业航天、新材料、生物科技及先进制造,核心逻辑始终围绕产业协同展开,而非单纯财务投资。
航空航天是三元资本布局最重的赛道。其中,智同航空作为陕西上市后备企业,严建亚个人持股15.53%为第一大股东,三元玖运旗下航科基金亦持股3.55%,合计持股接近20%;若计入关联方三人行、翎同行的持股,整体重仓力度更为显著。
此外,严建亚个人直接持有致远航空50.31%股份,深度布局通用航空产业链。沿着商业航天产业链,三元资本还参投了长光卫星、吉通力等企业,逐步构建起从零部件到整机、从制造到应用的航天产业生态。这些布局不仅契合国家硬科技发展方向,也与三角防务的军工航空主业形成了产业链上下游的协同效应。
在生物科技领域,投资则紧密围绕巨子生物的主业延伸。例如联合巨子生物参与汉邦科技IPO战略配售,布局生物分离上游装备,直接服务于巨子生物的原料生产环节;通过产业基金孵化合成生物、功效护肤上游项目,强化主业供应链壁垒。
此外,2025年12月严建亚斥资4.51亿元受让三人行8%股份,成为第二大股东,同样兼具产业与资本双重逻辑:一方面借助三人行的数字营销能力反哺巨子生物的品牌投放与渠道建设;另一方面,上市公司股权本身具备良好的流动性与估值增值空间,可作为资本运作的灵活筹码。
这种“产业锚定+资本放大”的CVC模式,既可以依托自有产业资源提升被投企业的成长概率,又能够通过基金架构撬动外部LP资金,放大投资杠杆,最终形成“项目孵化-成熟注入/IPO退出-资金回流再投资”的正向循环。
04
多平台闭环
产业资本的证券化进阶路径
拿下ST西旅,标志着严建亚的资本运作从“单点投资”进入“多平台矩阵运作”的新阶段。截至目前,其体系内已覆盖港股消费生物、A股军工制造、A股数字营销三大上市平台,若ST西旅重整落地,将形成第四个A股主板上市载体,四大平台功能各异、互为支撑。
这套多上市平台矩阵的核心价值,在于构建了完整的产业资本闭环:巨子生物持续输出的利润与分红,通过三元资本投向初创期硬科技项目进行产业孵化;项目逐步成熟后,可根据资产属性与赛道定位,注入对应上市平台实现证券化,或独立IPO完成退出;上市平台则可以通过定增、并购等资本市场工具持续扩张,反过来强化主业竞争力。
具体来看,三角防务承载军工航空核心资产,巨子生物承载消费生物主业,三人行承担营销与数字化赋能,而*ST西旅作为A股主板壳资源,大概率将成为航空航天、商业航天等硬科技资产的证券化平台。相比创业板与港股,主板上市平台在融资能力、并购重组灵活性上具备独特优势,为后续更大规模的资产运作预留了充足空间。
*ST西旅的重整,只是严建亚硬科技资产证券化的起点,这套资本棋局最终的成色,既取决于巨子生物的业绩韧性,也取决于三元资本的产业孵化能力,更取决于*ST西旅后续的资产注入节奏。
*免责声明:
市场有风险,投资需谨慎。
本文内容仅代表作者看法,不构成投资建议。
END
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~