【涨知识】@店主们,旅游旺季这份住宿业增值税涉税处理合规指南请收下!
【涨知识】@店主们,旅游旺季这份住宿业增值税涉税处理合规指南请收下!




出发吧!
金秋十月,文旅市场迎来消费热潮,住宿业进入经营旺季。线上订单、会务包场等订单大幅增加,与之相关的增值税涉税处理规范您了解吗?申税小微为从事餐饮、住宿的经营者们梳理了由三个场景组成的涉税处理合规指南,一起来看看吧!
场景一:全额申报
合规提示
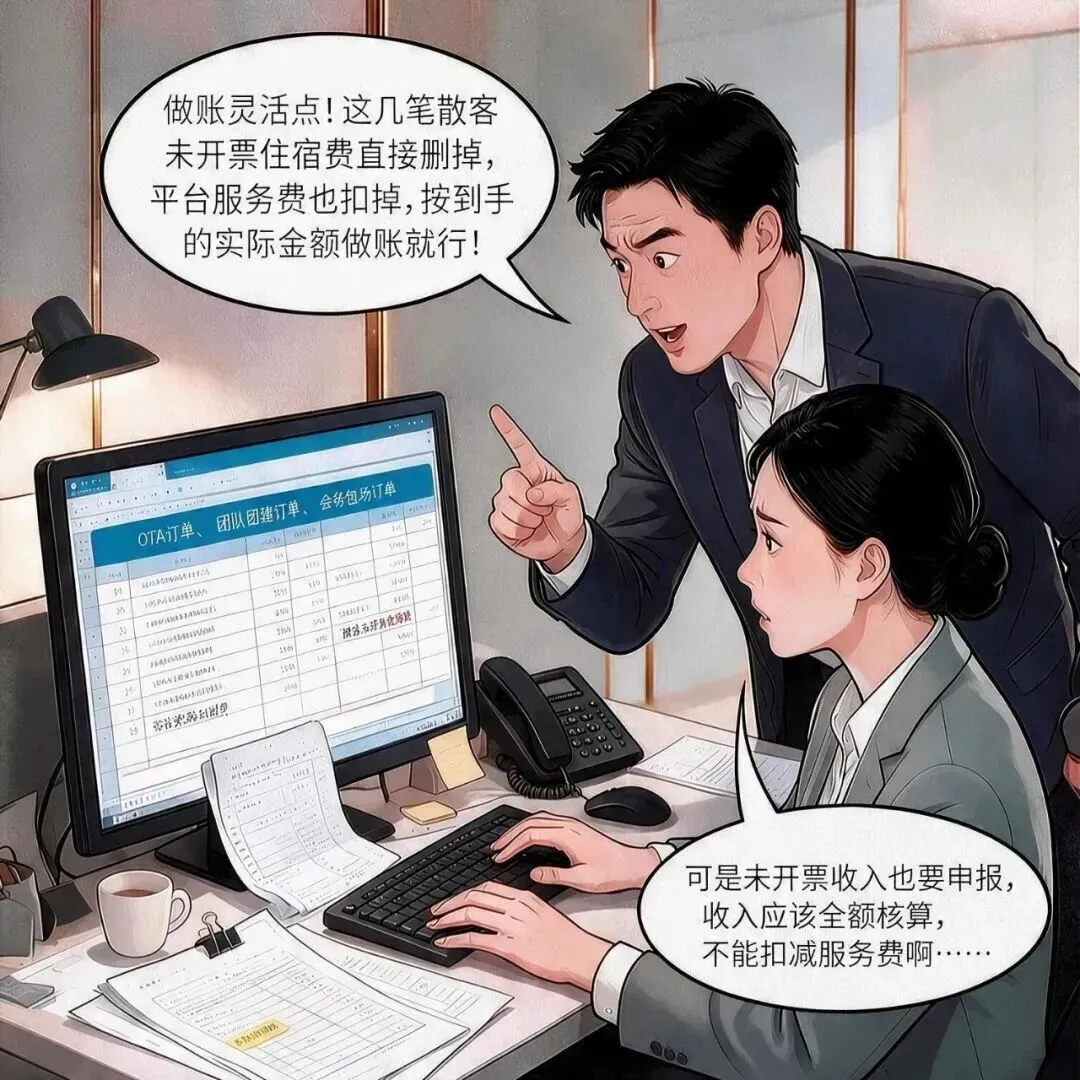
《中华人民共和国增值税法》第十七条规定:销售额,是指纳税人发生应税交易取得的与之相关的价款,包括货币和非货币形式的经济利益对应的全部价款。不包括按照一般计税方法计算的销项税额和按照简易计税方法计算的应纳税额。
· 住宿服务无论是否开具发票,均需全额确认销售额。
· 在线平台服务费属于经营成本,也不应在销售额中扣除。
场景二:税率适用
合规提示
《中华人民共和国增值税法》第十二条规定,纳税人发生两项以上应税交易涉及不同税率、征收率的,应当分别核算适用不同税率、征收率的销售额;未分别核算的,从高适用税率。
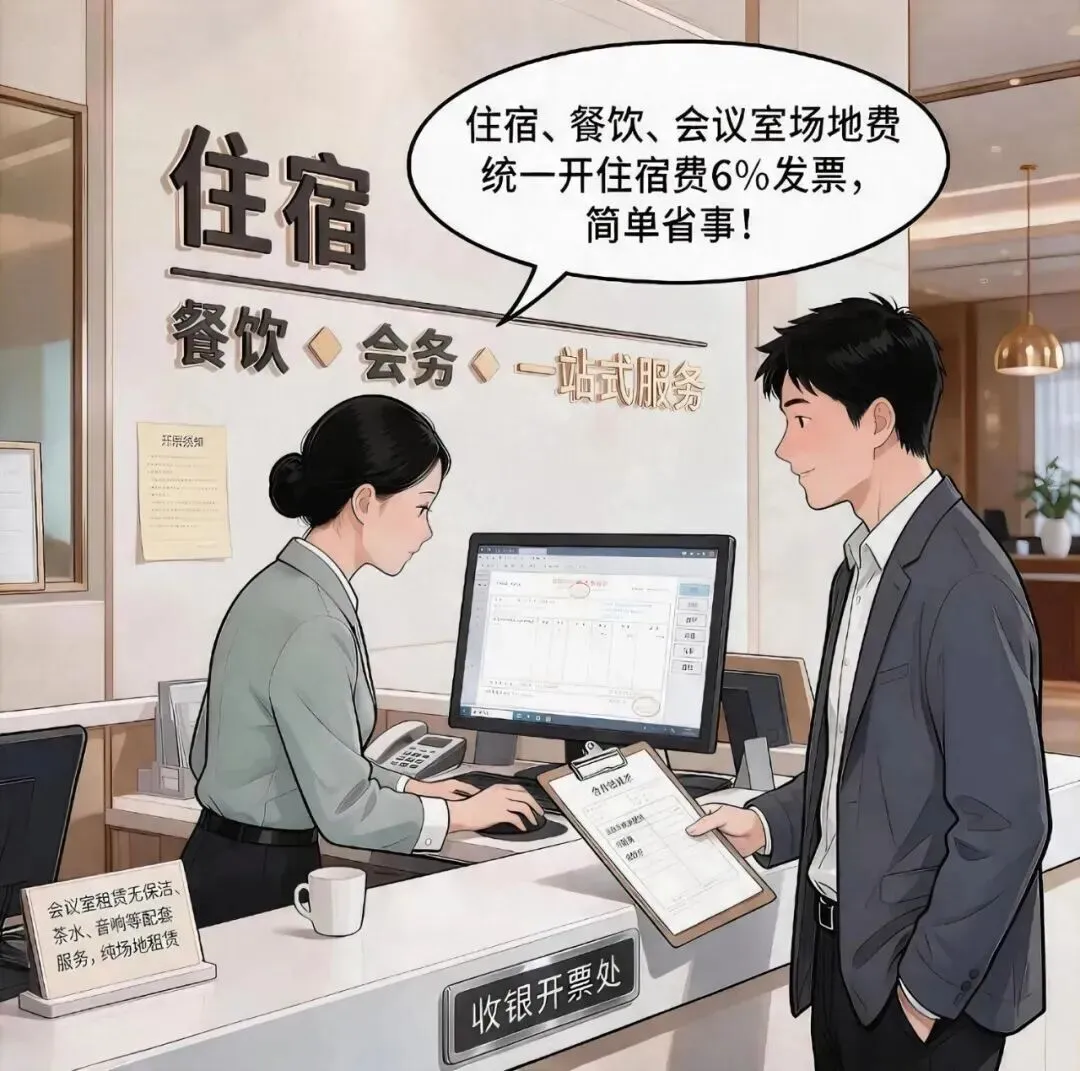
公司该项活动,涉及住宿、餐饮和纯场地租赁多项业务,应分别按照6%、6%、9%的税率进行核算。若不区分,则按照9%的不动产租赁费核算。
场景三:视同销售
合规提示
《中华人民共和国增值税法》第五条规定:有下列情形之一的,视同应税交易,应当依照本法规定缴纳增值税:(二)单位和个体工商户无偿转让货物。
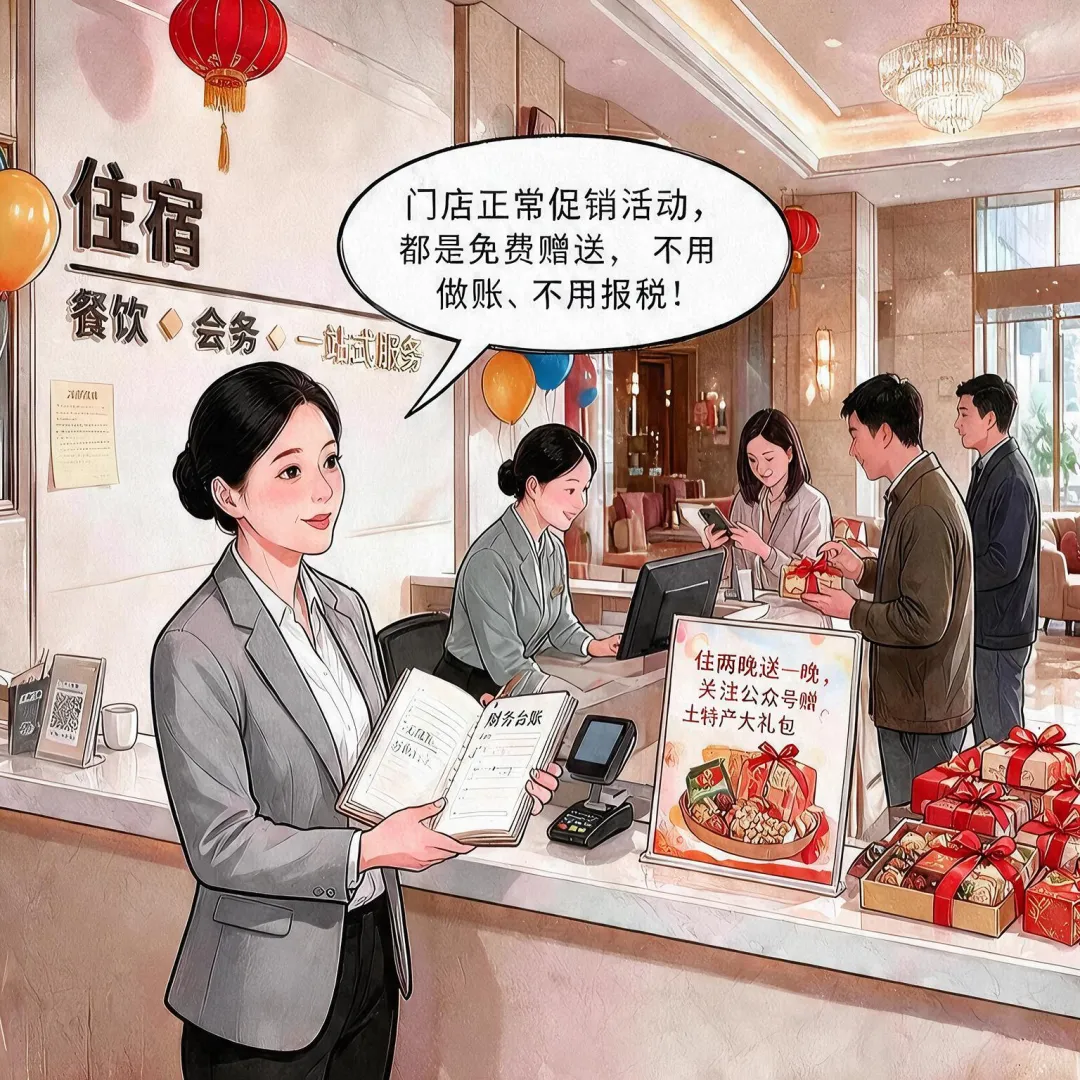
· 酒店推出来店并关注酒店公众号即送土特产大礼包一份符合第五条第二项所列内容,应视同应税交易,按照市场价额确定销售额。
· 新增值税法中取消无偿提供服务视同销售的情形,所以,住满两晚送一晚无需视同应税交易。
来源:上海税务
欢迎您使用智能服务
(1)智能咨询一:关注“上海税务”微信公众号,点击“便民办税-咨询互动 ”。
(2)智能咨询二:关注“黄浦税务”微信公众号,后台回复“智能咨询”。
(3)智能咨询三:识别下方二维码,进入智能咨询。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~