医疗旅游增长强劲
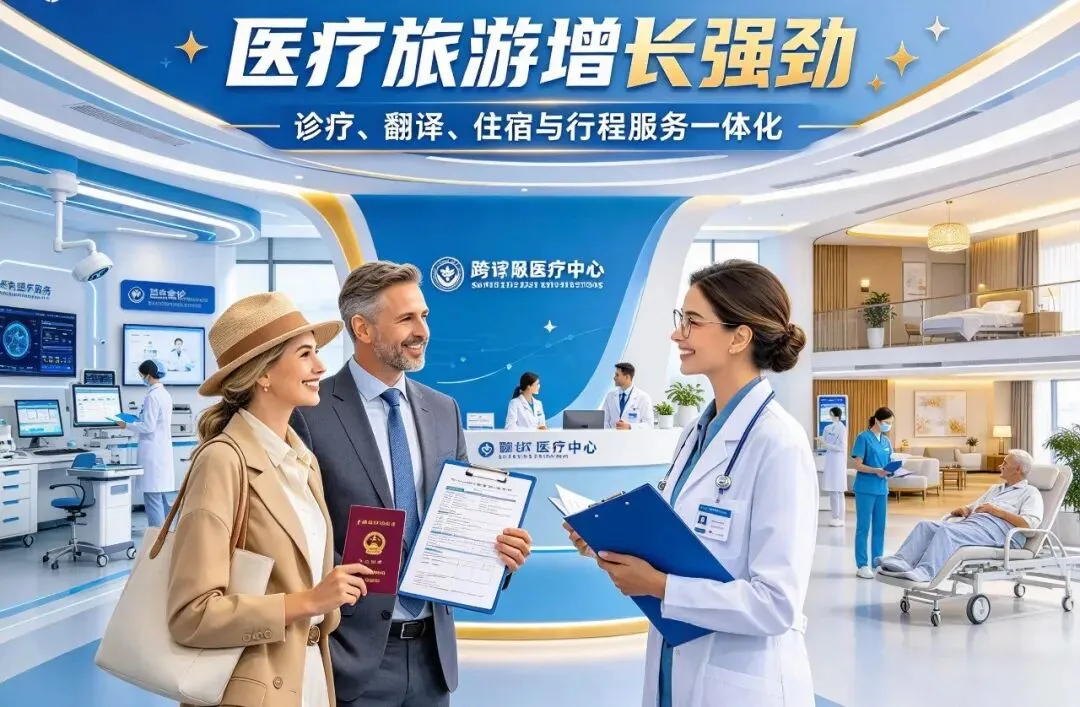
“医疗旅游增长强劲”是2026年中国大健康领域的一个突出趋势。其增长不仅体现在海南博鳌乐城这一“医疗特区”的爆发式数据上,更标志着中国正从传统的医疗旅游“客源国”向新兴的“目的地国”转变。
📈 全国整体态势:收入与规模快速攀升
从全国层面看,跨境医疗旅游已形成可观的产业规模。
收入规模:2026年第一季度,中国跨境医疗旅游收入达到103亿美元,同比增长34%。按此年化计算,全年市场规模约410亿美元,使中国跻身全球前三的医疗旅游目的地之列。
增长动力:癌症治疗是最大的收入来源,占总收入的38%,其中CAR-T细胞疗法、质子重离子治疗和先进免疫疗法是最高价值的细分领域。中国在这些领域的费用通常比美国低50%-70%,形成了显著的价格优势。
客群结构:东南亚是最大的客源市场,占国际患者总数的42%;中东和中亚占18%,非洲占15%。值得注意的是,来自欧洲和北美的患者虽然占比仅8%,但多集中于细胞治疗、抗衰老和传统医学等高端或特色领域。
🏝️ 博鳌乐城:增长的核心引擎
海南博鳌乐城国际医疗旅游先行区是这轮增长最集中的体现,多项数据创下历史新高。
总量与增速:2026年1至8月,乐城接待医疗旅游79.13万人次,同比增长98.97%,接近翻倍。作为对比,上半年(64.08万人次)的同比增速更高,达到133.39%。
境外游客爆发:境外医疗旅游的增长更为迅猛。1至8月接待境外游客9611人次,同比增长4.5倍。其中第一季度增速最为惊人,境外游客达3053人次,同比激增8倍。客源已覆盖美国、俄罗斯、印尼、马来西亚等20余个国家和地区,东南亚患者占比超过六成。
核心吸引力:乐城的核心竞争力在于其“先行先试”政策。截至目前,已引进境外已上市、国内尚未获批的创新药械及特殊食品超590种,覆盖肿瘤、心脑血管、眼科等41个临床学科,累计惠及患者超34万人次。同时,海南自贸港的“零关税”政策有效降低了治疗成本,例如钇-90肝癌治疗的费用降幅就超过了13%。
🧭 增长背后的驱动力与结构性变化
这轮增长并非单一因素推动,而是政策、成本与服务模式多重变革共同作用的结果。
1. 政策与签证便利化
2026年3月,商务部等9部门联合印发政策,明确提出探索建设国际医疗旅游集聚区,并发挥乐城的示范带动作用。同时,免签政策的扩大和“240小时过境免签”等制度的实施,显著降低了外籍患者来华就医的入境门槛。
2. 中医康养成为独立增长极
增长不再仅依赖现代医疗。三亚的数据显示,2026年1至7月,三亚市中医院及下属疗养院接待外籍人员8502人次,同比上涨43.42%,外宾医疗收入达381.15万元。海南的入境康养市场甚至出现了“反季热潮”,打破了传统的“冬旺夏淡”格局。针灸、推拿、艾灸等中医疗法,以及针对骨关节疼痛、慢性劳损的康复方案,正成为吸引俄罗斯、中亚及欧美游客长期停留的核心产品。
3. 服务模式从“治病”向“管健康”延伸
乐城正在推出覆盖全生命周期的健康解决方案,包括肿瘤精准诊疗、慢病管理、亚健康调理和医疗美容等。这吸引的不仅是重症患者,也包括寻求高端健康管理的“体验驱动型”人群,他们可能因一次深度体检或中医调理而专程到访。
⚠️ 尚待突破的瓶颈
尽管增长数据亮眼,中国医疗旅游仍处于从“起步”向“成熟”过渡的阶段,面临几项结构性挑战。
签证适配性不足:当前的免签或短期旅游签证,难以覆盖需要较长停留周期的复杂医疗过程,行业内有建议设立专门的“医疗旅游签证”。
服务体系国际化程度不均:多数医院尚缺乏系统服务国际患者的经验,在语言支持、宗教习俗、饮食安排等跨文化服务细节上存在短板。医疗与旅游两个行业在多数地区仍被视为独立领域,尚未形成深度融合的产业链。
资源与支付瓶颈:国内优质医疗资源存在区域性不均衡,如何在服务国际患者的同时,不挤占本地居民的医疗资源,是需要平衡的议题。此外,国际商业保险的直接结算网络覆盖仍不完善,多数患者仍需经历“先垫付、再报销”的繁琐流程。
💎 小结
2026年医疗旅游的强劲增长,本质上是中国医疗体系部分领域(尤其是特许药械和中医)的性价比优势,与入境便利化政策形成共振的结果。博鳌乐城作为政策试验田,验证了“医疗+旅游”融合模式的可行性。下一阶段的关键,在于能否将点上的政策红利,转化为面上可持续的、标准化的国际医疗服务能力。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~