出门旅行前,请认真查看这份旅行险选购指南
点击上方蓝字 关注本公众号
每年的「十一」黄金周,都是国内乃至全球出行的高峰期。
有人筹划已久的出境长线游终于落地,有人来一场说走就走的小城深度游,也有人带着家人去海边、在山里寻找诗与远方。
但在出发前,多问一句:旅行险,你买对了吗?
今天这篇不卖任何产品,只从保险的底层逻辑出发,把旅行险的意义、保障范围、分类、保费区间,以及潜水、滑雪等高危运动该如何配置,讲清楚。
01
旅行险的意义是什么?
很多人对旅行险的第一反应是:飞机出事是极小概率事件,境外医疗又用不上,我为什么要多花几百块?
这种想法的盲区在于:旅行险本质上不是用来覆盖「大风险」的,而是用来覆盖「低概率但高代价」的事件。
一份几百元的旅行险,可能在你遇到以下场景时救你一命——
境外突发疾病或受伤:在欧美国家,一次简单的急诊挂号 + 检查 + 拿药,账单可能在 3,000–10,000美元之间;在日韩、新加坡、东南亚的私立医院,单次门诊也可能上万元。没有医疗险兜底,全部要自掏腰包。
行李 / 证件延误或遗失:行李延误24小时、护照丢失、信用卡被盗刷——这些不致命,但足以打乱整个行程。旅行不便险可以补偿你重新购置衣物、临时补办证件的合理费用。
紧急救援与转运:在境外发生严重意外时,"送回国内治疗"或"医疗运送"的费用动辄10万–50万元,且通常需预先垫付。普通家庭难以承受这种突发性大额现金压力。
第三方责任:在境外撞坏酒店设施、伤到他人、产生纠纷时,「个人责任」保障可以承担法律及赔偿费用。
行程取消 / 缩短:家人突发重病、目的地发生暴乱或自然灾害导致行程作废,机票酒店退不掉——行程变更保障可以按比例赔付已发生费用。
换句话说,旅行险解决的不是"会不会出事",而是"出事后你能不能扛得住"。保费是确定的,但风险是不确定的——这就是保险的价值。
02
旅行险通常保什么?
一份标准的旅行险,保障范围通常分为四个模块:
1. 人身意外与医疗
意外身故/伤残赔付
意外医疗(含门诊、住院)
突发疾病医疗(部分产品区分"意外医疗"和"疾病医疗",投保前要看清)
2. 紧急救援
医疗运送/送返、遗体送返、家属探访、未成年子女送返
3. 旅行不便
航班/行李延误、行李/证件遗失、行程取消/缩短、信用卡盗刷
4. 个人责任
意外造成第三方人身伤害或财产损失的赔偿
选购时,重点看医疗保额是否够高、救援服务是否覆盖目的地、是否限制就诊医院类型,这三项决定了保险在你需要时能不能真正发挥作用。
03
旅行险有哪些类别?
1️⃣按目的地划分:
境内旅行险:保额相对较低(医疗通常5万–50万),保费便宜,适合国内自驾、自由行、跟团。
境外旅行险(亚洲/欧洲申根/全球):申根签证强制要求医疗保额≥30万人民币,部分国家要求50万;全球版覆盖更广但保费更贵。
2️⃣按人群划分:
成人/家庭版:常规保障
老人专款:放宽年龄上限(部分到80–90岁),加强医疗与意外骨折保障
学生/亲子版:扩展未成年人责任、监护人陪同保障
3️⃣按场景划分:
商务旅行险:航班延误、行李丢失补偿更高
户外运动险:专门为徒步、登山、骑行等设计
高危运动险/专项户外险:潜水、滑雪、攀岩、跳伞、滑翔伞、蹦极等,必须专项投
04
旅行险大概的保费水平怎样?
以目前市面上主流产品为例,仅供参考:
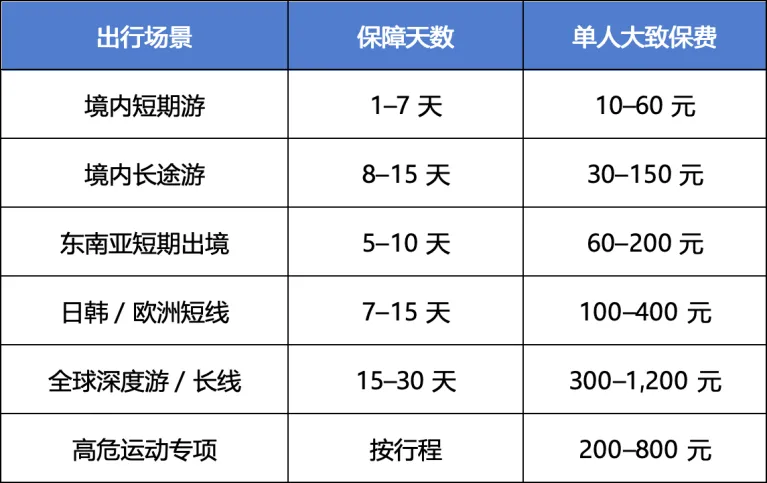
选购的几个原则:
保费并非越贵越好,按目的地与活动选;多次出行者可买"年保"更划算;全家出行可选"家庭保单"共享保额。
05
有高危运动的,要怎么选?
这是最容易被忽视的"坑"。
⚠️第一,普通旅行险大多数不保高危运动。
标准条款里,"深于18米的潜水/商业潜水、竞技滑雪、跳伞、翼装飞行、登山(>5000米/无向导)"等,几乎都会被明确除外;基础滑雪、浮潜、18米以内的休闲潜水,则通常需要单独加费扩展。
⚠️第二,潜水要看深度与认证。
浮潜/体验潜(≤12米、有教练):基础境外险可扩展
休闲潜水(12–30米、持 PADI/SSI 认证):需选含"潜水扩展"的产品,且限定最大深度
技术潜水/洞潜/商业潜水:基本被排除,需投保专业潜水意外险或国际DAN类会员保险
⚠️第三,滑雪同样要看场景。
雪道内常规滑雪:部分旅行险可承保
野雪/道外滑行/直升机滑雪/跳台/雪上摩托:通常需专项户外运动险
赴日、阿尔卑斯、北美滑雪:建议直接选境外滑雪专项险,含雪道意外、装备遗失、雪场救援、第三方责任
⚠️第四,配置顺序:
1、选含"高危运动扩展"或"专项户外"标签的旅行险;
2、阅读条款中的"除外责任"和"特约承保"条款;
3、投保时如实勾选运动类型和级别,切勿抱有侥幸;
4、备好运动记录(认证证书、紧急联系人、运动地点时长),便于出险后核实。
记住,对高危运动来说,"多花一两百块,省下的是可能几十万的风险敞口"——这笔账怎么算都不亏。
06
出发前的三分钟自检清单
⚠️目的地是否要求强制保险(如申根签证)?
⚠️保单的医疗保额是否足够覆盖目的地医疗水平?
⚠️是否覆盖我这次的全部活动(含高危运动)?
⚠️紧急救援服务是否有 24 小时中文热线?
⚠️投保年龄是否在产品承保范围?
⚠️是否细看过条款中的"除外责任"?
如果有一项答不上来,建议换一份更合适的产品,或者补充专项保障。
写在最后:
旅行险不是出行的"附加题",而是"必答题"。
它不会让意外消失,但能在意外发生时,让你和家人有路可走、有钱可用、有尊严地回家。
国庆长假在即,愿你带着期待出发,带着回忆归来——同时,带着一份看不见却可靠的保障。

相关文章
- 拒绝旅游套路!千里度旅游卡真实出游反馈出圈,靠谱品牌才敢登上BNI舞台
- 国庆邵阳7-55座旅游大巴 中巴租赁 丨商务7座mpv 商务出租 丨别克出租丨租车/包车 邵阳车队电话
- 国庆出游健康防护指南|别让旅途生病毁了你的快乐假期!
- 商务部 文化和旅游部 国铁集团等8单位印发《关于促进铁路与融合发展 扩大服务消费的若干措施》的通知
- 关于禁止擅自进入修水县旅游景区未开发 未开放区域活动的通告!
- 祥和社区开展抵制旅游消费乱象宣传活动
- 文明旅游|国庆假期出行,对不文明行为说“不”!
- 畅游川硐·乐享金秋——国庆假期出游指南
- 今日热搜:国庆反向出游指南
- 10-12月云南旅游攻略,景点解析、线路规划、行程安排、交通、住宿、避坑全!(经典版)
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~