旅游演艺"大秀"失宠,下半场怎么走?
01
结构分化:传统大秀承压,新形态逆势增长
2026年上半年,全国演出市场整体保持稳健增长,票房与观演人次稳步攀升——据中国演出行业协会数据,全国营业性演出票房收入304.08亿元,同比增长9.41%,观众人次9881.18万,同比增长5.28%。但聚焦到旅游演艺赛道,行业呈现出明显的结构性分化特征,特别是曾经被奉为“景区印钞机”“夜间经济杀手锏”的传统重资产大秀的增长瓶颈已经显现。
1.传统头部项目普遍进入增长瓶颈
从已披露的上市公司财报来看,传统旅游演艺的代表项目均出现不同程度的业绩下滑:
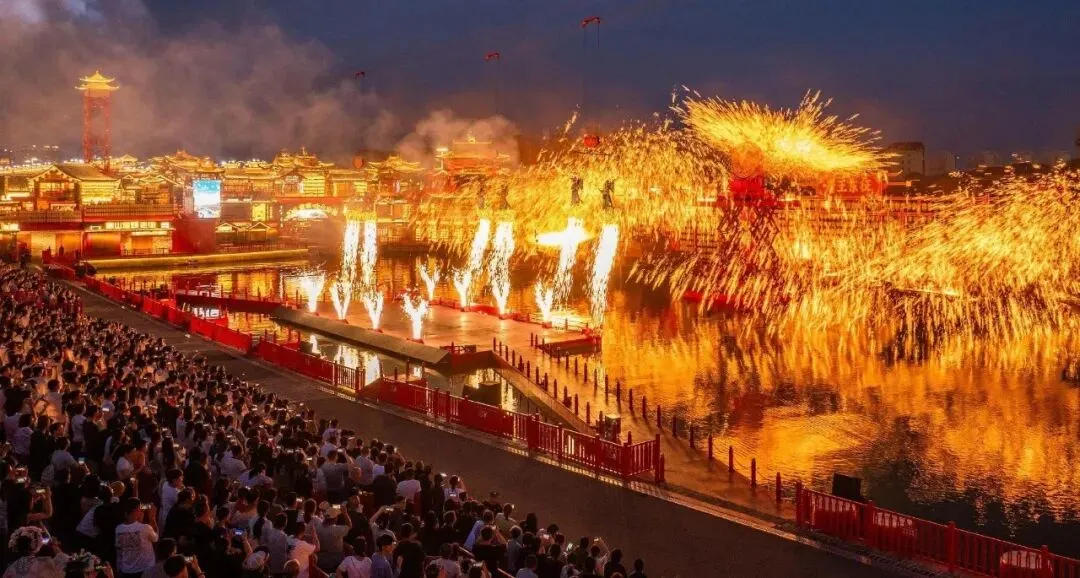
·宋城演艺:上半年营收9.62亿元、净利润3.47亿元,仍居行业盈利第一梯队,但占核心的现场演艺业务收入6.75亿元,同比下滑20.40%。8个披露数据的“千古情”项目中,广东、三亚、丽江、九寨项目营收同比跌幅均超20%,运营近30年的杭州宋城景区收入同比下降19.84%,是业绩下滑的核心拖累。
·陕西旅游:上半年营收4.19亿元,同比下降18.85%;净利润1.25亿元,同比下降39.01%。核心IP《长恨歌》演艺收入2.2亿元,较上年同期下滑28%,一季度设备升级停演、二季度区域竞争加剧,直接影响整体业绩。
·印象系项目:港股上市的印象大红袍上半年归母净利润同比下滑超75%,核心原因是极端天气导致游客及观演人次大幅减少;三湘印象文化演艺收入同比锐减超六成。户外实景演出“靠天吃饭”的脆弱性,在极端天气频发的背景下被进一步放大。
不止上市公司,地方重资产项目的处境更为严峻。总投资8.19亿元的《只有峨眉山》,运营5年半累计亏损近6亿元,最终于2025年6月停演。据行业观察,国内大量中小型文旅演艺项目处于盈利承压、运营停滞状态,重资产项目的投资回报周期普遍拉长。
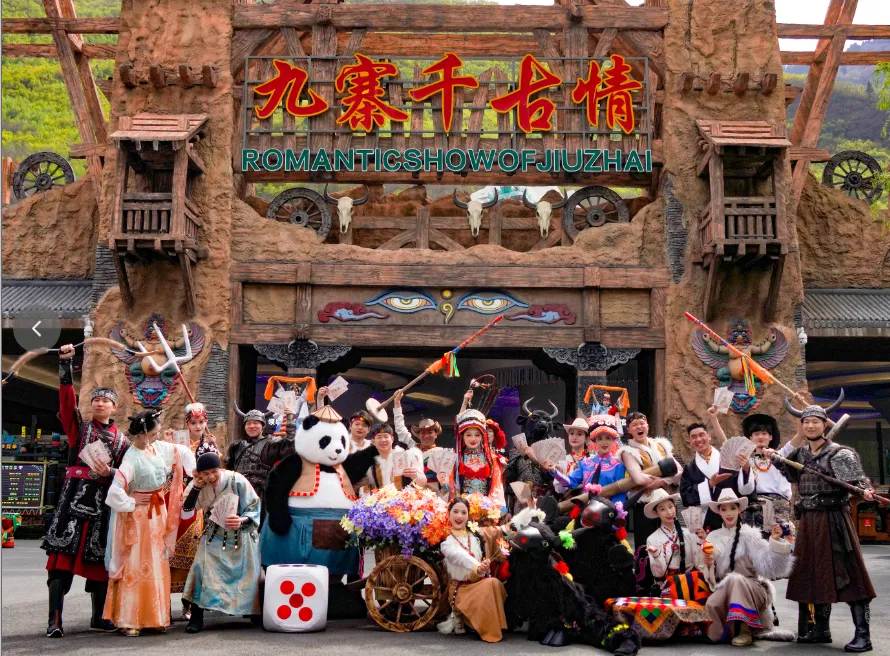
图源:中国旅游报
2.多元演艺新形态持续突围
与传统大秀承压形成鲜明对比,集群化、轻量化、强互动的,兼顾体验感、灵活性、可迭代的演艺模式,跑出了全新增长曲线,也为行业指明了转型方向。
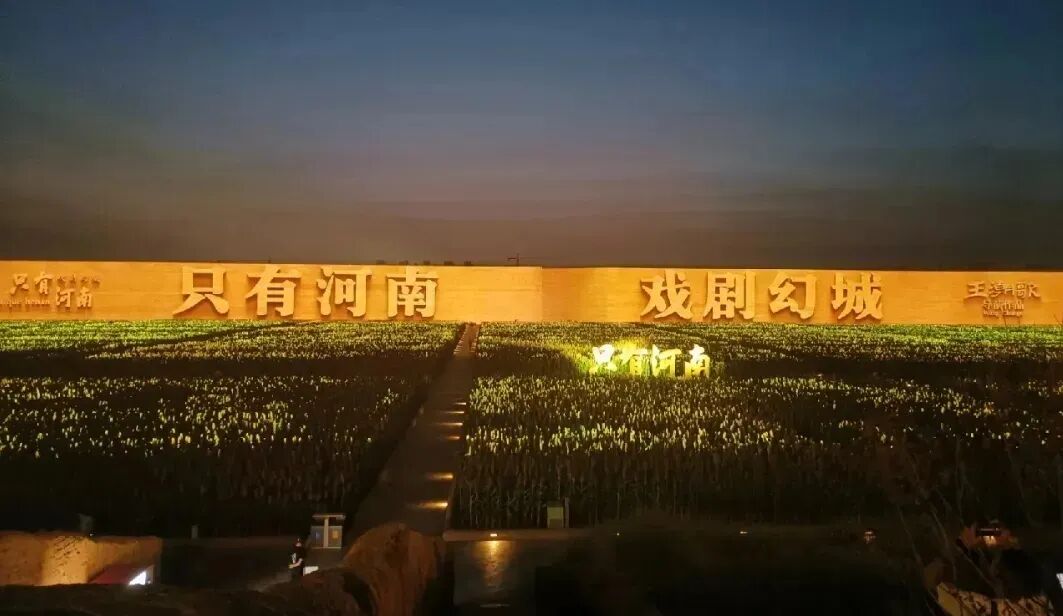
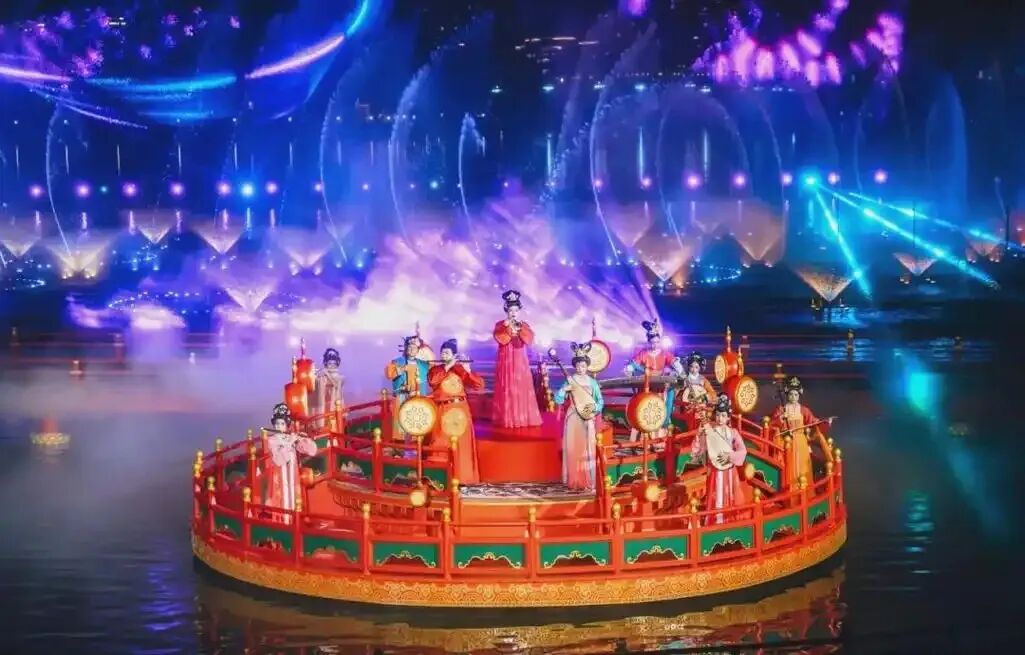
·只有河南·戏剧幻城:以21个剧场、近800分钟不重复剧目构建戏剧聚落,2026年3月以来日均接待游客超1.5万人次,省外游客占比超80%,三大核心主剧平均上座率达90%,门票及关联消费收入同比增长约30%。它打破了“单台演出”的逻辑,让游客从“看一场戏”变成“沉浸式逛一座城”。
·开封万岁山大宋武侠城:以“武侠IP+全天行进式演艺+NPC深度互动+平民化票价”为核心,2026年上半年接待游客1446.7万人次,同比增长41.3%,综合营收9.4亿元,同比增长55.6%,靠高密度、强互动、低门槛的演艺集群,把景区变成了全天候的沉浸式体验场,成为中小景区靠演艺突围的标杆。
·宋城轻资产输出:自营项目承压的同时,宋城的设计策划费(轻资产输出业务)上半年收入1.61亿元,同比激增184.84%,毛利率高达96.92%。以青岛丝路千古情为例,宋城不投入重资产建设剧场,仅输出品牌授权、节目编创与运营管理,一揽子服务费达2.6亿元,开业后还可按营收比例收取管理费,实现了用品牌与创意能力变现。
·西安大唐不夜城:没有单台核心大秀,而是以55场街区演艺、花车巡游、NPC互动、沉浸式场景构建全域演艺集群,2025年街区经营收入同比增长42.47%,省外游客占比超60%,过夜游客占比达70%以上,带动了住宿、餐饮、零售等全链条消费。
一边是重资产单台大秀增长乏力、风险凸显,一边是多元创新演艺形态逆势增长,旅游演艺的行业分水岭已清晰显现。
02
逻辑之变:为什么“大秀模式”不再吃香?
十多年前,《长恨歌》等项目曾创造“一台秀带火一个景区、激活一片夜间经济”的奇迹。但放到今天,这套逻辑的适用性正在快速下降,核心原因是市场底层逻辑已经发生了变化。
1.游客需求:从“看震撼”转向“要沉浸参与”
十多年前,一场精良的演艺大秀就是游客选择目的地的决定性因素;而现在“小而美”的沉浸式体验正在获得越来越多游客的青睐。
过去旅游演艺的核心逻辑是“观众端坐、舞台表演”,靠宏大场面、灯光特效、千人阵容制造“震撼感”。但当下20-35岁的年轻游客,更在意参与感、互动感和情绪价值——比起坐在台下看演出,他们更愿意参与NPC互动、行进式演出、实景剧本杀、街区快闪等这类“轻、短、活”的演艺,在社交平台分享“入戏”的体验。
当“山水+传说+LED大屏+灯光+舞蹈+威亚+洪水”的创作公式被批量复制,传统大秀的同质化越来越严重,游客的“震撼阈值”不断提高。艾媒咨询数据显示,游客参与互动式演艺后,日均停留时间可延长2-3小时,二次消费概率提升25%以上。需求端的代际切换,是传统大秀失速的根本原因。
2.模式风险:重资产与单项目依赖的脆弱性
传统旅游演艺的商业模式天生带有高风险属性:
·单项目依赖度高:《长恨歌》收入占陕西旅游总营收的50%以上,《印象大红袍》撑起公司近九成收入。一旦设备升级、停演改造或客流波动,业绩就会直接跳水,与山岳型景区“靠索道吃饭”的单一业务风险本质相同。
·重资产包袱沉重:一台大型实景演出前期投入动辄数亿元,还要持续承担设备折旧、演员薪酬、场地维护成本。一旦客流不及预期,重资产就会从“护城河”变成“经营枷锁”,《只有峨眉山》的资不抵债就是典型案例。
·户外项目靠天吃饭:户外实景演出受天气影响极大,极端天气不仅损失当日票房,还会影响游客出行决策,甚至冲击整个旺季的收入预期。
3.竞争格局:从稀缺红利到存量厮杀
十几年前,旅游演艺是稀缺品,一个城市有一台标杆演出就能吸引全国游客,垄断夜间流量、带动全城消费。如今行业入局主体持续增加,市场竞争愈发激烈,各大城市演艺项目扎堆落地,同类产品高度饱和,“量增快于价涨”格局延续。
当每个热门旅游城市都有三五台甚至十几台驻场演出,当景区、街区、商业体都在做演艺项目,游客的时间、预算、注意力被无限拆分,演艺就从“必选项”变为“可选项”。唯有内容优质、体验新颖、场景完善的项目,才能持续获客。
同时,渠道逻辑也发生了变化:传统旅游演艺五成以上收入依赖旅行社团客,而当下自由行已成主流,年轻游客的决策路径从“旅行社推荐”转向“小红书种草、抖音打卡”,而很多老项目仍依赖传统渠道导流,未能跟上流量逻辑变化。
4.消费趋势:从“打卡观演”到“在地生活体验”
当前文旅消费呈现明显的“周边化、短途化、理性化”趋势,游客更偏好“轻体验、高频次、高性价比”的消费,对非刚需的高客单价产品消费意愿显著收缩。过去游客长途旅游,愿意为一台标志性高端演出支付高价,如今游客更看重整体出行体验的性价比和丰富度,传统大秀几百元的票价正在变得越来越“重”,其吸引力也逐渐弱化,而融合了演艺、游玩、社交、体验、消费的全域场景,更适配当下轻量化、多元化的消费需求。
03
破局路径:从“卖演出”到“做场景、输品牌”
旅游演艺并非需求消失,而是“单台大秀+重资产投入”的传统模式增长见顶。旅游演艺的转型逻辑已然清晰:不再把演艺做成“单独的门票产品”,而是将演艺作为核心抓手,经营场景、经营记忆、经营在地生活方式、经营品牌。从当前行业的成功样本来看,未来文旅演艺的核心方向有三条清晰路径。
1.从重资产“建剧场”,到轻资产“输出能力”
宋城演艺轻资产业务的爆发,是行业最值得关注的信号。过去行业的扩张逻辑是“拿地、建剧场、招演员、做演出”,重资产、高风险、长周期;而轻资产模式的核心是输出品牌、创意、策划与运营管理,用专业能力替代资本投入,极大降低了扩张门槛和财务风险。184.84%的收入增速、96.92%的毛利率,本质上是行业价值逻辑的转变:旅游演艺的核心资产,不再是剧场和设备,而是品牌、创意和运营能力。
需要注意的是,轻资产并非万能药。品牌输出的核心是品控,一旦输出项目的体验达不到标准,反而会透支品牌价值。轻资产是第二增长曲线,但不能成为内容迭代的替代。
2.从“单台演出”,到“全域消费场景”
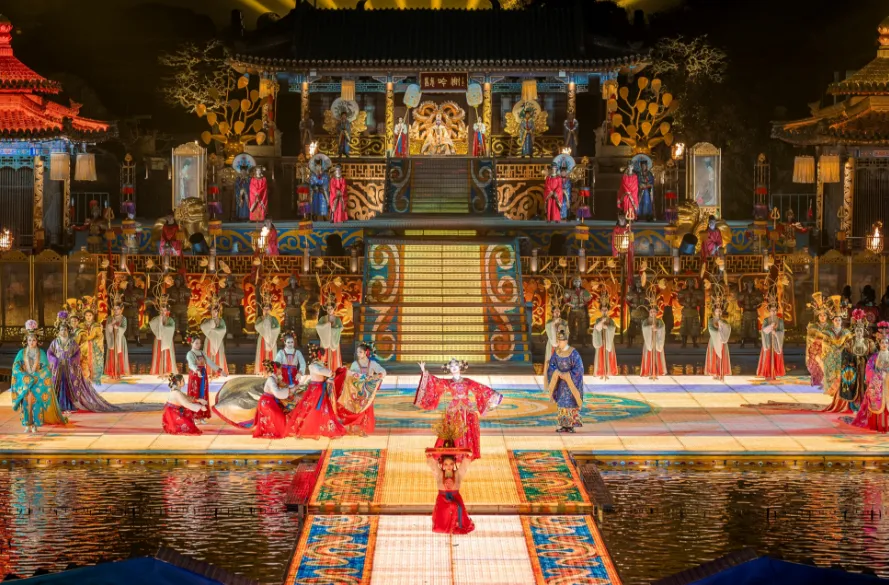
现在的旅游演艺,核心竞争力早已不是舞台有多震撼,而是能不能让游客“留下来、玩起来、花出去”。《长恨歌》不再只靠一台演出,而是围绕IP推出NPC互动、诗词擂台、华服巡游、实景剧本娱乐,让游客从“看景”变成“入戏”;同时开发文创周边、主题餐饮,把演出记忆转化为二次消费。
大唐不夜城、万岁山、只有河南·戏剧幻城——它们没有把演艺当成一个单独的产品,而是把演艺变成了整个目的地的“基础设施”和沉浸式消费场景,用高密度的演出、互动、场景,串联起夜游、餐饮、零售、住宿等全链条消费,本质上是从“卖演出门票”变成“卖体验生活方式”。
“IP+全场景”的思路,正是旅游演艺下半场的核心方向。
3.从“一次做好”,到“动态迭代运营”
没有一劳永逸的IP,也没有永远卖座的演出。旅游演艺的核心竞争力,从来不是“一次做好”,而是“持续更新”。
宋城演艺近两年开始大量引入NPC互动,甚至邀请影视明星扮演NPC,制造话题与沉浸感;《长恨歌》除了舞台技术升级,还持续新增花车巡游、国风互动等内容;万岁山则保持高频的节目更新与活动迭代,根据游客反馈快速调整演出内容与场次。
行业正在从“三年磨一台,一台吃十年”的静态模式,转向“小步快跑、快速迭代、持续更新”的动态运营模式,用内容的新鲜感对抗游客的审美疲劳。
图源:中国旅游报
04
行业启示:旅游演艺下半场的生存法则
复盘这一轮行业分化,结合行业实战经验,可以得出四条对从业者具有参考价值的结论:
1.不迷信大制作,也不排斥大秀,拒绝“重投入、轻运营”
超大投资、顶级舞美、经典实景大秀,依然可以作为城市文旅核心标杆,但必须匹配持续的内容迭代、场景升级和消费配套。真正需要淘汰的,是妄图“一劳永逸、靠硬件吃十年红利”的粗放思维,而非重资产、大秀本身。轻量灵活、小而美的沉浸式演艺,更适配大众主流市场,风险更低、迭代更快、容错性更强。
2.演艺是流量入口,不是盈利终点,场景消费才是核心
单一门票收入的增长空间已然见顶,无论大小演艺项目,都要跳出“卖演出”的单一思维。以演艺引流,依托在地文化打造沉浸式场景、特色文创、主题餐饮、夜间经济、研学体验,把单次观演流量,转化为全域综合消费收益。
3.重资产扩张审慎落地,优先匹配自身资源与运营能力
头部成熟文旅企业,具备运营、迭代、IP打造能力,可适度布局优质重资产标杆项目;中小文旅主体,优先选择轻资产、合作运营、内容托管模式,规避盲目重投带来的长期经营风险。量力而行、精准布局,远比盲目做大更重要。
4. 内容迭代是终极护城河,所有业态最终拼的是“新鲜感”
文旅消费的核心是体验消费,游客的审美和需求永远在迭代。无论重资产大秀还是轻量化演艺,唯有坚持常态化内容更新、玩法升级、场景优化,持续为游客创造新体验、新记忆,才能穿越行业周期,实现长期盈利。
结 语
曾经,旅游演艺解决的是“游客晚上干什么”的问题;现在,旅游演艺要解决的是“游客为什么要来、为什么要留、为什么要再来”的问题。
旅游演艺的市场空间依然存在,但行业已经从增量扩张进入存量优化的新阶段。这一轮洗牌会淘汰掉同质化、纯重资产、缺乏迭代能力的项目,也会诞生真正懂用户、懂内容、懂运营的新玩家。
从“看一场秀”到“赴一场约”,从“流量生意”到“体验生意”,旅游演艺的下半场,拼的从来不是投入大小,而是对用户的理解、对内容的打磨和对模式的创新。
更多文章推荐
林峰:城市旅游时代夜间吸引核在崛起——观郑州《如意•龙湖》夜游和开心麻花演艺新空间有感
版权声明:图文版权归原作者所有,我们致力保护作者版权,如内容或图片涉及版权问题,我们将第一时间做出处理。转载请注明作者及原出处。
绿维文旅是文旅全产业链整合运营商,“四甲”规划设计、建设总包、文旅运营全程服务机构。从2005年创立之初,便提出了“创意经典·落地运营”的理念,经过十几年创新发展,目前已经形成了顶层设计、投融资、EPCO、招商、运营、博物馆展陈、数智文旅、光影夜游、文旅微短剧等全产业链多引擎驱动发展新格局。
从顶层设计到落地运营,绿维文旅形成了“运营为基础、资源全整合、规划设计建设运营一体化”的全流程操作的核心能力,将更好地为文化、旅游、大健康、体育、农业、教育、房地产等区域综合开发及项目落地建设、运营管理提供全链全程的服务。
相关文章
- G331吉林段八大旅游驿站攻略!
- 反败为胜案例四:深圳某投资公司与广州某旅游集团公司股权转让合同纠纷再审案的突破和逆转(三)
- 国庆旅游指南 | 出片率100% 的景区帮你整理好了~
- 新野召开2026年秋季赏花旅游促消费活动暨全县文旅产业发展推进会
- 朝鲜游客到中国旅游,最喜欢干这件事
- 湖北武汉|武昌首义文化旅游区旅游攻略
- 山丹艾黎耕读文化旅游发展有限公司招聘
- 国企招聘|2026年东营市文化旅游体育发展集团有限公司公开招聘工作人员简章(舞蹈演员)
- 不用远赴贵州!中国最北苗乡・青水苗乡国庆游玩全指南
- 【重要】2026年十一黄金周宜昌旅游指南:三峡大坝、三峡人家、清江画廊三大5A景区参观接待公告,附景区开放时间、预约方式、注意事项等
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~