广发金工 | AI识图关注旅游、银行、光伏:A股量化择时研究报告
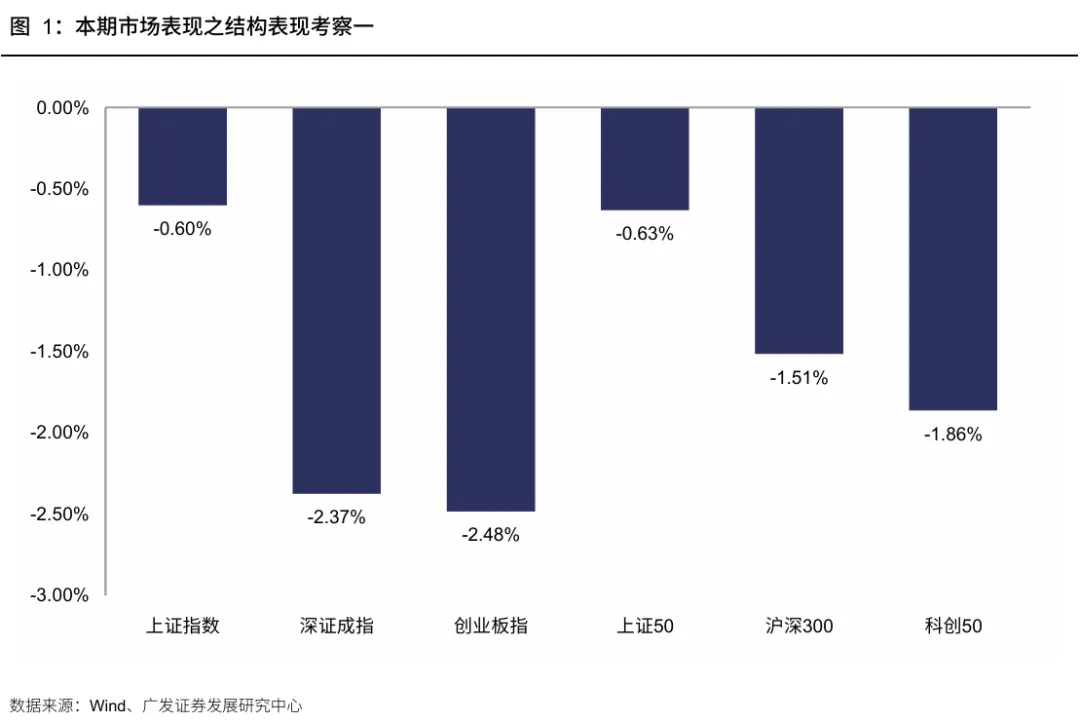
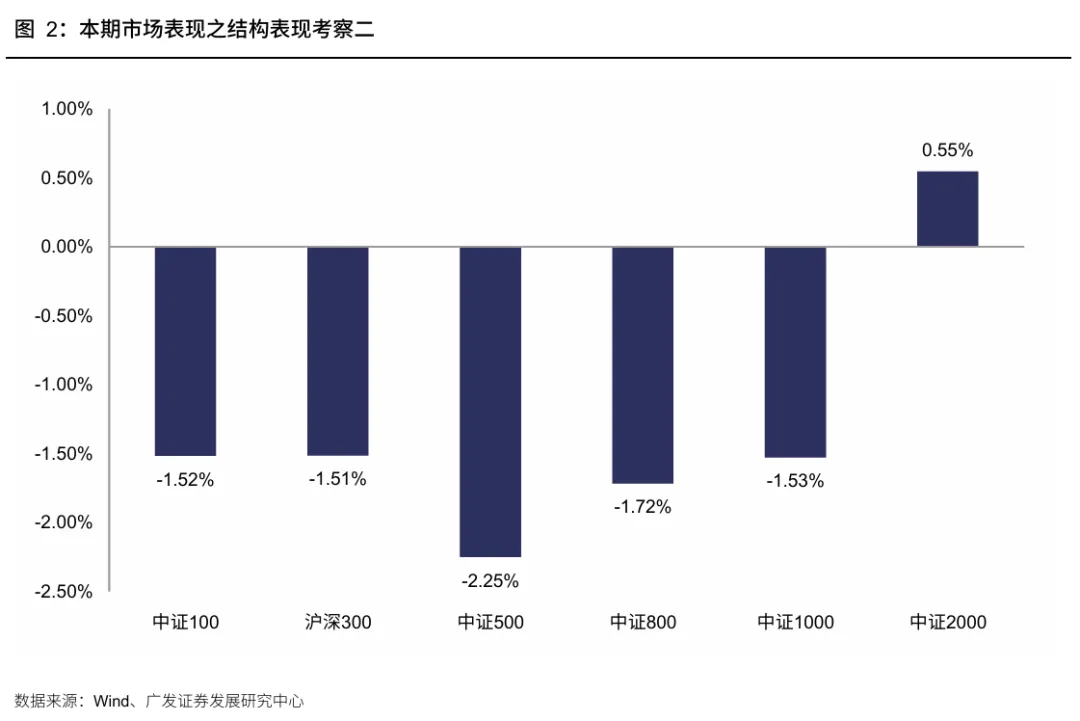
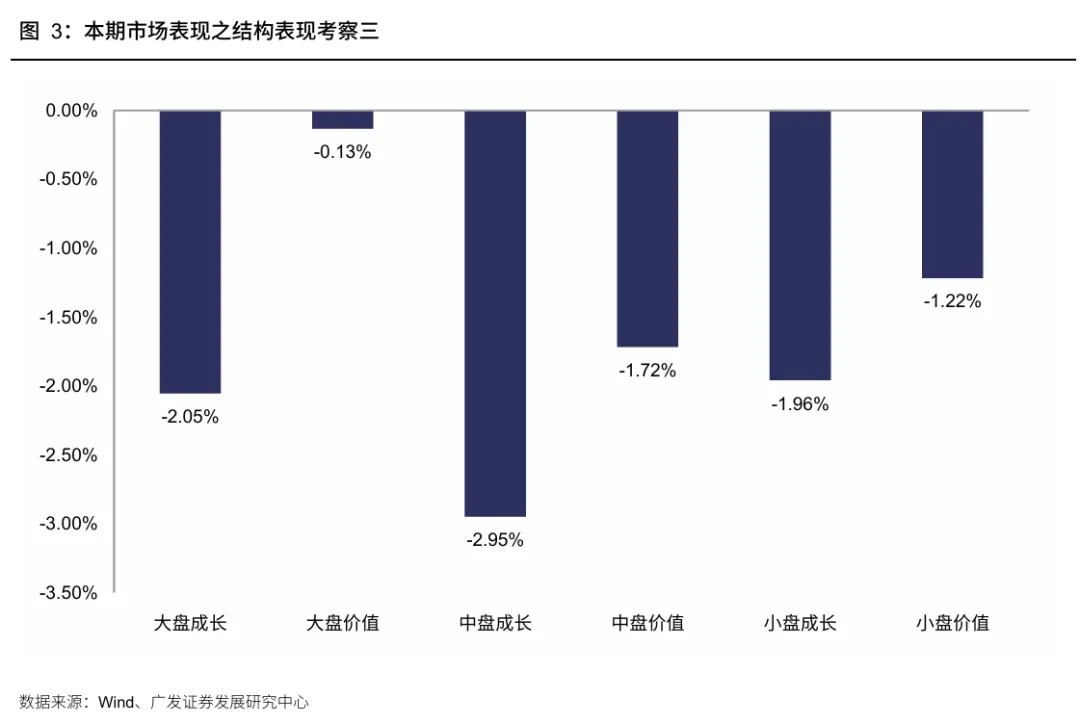
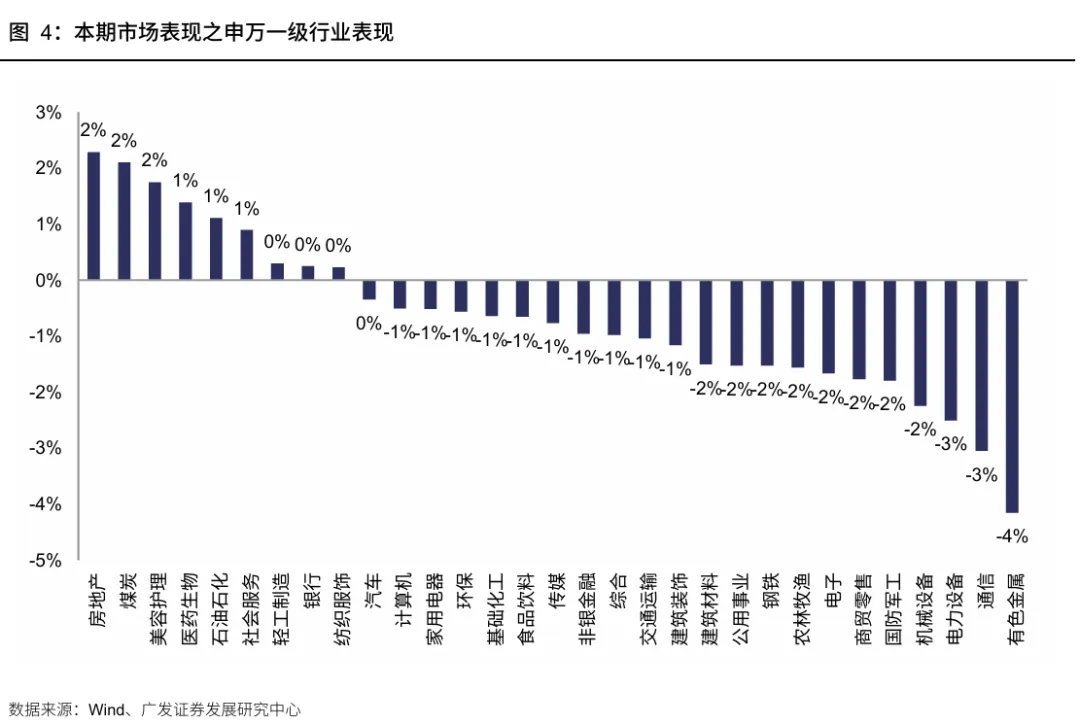
最近4个交易日,科创50指数跌1.86%,创业板指跌2.48%,大盘价值跌0.13%,大盘成长跌2.05%,上证50跌0.63%,中证2000代表的小盘涨0.55%,房地产、煤炭表现靠前,通信、有色金属表现靠后。
风险溢价,中证全指静态PE的倒数EP减去十年期国债收益率,权益与债券资产隐含收益率对比,截至2026/9/24,指标3.32%,两倍标准差边界为4.33%。
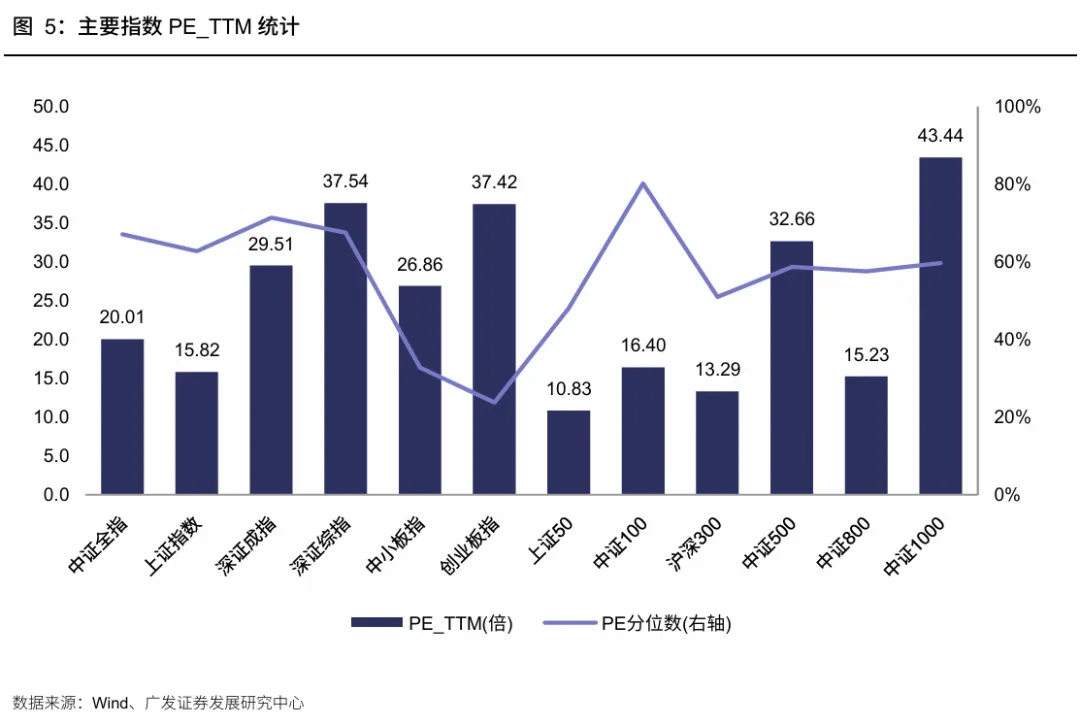
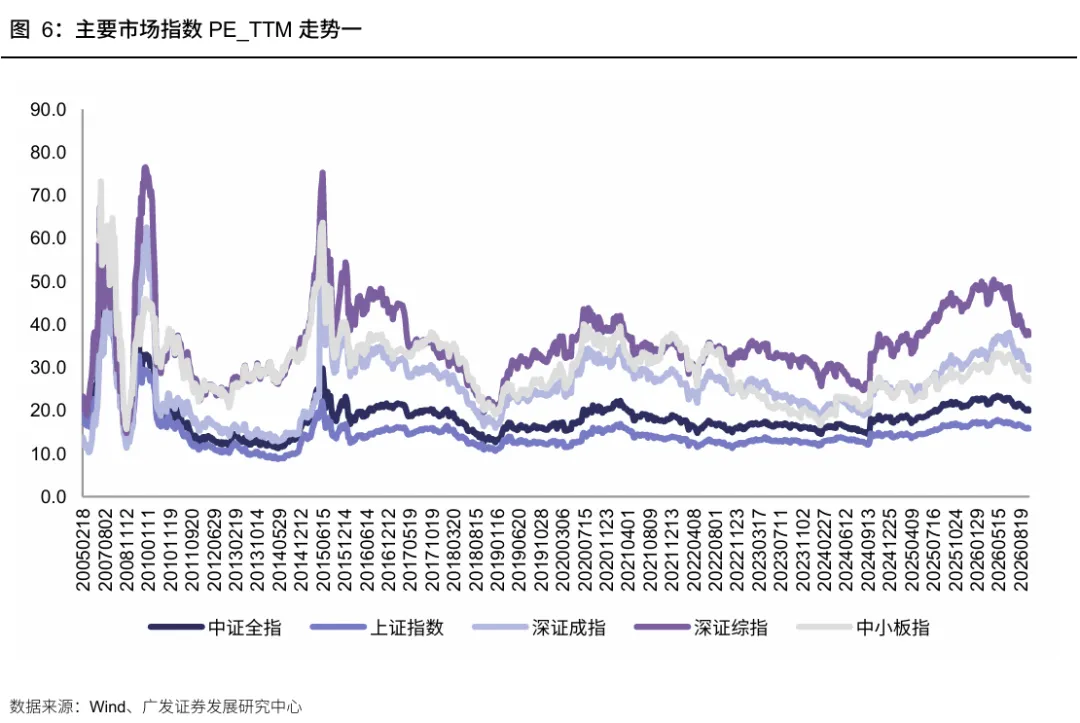
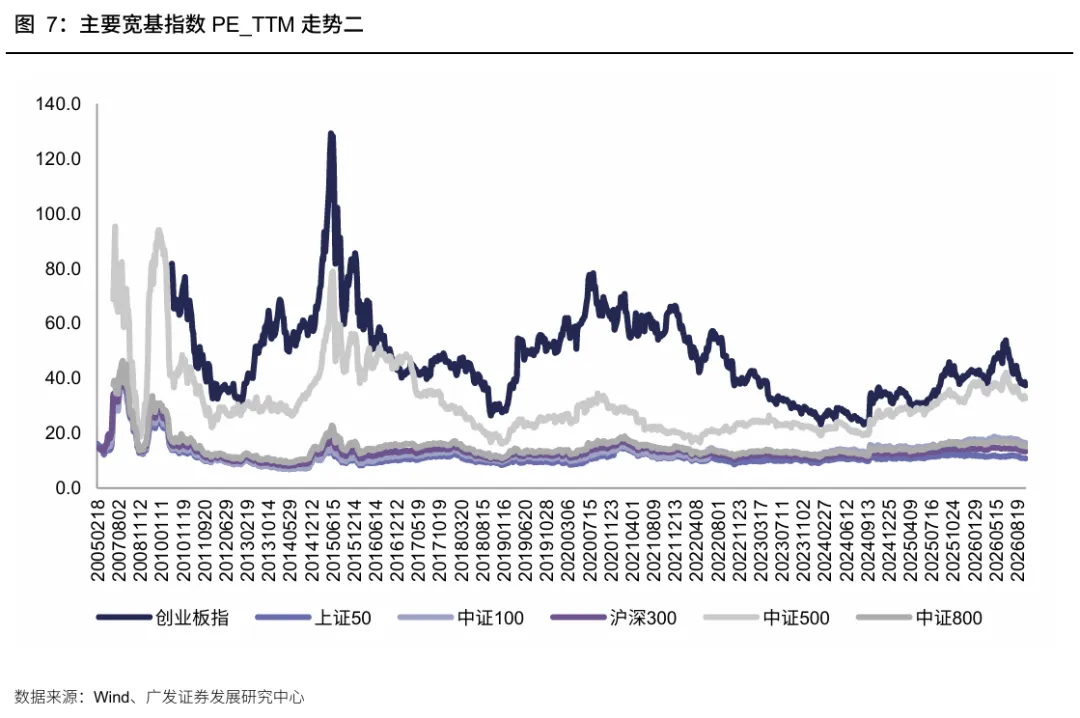
估值水平,截至2026/9/24,中证全指PETTM分位数67%,上证50与沪深300分别为48%、51%,创业板指接近24%,中证500与中证1000分别为59%、60%。
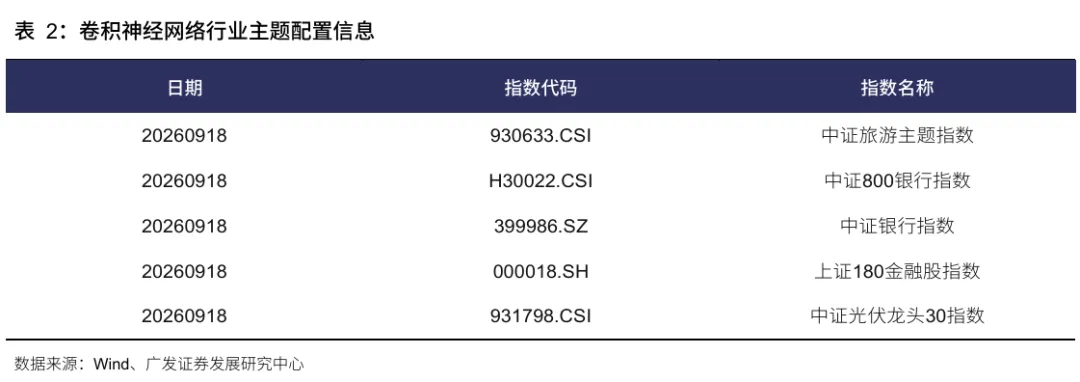
使用卷积神经网络对图表化的价量数据与未来价格进行建模,并将学习的特征映射到行业主题板块中,最新配置主题为旅游、银行、光伏等,具体包括中证旅游主题指数、中证800银行指数、中证银行指数、上证180金融股指数、中证光伏龙头30指数等细分指数。
风险提示
市场极端情况模型可能失效。日历效应和宏观因子事件由历史数据回测得到,PPI同比数据判断市场走势的结论是基于历史数据得出的,市场结构及交易行为的改变可能使得策略失效,注意控制风险。因为量化模型的不同,本报告提出的观点可能与其他量化模型得出的结论存在差异。
本报告中,本期指2026年9月21日—2026年9月24日的交易日,本文所有数据均来源于wind数据。
一、市场表现回顾
(一)市场涨跌之结构表现
(二)市场涨跌之行业表现
二、市场与行业估值
(一)市场估值趋势
注:本报告所用PE数据均指PE(TTM)。
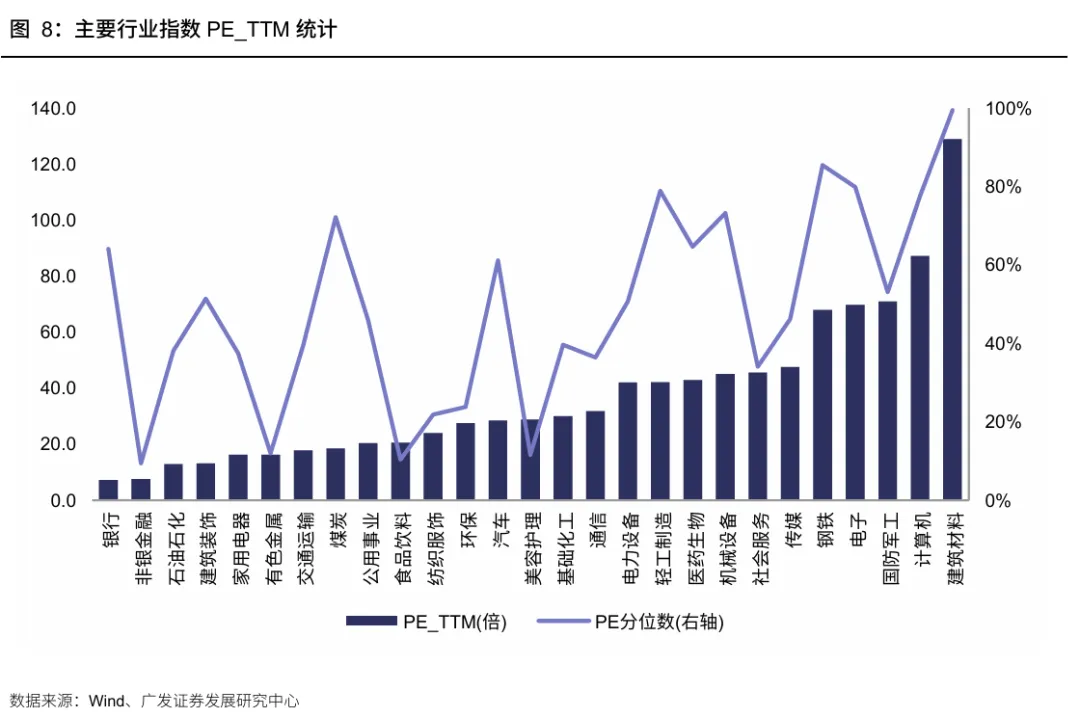
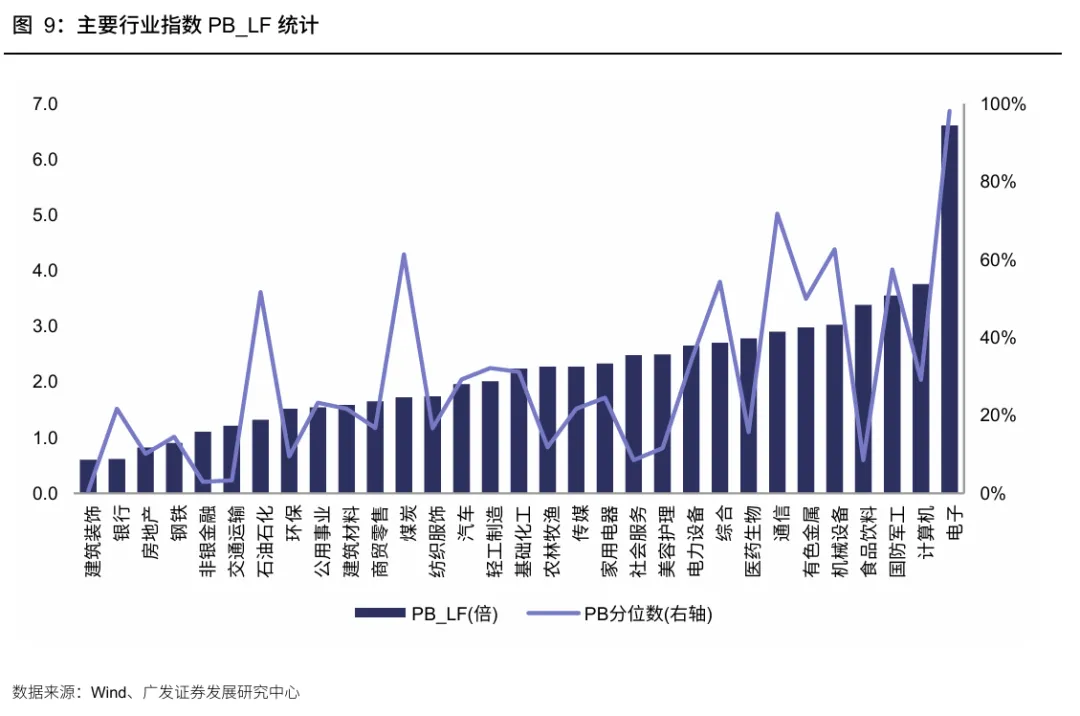
(二)行业估值变动跟踪
三、A股市场情绪跟踪
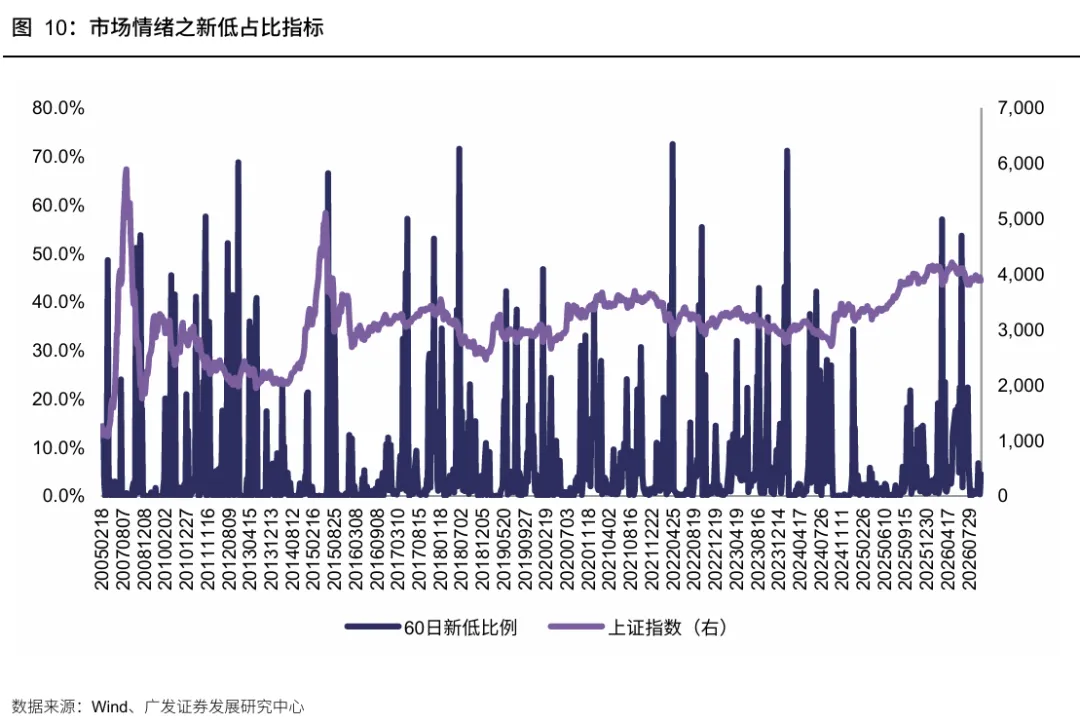
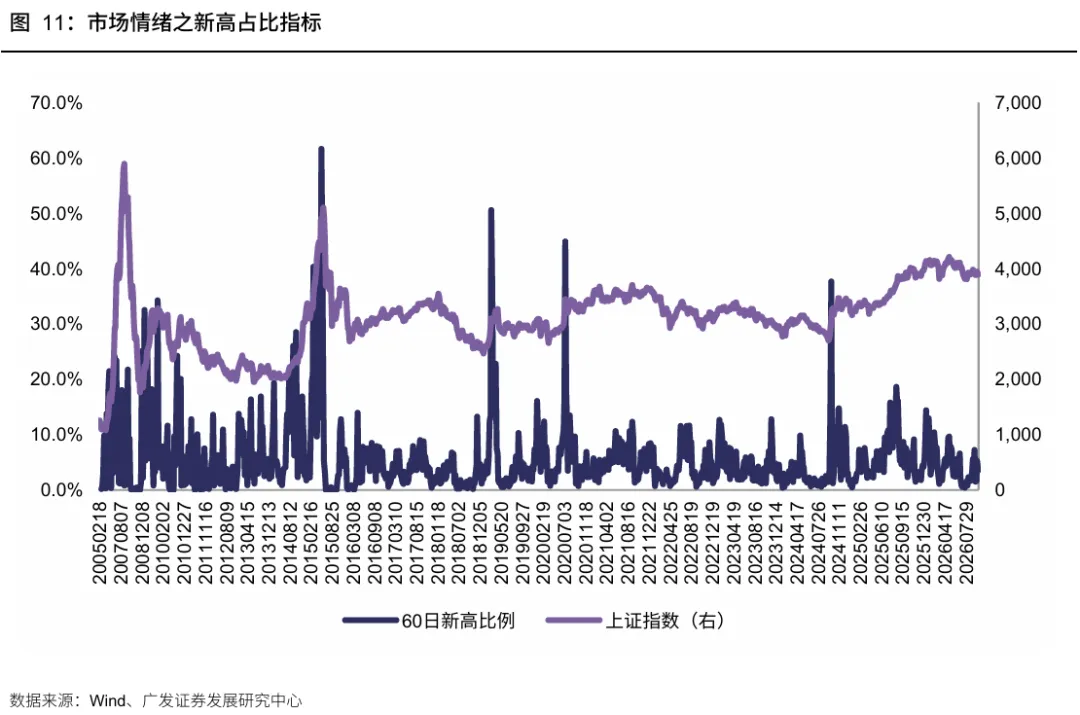
(一)新高新低比例指标
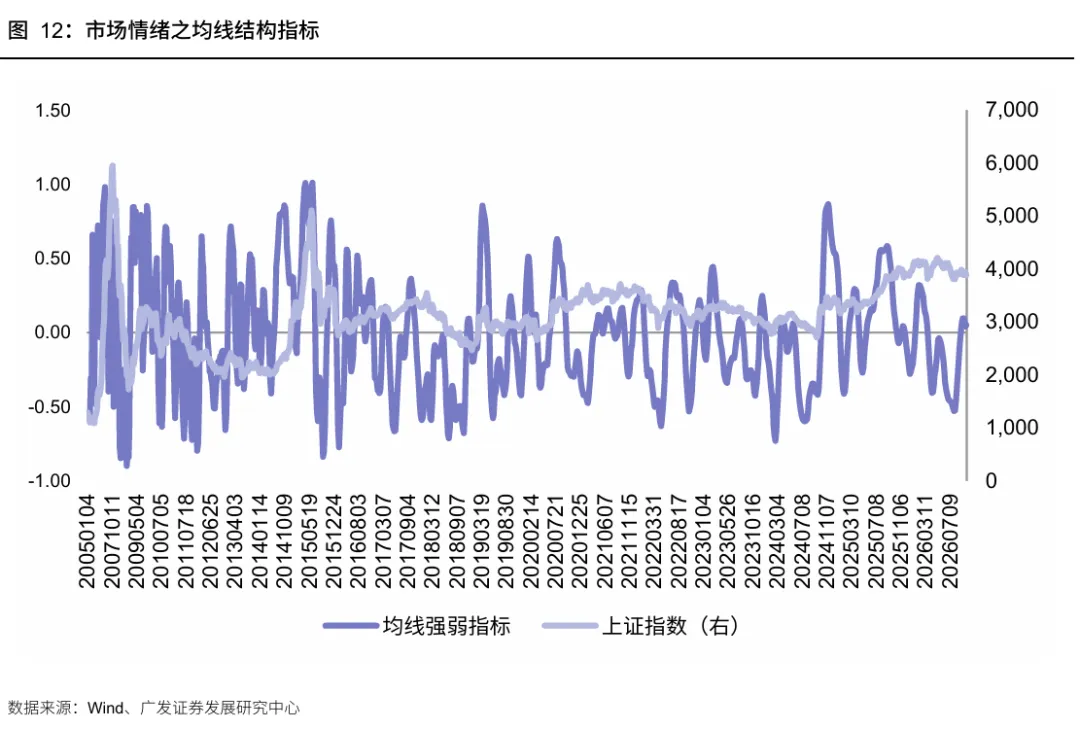
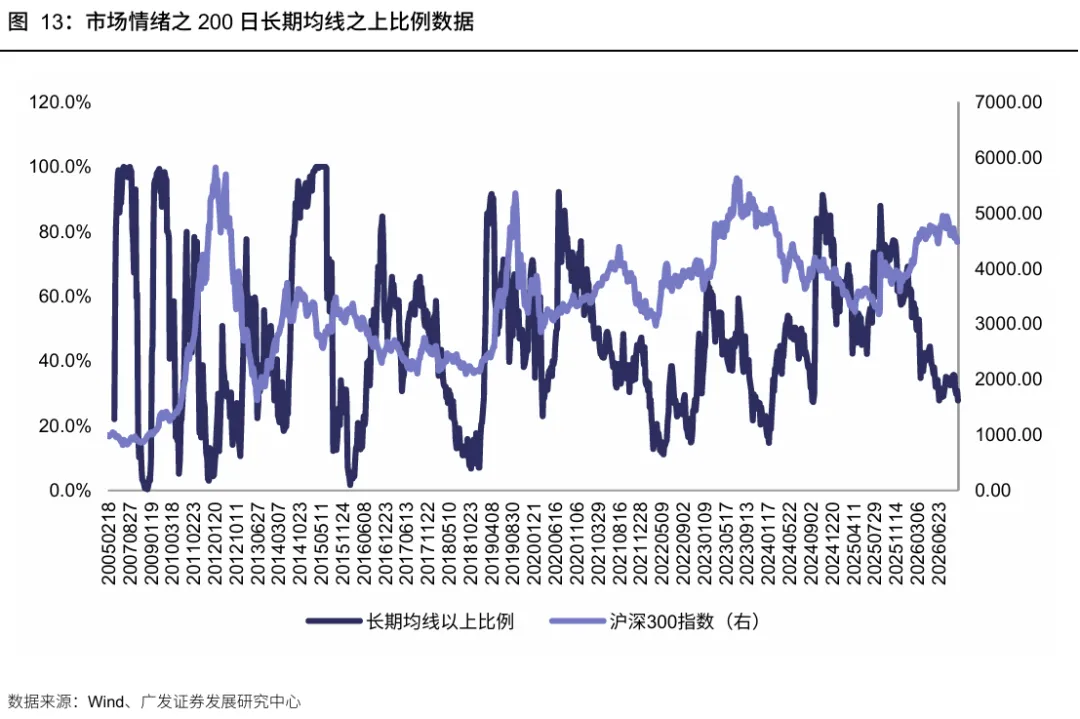
(二)个股均线结构指标
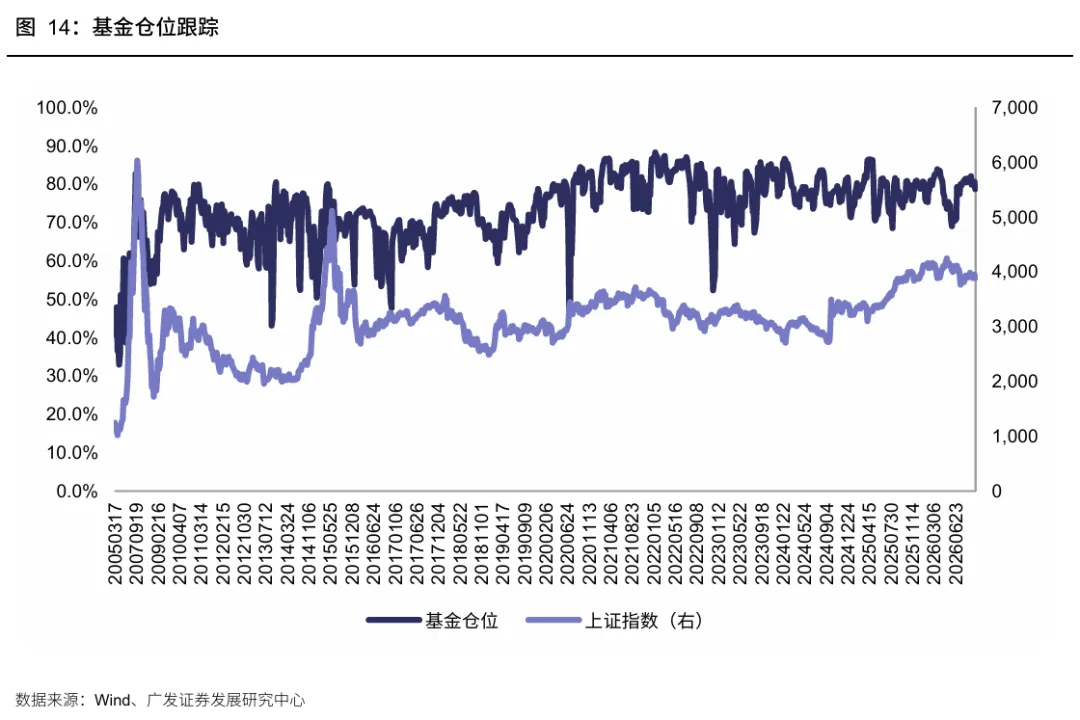
(三)基金仓位
普通股票、偏股混合、平衡混合、灵活配置,历史仓位中位数在60%以上,剔除联接,与中证800指数回归仓位,基金规模加权,反映整体权益基金仓位。
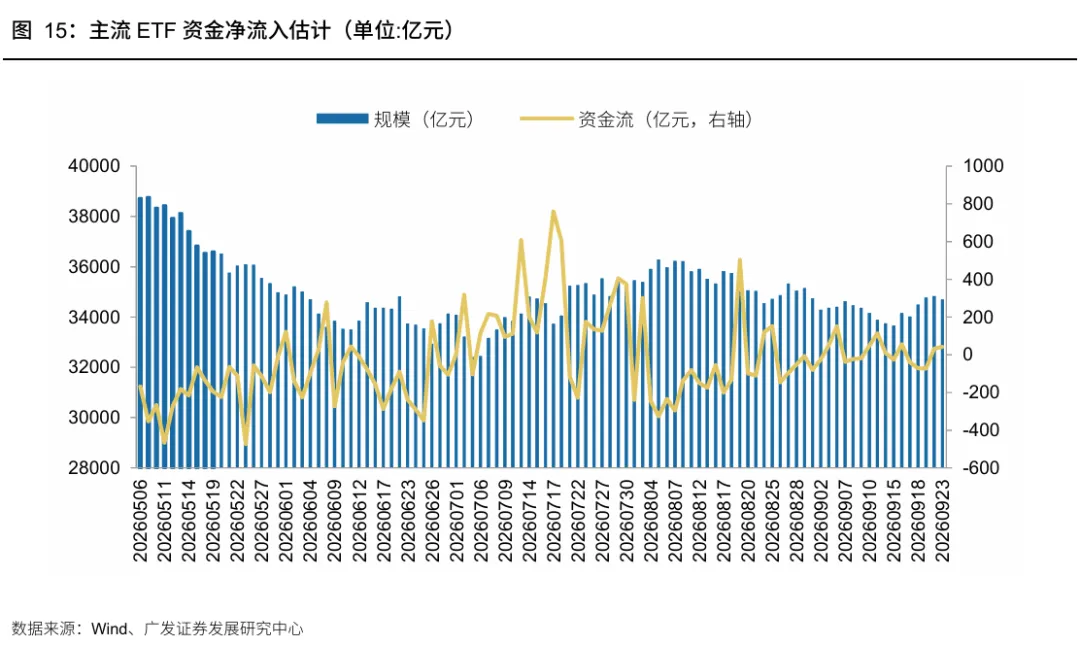
(四)ETF规模变化
(五)市场交易活跃度
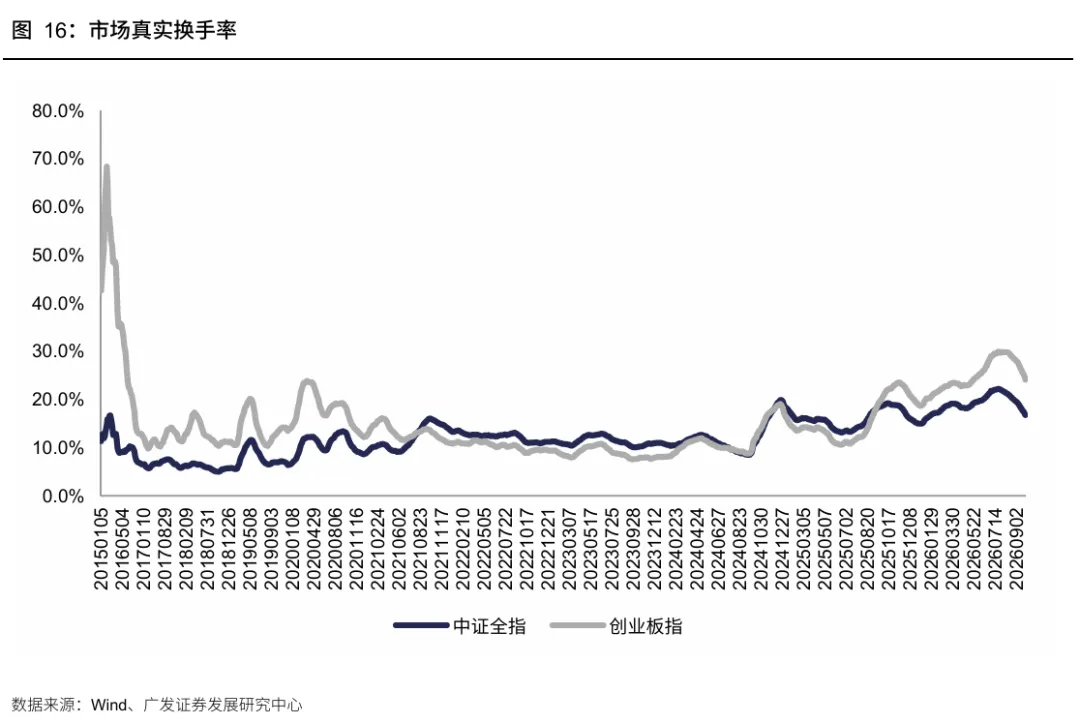
交易活跃度看,考虑自由流通股本后的市场换手率,以观察真实交易换手情况。
四、多维视角看市场
(一)宏观因子事件
宏观因子的变化体现了经济在周期内的变动,所以股市、债市、大宗商品的变化趋势与宏观因子的变化趋势密切相关。在宏观因子的选择上,我们从多个角度来考虑,对市场影响比较大的宏观因子主要包括货币政策、财政政策、流动性、通胀水平以及其他经济指标。
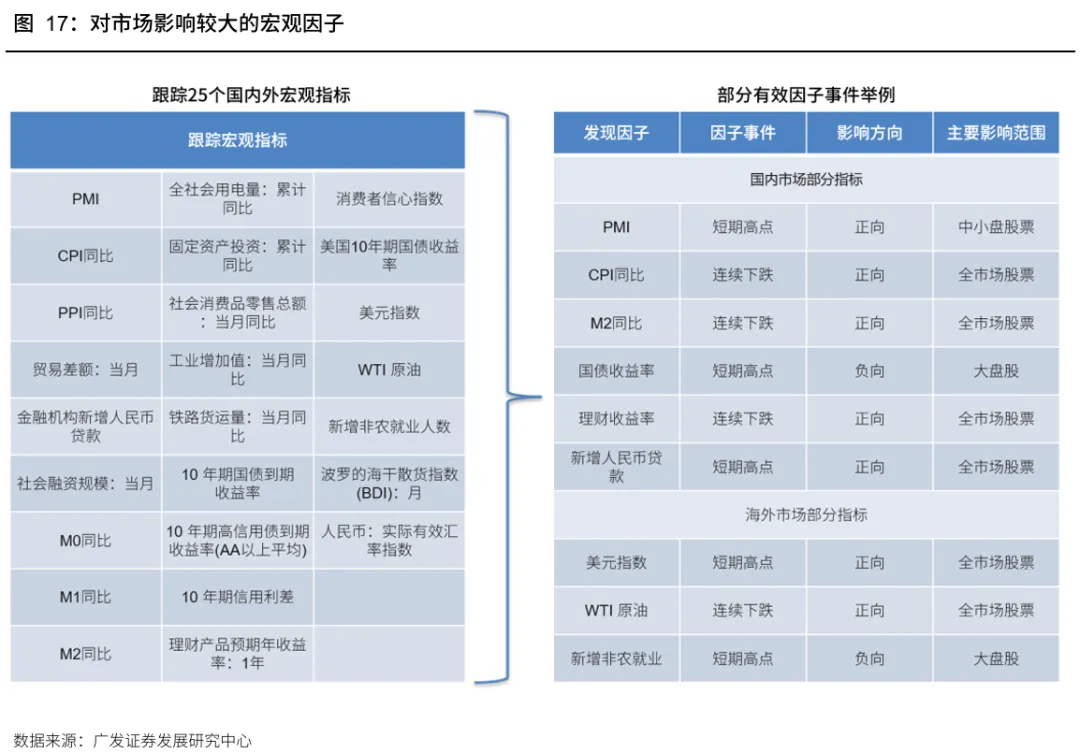
我们尝试利用宏观因子在最近一段时间内的走势作为未来资产趋势判断的依据,我们定义四类宏观因子事件(短期高低点、连续上涨下跌、创历史新高新低、因子走势反转)来表现宏观因子的走势,并从历史上寻找有效因子事件——即对于资产未来收益率影响较为显著的因子事件。
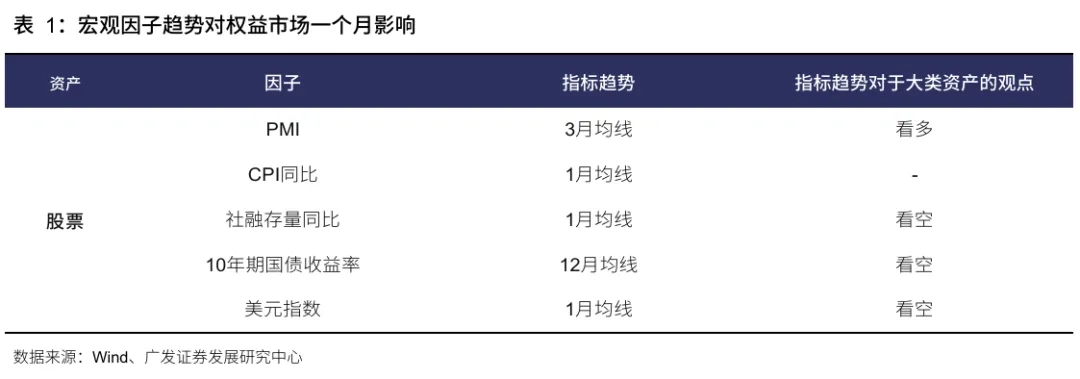
我们采用历史均线,将宏观因子走势分为趋势上行和趋势下行,然后统计历史上宏观指标趋势对于资产未来一个月收益率的影响,筛选在宏观指标处于不同的变化趋势下,平均收益存在显著差异的资产。当前宏观因子趋势对权益市场的影响如下表所示。
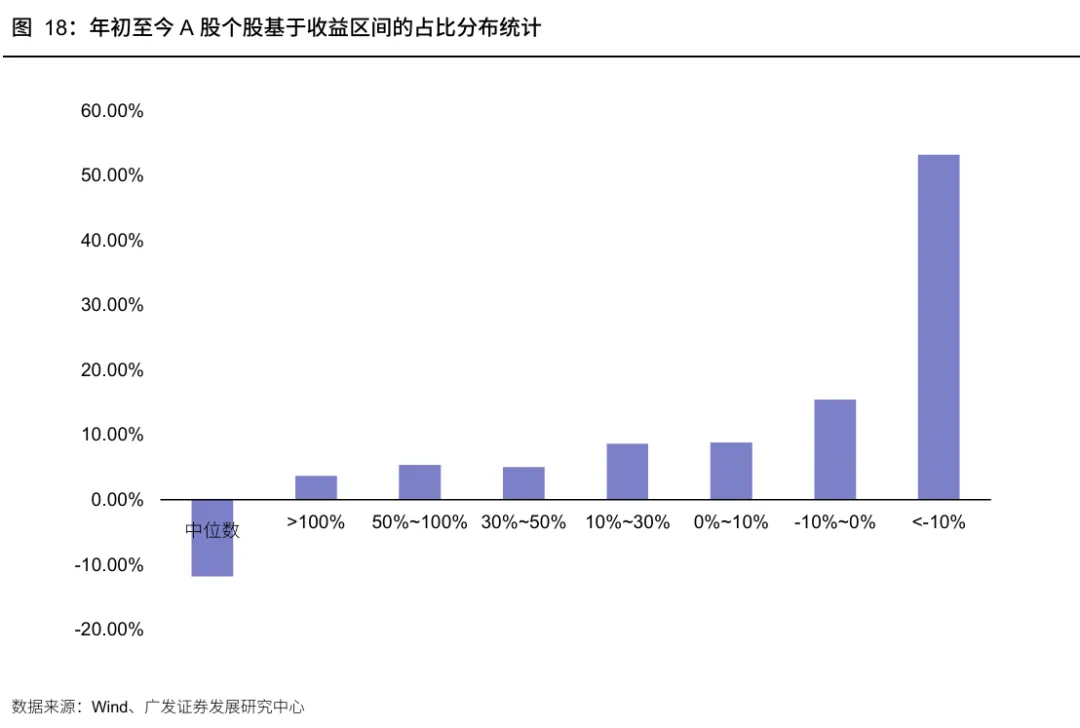
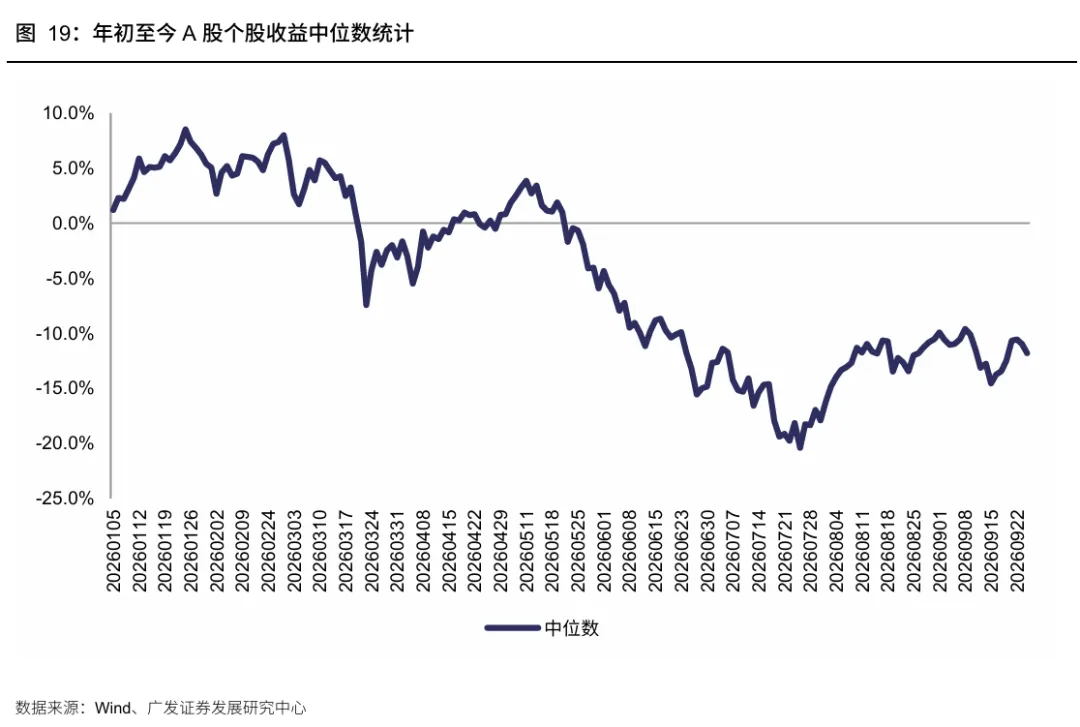
(二)年初至今个股表现统计
(三)风险溢价
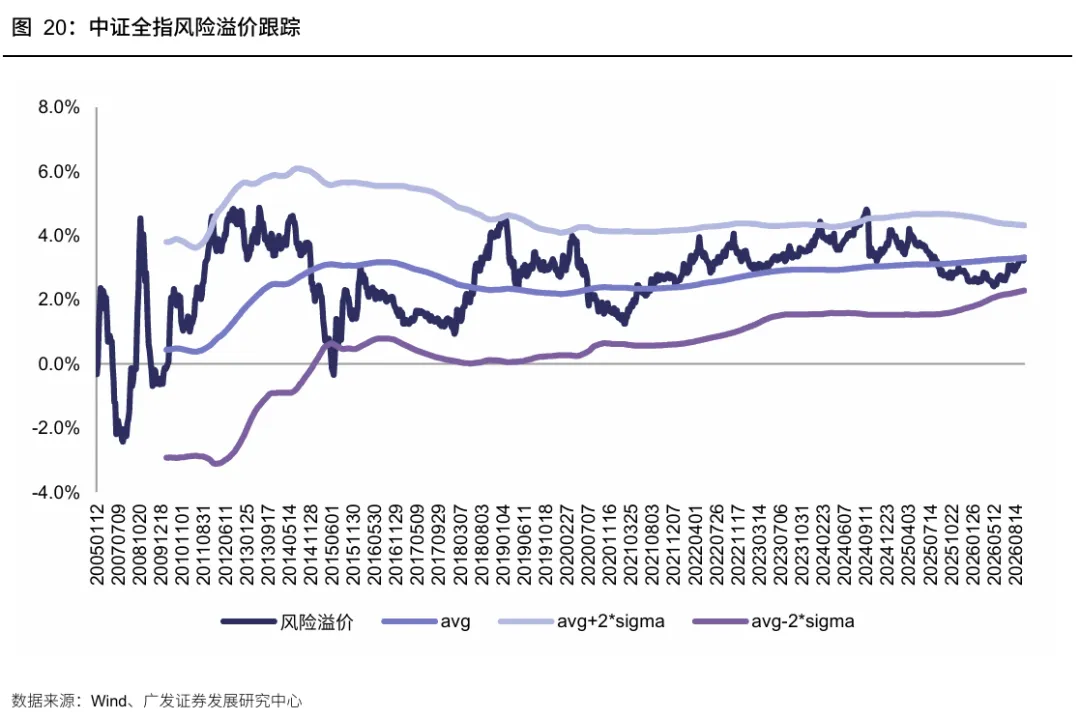
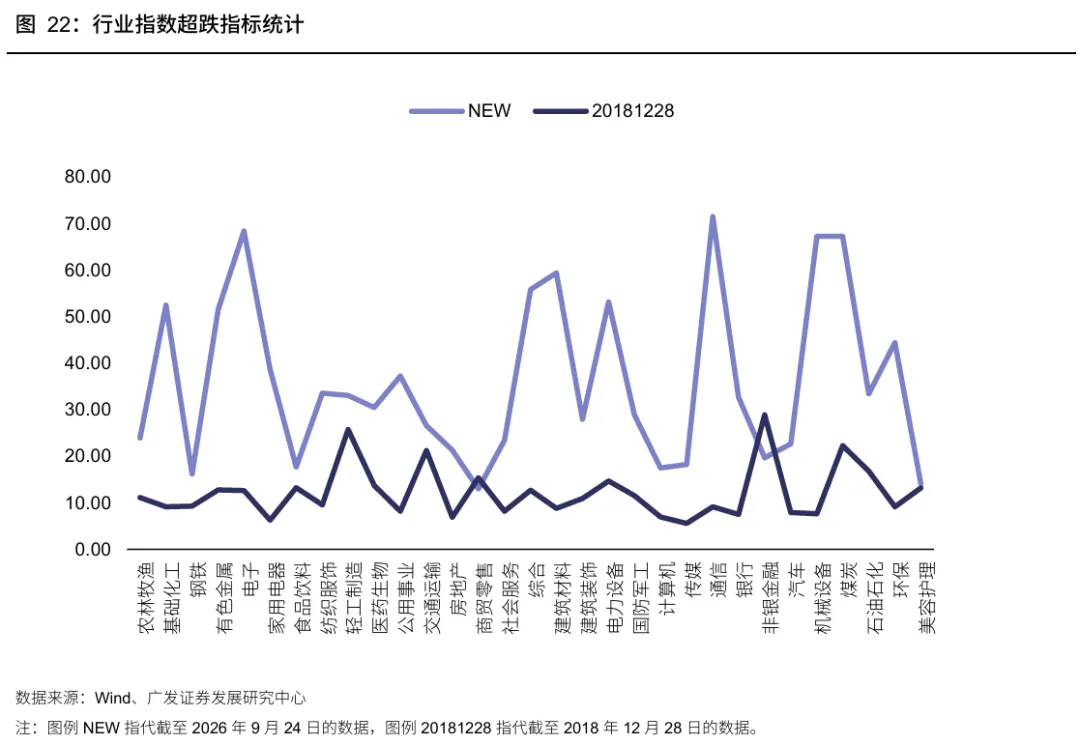
(四)指数超买超卖
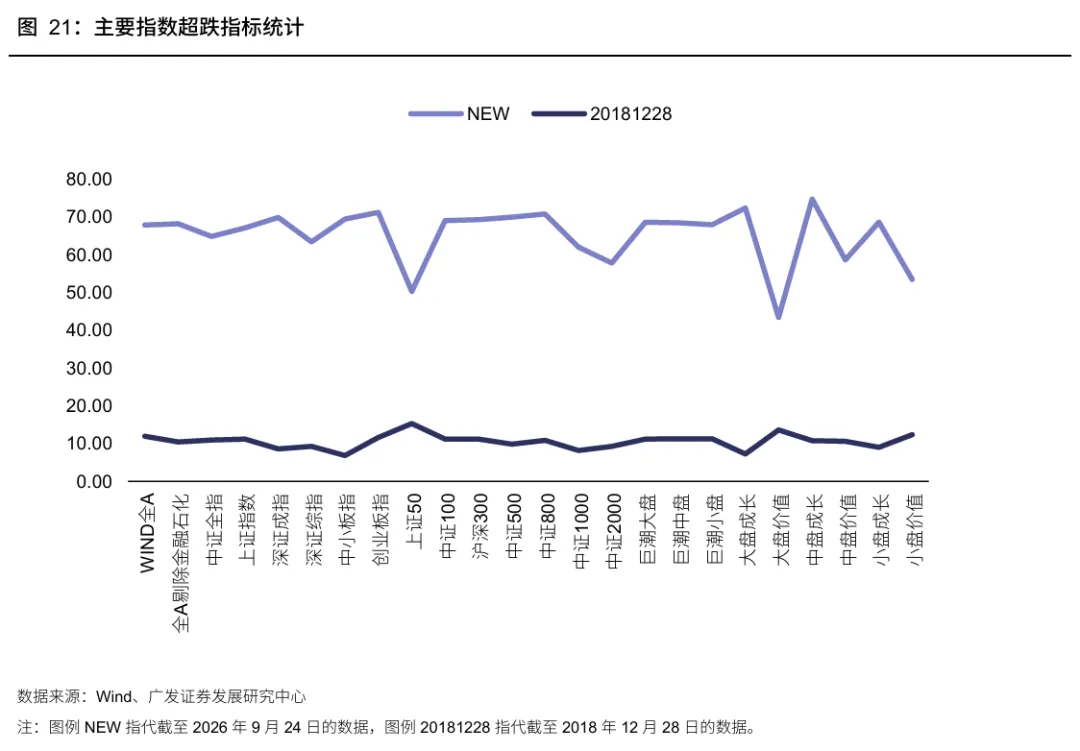
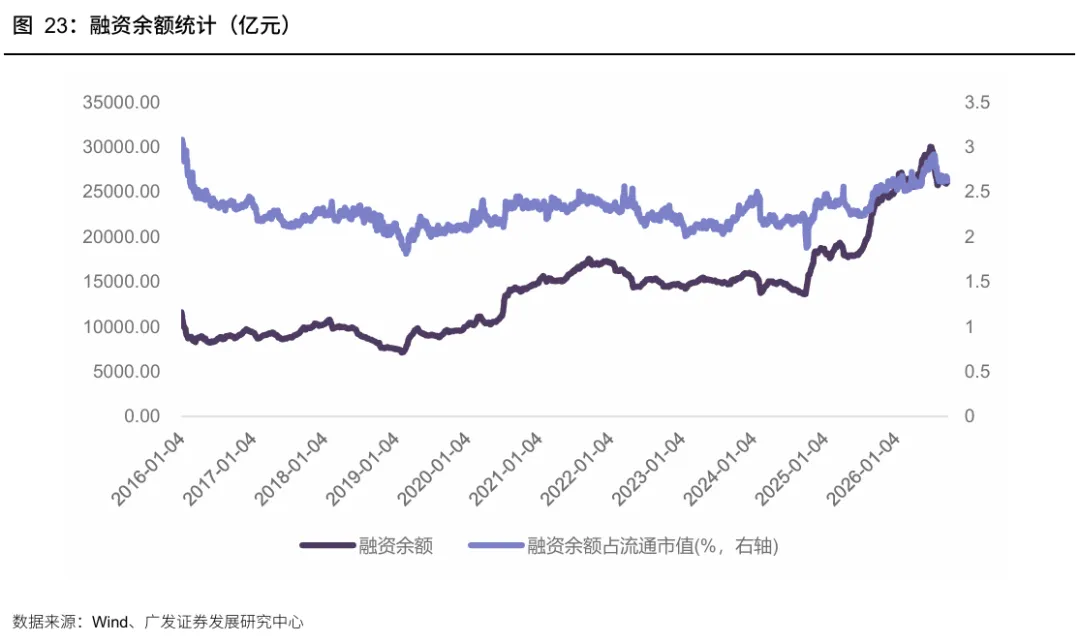
(五)融资余额
(六)卷积神经网络趋势观察
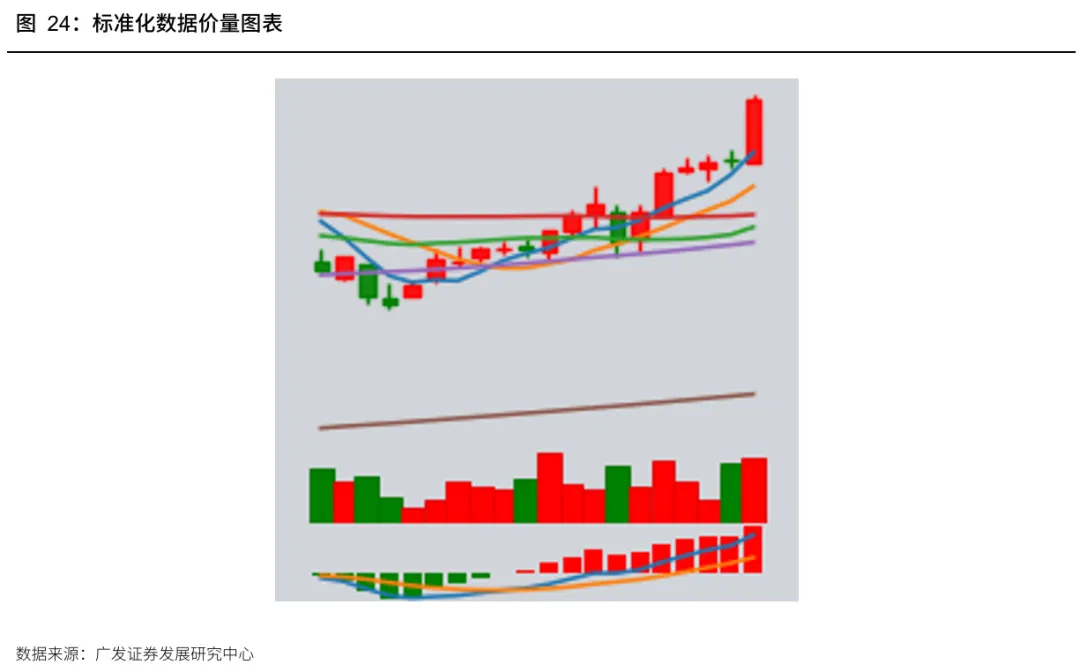
基于《基于卷积神经网络的股价走势AI识别与分类》等深度学习研究报告,对每个个股窗口期内的价量数据构建标准化的图表,探究了使用卷积神经网络对图表化的价量数据与未来价格进行建模,并将学习的特征映射到行业主题板块中。
风险提示
安宁宁 S0260512020003
祝健 S0260526070005
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~