桂林旅游|624.99万人次之后,主业还是亏的
桂林旅游|624.99万人次之后,主业还是亏的2025年,桂林旅游接待游客624.99万人次,同比增长9.97%。游客多了,公司也宣布扭亏为盈了。但翻开附注会发现,这笔盈利另有来处。 扭亏的三笔账 年报显示:营业收入4.40亿元,同比增长2.00%;归母净利润1103.28万元,上年同期亏损2.04亿元;但扣非净利润为-4731.98万元。 公司自己列出了扭亏的三项原因:一是上半年收回以前年度欠款5434万元,转回前期已计提坏账准备1999万元,增加净利润1999万元;二是12月完成资江丹霞公司100%股权暨所持债权对外转让,增加净利润2998.33万元;三是年末计提资产减值准备及信用减值准备合计3687.72万元。 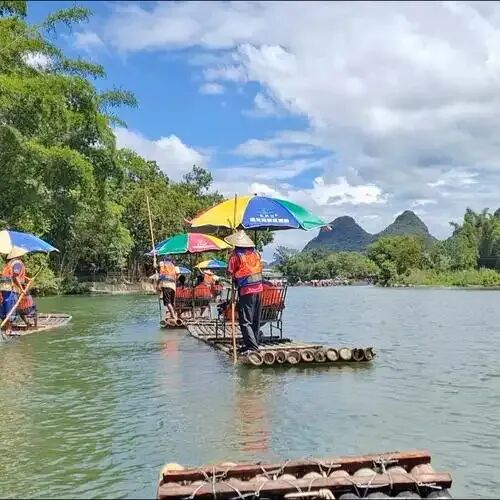
前两项合计约4997万元,是利润转正的全部来源。第三项说明包袱还没甩完。扣非后仍亏4732万,意味着主营业务的造血能力尚未恢复。 收入结构:老产品在下沉 景区旅游收入约2.1亿元,同比增长0.8%;漓江游船客运约1.27亿元,同比下降0.76%;漓江大瀑布饭店约7351.96万元,同比增长1.56%;客运服务约1639.69万元,同比下降13.08%;其他收入约1300.11万元,同比增长246.31%。 前三项加起来约4.1亿元,几乎就是全部营收,且全部是个位数波动。唯一高速增长的是“其他收入”,但基数只有1300万。客流在涨(景区接待329.83万人次,增长3.79%;漓江游船77.56万人次,增长2.58%),收入几乎没动——这是典型的客单价停滞,二次消费没做起来。 毛利率31.35%并不低,但销售、管理、财务费用合计1.54亿元,占营收34.94%。毛利覆盖不了期间费用,这是经营性亏损的直接原因。其中有息负债8.44亿元带来的财务费用,是刚性且难以压缩的部分。 甩包袱这条路,还能走多远 2025年公司做了一系列资产处置:资江丹霞股权转让、天门山出表、罗山湖确权。配合“引客入桂”政策,推出两江四湖主题夜游、新春焰火秀、“上新了·桂林”文创店、“光遇号”主题游船,天之泰大厦转型二次元商城,并探索低空游览项目。 这些动作的逻辑是一致的:处置低效资产降成本,聚焦大漓江核心资产做体验。战略上没有问题,但资产处置是一次性的资源,体验创新则需要持续的投入和迭代能力。前者能救当期,后者才能救长期。 公司2025年末未分配利润为负,不具备利润分配条件,年度不分配不转增。应收账款余额4053.16万元,相对于1103万元的净利润,比例偏高。 2026年怎么看 东吴证券2026年1月首次覆盖给予“增持”评级,预测随着提质增效与资源整合推进,业绩有望稳步增长;分析师普遍预期2026年净利润在3000多万元量级。这类预测的前提是处置收益不再重复、主业必须实质性减亏。 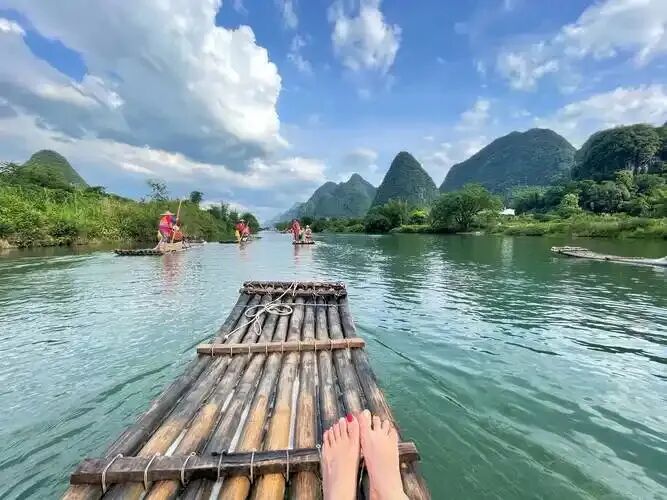
桂林旅游2025年的价值,不在于账面扭亏,而在于它终于承认了“门票经济”走不通,并开始动手拆包袱。这个动作值得肯定,但也要清醒:转让股权带来的2998万,明年不会再有一次。判断它该看三个数:扣非净利润何时转正、有息负债能否降到6亿以下、二次消费收入占比能否首次突破10%。第三个数字最难,也最关键。 免责声明:本文数据来源于桂林旅游2025年年度报告及公开披露信息,引用自《第一财经》、澎湃新闻及券商研报,仅为信息整理与案例解读,不构成任何投资建议。
PART 01
PART 02
PART 03
PART 04
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~