这5种旅游保险,买了等于白买
第一种:默认勾选的航空意外险
在订机票时,在价格下方往往有一份几十元的航空意外险,仅限此次航班,到达目的地后失效。
但是很多人已有整年的综合意外险。乘坐飞机或高铁以及日常生活中均处于保障期内,相当于一次航班支付两次费用。
而且许多人并不知道这一点。即使不买保险,航空公司也有法律规定赔偿责任:国内航班每位乘客赔偿限额为人民币40万元(来源于《中国民用航空旅客、行李国内运输规则》,以最新为准)。航意险赔付也不能扣除。
一年飞行次数很少或根本没有购买意外险的人,花费几十元获得一份保险也是可以理解的。一年飞行次数超过三次,则年卡更有优势。
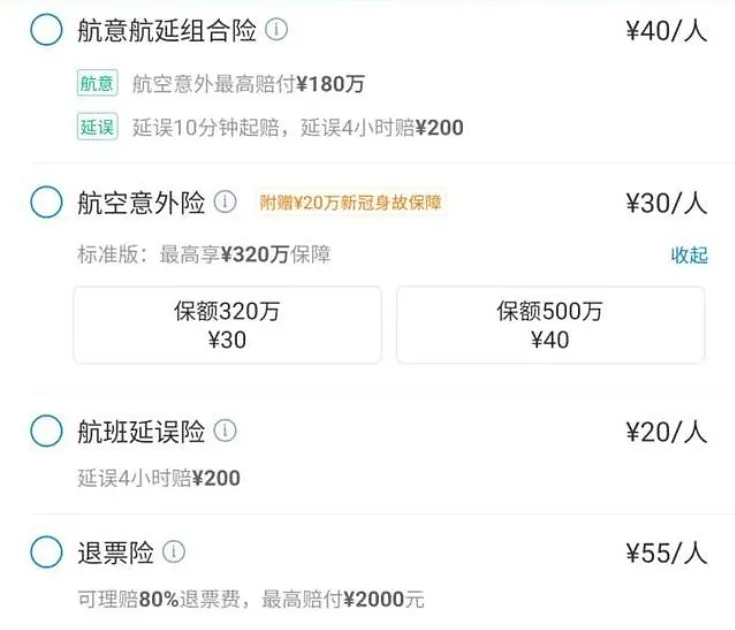
(保险五花八门)
第二类:在购票时一起购买的单次航班延误保险产品
很多消费者只关注价格问题。最重要的是起赔点:延误达到多少小时后保险公司才给予赔偿,各家公司不同。不看细则,在真正发生延误时才发现不够赔偿条件。
而最常见的就是重复投保,很多信用卡使用该卡支付机票款可获得延误保障服务,同时一些在线旅行网站也会免费提供一份延误保险给用户,在此基础上再单独购买一份延误保险就会出现重复投保的情况。
赔偿方式也需要明了。大多数情况下都是固定金额或者代金券形式,而不是按实际损失进行赔偿。
只有恰好飞延误高发航线并且没有任何卡权益或者赠送意外险情况下,购买才不会亏本。购买之前可以看看信用卡权益介绍,免费。
(赔偿套路多)
第三种:单独行李丢失险
想让行李由保险承担风险,需明确一点。托运的行李,航空公司自身就要承担责任:国内航线每公斤100元赔,随身物品最高3000元;而国际航线按照国际惯例,上限约为人民币一万余元(根据调整而变)并且行李21天未到即视为丢失,可索赔。
信用卡权益中,行李延误、丢失保障通常是标配。单独再投保,赔偿少且手续繁琐。
如果真的丢失了行李,则首先需要到航空公司开具事故证明材料,然后向航空公司进行投诉并使用信用卡权益,之后才是向保险公司申请。贵重物品随身携带,不要抱有理赔的心理。
(贵重物品随身携带)
第四种:重复购买旅行医疗
在出行之前对健康状况有所担心,在旅行保险中包含有医疗,还需要另外购买一份。这里有一个重要的原则:无论购买多少份,赔偿金额都不会超过实际支付费用,这是根据《保险法》的规定对于重复保险的规定。第一份赔付后,第二份很难得到赔付,那么这笔钱就白费。
可以叠加的是两类。身故或伤残等一次性赔付金,无论购买多少份都可以进行赔付;但是与医疗费用报销不能同时存在。
在购买第二份之前,请先查看手中这份保险覆盖范围:是否包括境外以及是否包含门诊。如果存在不足之处,则进行补充。
(认真看好保险覆盖范围)
第五种:随手勾选的小额险和赠险
在购买门票、预订酒店或者租车时,在角落处通常会有一个默认勾选的小额意外伤害保险以及免费赠送的保险。有三点相同之处:
- 保额低
一旦发生事故不能发挥太大作用; - 种类重叠
它们保意外,综合意外险一般都会包括; - 大部分可退
在购买之前仔细查看,一年可节省大量钱财。
去漂流、滑雪等活动时,临时增加一份专项保险是可以理解的;长期保障,还是应选择一款正规的全年意外险。
先清点手头已有产品,再考虑是否需要补充。顺序正确,才不会浪费钱。
以下几类人群要重视
第一到第五种易白白付出,前提是他们已经拥有其他保障。接下来这几种人相反,这笔费用绝对不能省。
- 出国旅游者
国外就医费用高昂,而紧急救援转移费用更高。出国之前投保一份足额并且包含紧急救援以及医疗直付旅行险是非常必要的。 - 玩高危运动的人
滑雪、潜水、跳伞等,在大部分旅行险中都会列为除外责任,发生意外不予赔偿,如果行程中有这类活动需要另外单独购买可保项目; - 带老人小孩出行
一老一小突发状况较多,选择旅行险时应以医疗费用及行程取消保障为主,要比节省下来的保费更有价值。
保险买得好,比买的多更重要。
💬 今日互动
TBTI人格:旅途中,你愿意为"买回自己的时间"多花一笔预算吗?
A. 愿意,真正的奢华是不被任何人事物追赶
B. 不太愿意,性价比还是我出行考虑的第一优先级
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~