123元和270元,买境外旅游险,到底差在哪里?
同样是7天、100万保额,一份123元,一份270元。买保险,究竟应该怎么选?
前几天,帮两位朋友挑选境外旅游保险。
考虑到她们的出行需求,我推荐了苏黎世「万国游踪」境外旅游险:
7天保障,100万元保额,保费270元。
我把产品方案和相关保障内容发给她们,希望她们能够根据自己的实际需求做个比较。
后来,她们回复我:
“不好意思,她们自己又选了这款。”
她们最终选择的是支付宝蚂蚁保上的一款境外旅游保险,保费123元。
我回复:
“没事,不要紧。”
说实话,我完全理解。
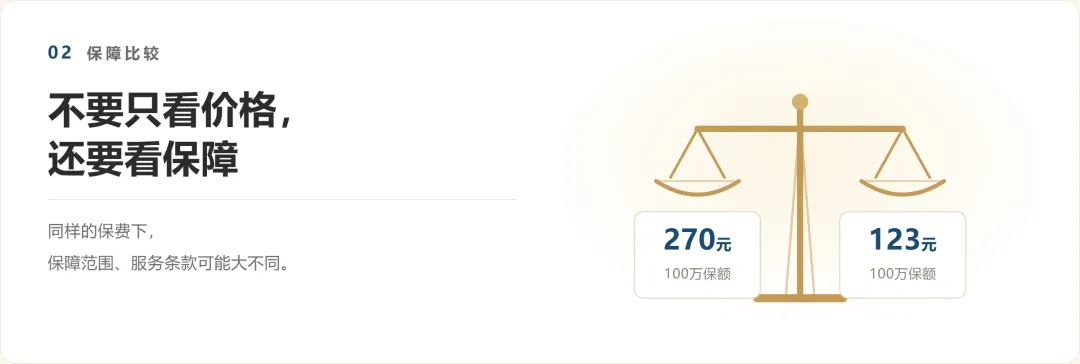
同样是7天、100万元保额,一个270元,一个123元,相差147元。
如果只看价格,123元显然更有吸引力。
而且,保险本身就是一种特殊的消费品。买的时候,谁都希望保费尽可能便宜,保障尽可能全面。
但这件事也让我再次思考:
保险的极致性价比,到底应该怎么定义?
一、123元和270元,差的究竟是什么?
先明确一点:
100万元保额,不等于100万元的所有风险都能赔。
同样的保障期限、同样的意外身故保额,并不意味着两款产品的保障内容完全一样。
真正值得比较的,是保险合同背后的细节。
例如:
境外医疗费用的保障额度是多少?
意外医疗有没有免赔额?
疾病医疗是否包含?
紧急医疗运送和医疗送返如何保障?
旅行延误、行李损失等责任是否包含?
是否有24小时紧急救援服务?
不同国家、地区以及特殊活动有没有承保限制?
这些细节,往往比一个醒目的100万元保额更值得关注。
我推荐270元的产品,不代表它一定比123元的产品好。
同样,123元也不代表保障一定不足。
如果一款价格更低的产品,能够充分满足客户的实际保障需求,那么它当然是值得选择的。
保险的性价比,不是简单地比较保费,而是比较每一分钱究竟买到了什么。
二、互联网平台买保险,方便是真的,但理赔也需要专业支持
我并不排斥互联网保险平台。
事实上,蚂蚁保等互联网平台,让保险购买变得越来越简单。
打开手机、选择产品、填写信息、完成支付,几分钟就能买到一份保险。
这是一种进步。
但我想提醒大家:
买保险很简单,真正遇到保险事故之后,事情可能没有想象中那么简单。
尤其是境外旅行。
想象一下:
你在国外旅行,突然发生意外,需要去医院治疗。
语言不通,不熟悉当地医疗体系,不知道应该联系保险公司还是救援机构。
医院需要你提供相关证明,后续理赔还需要准备诊断记录、费用清单、付款凭证等材料。
如果涉及紧急医疗运送,流程可能更加复杂。
这个时候,你真正需要的是什么?
不只是一份电子保单。
你还需要有人告诉你:
第一步应该做什么?
应该联系哪个机构?
哪些费用需要提前确认?
哪些材料必须保留?
后续理赔应该怎么准备?
如果遇到理赔争议,又应该如何沟通?
这里需要客观说明:通过蚂蚁保购买保险,并不意味着保险公司就不承担理赔服务。无论通过哪个渠道购买,最终都要依据保险合同约定,由承保保险公司审核理赔。
但消费者在投保前获得的专业咨询,以及出险后的协助和跟进服务,可能存在差异。
互联网平台解决的是购买便利,专业经纪服务更关注整个保险过程中的需求与问题。
三、为什么我更看重保险经纪人的长期服务?
我越来越觉得,保险经纪人的价值,不应该只是帮客户找到一款产品,然后发一个投保链接。
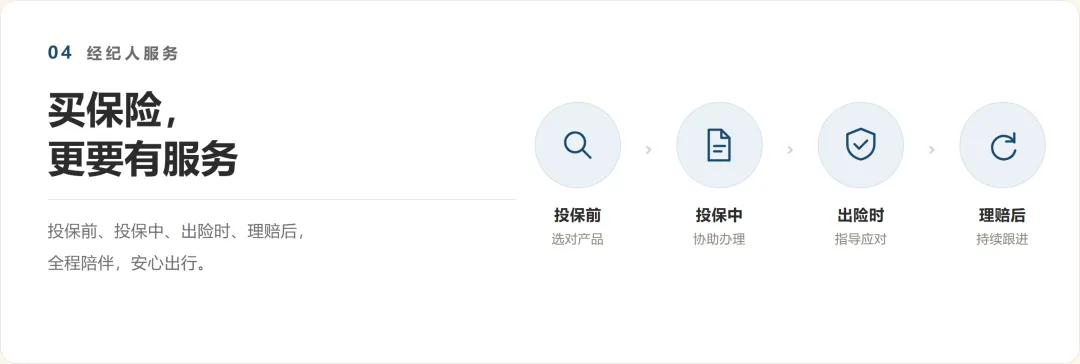
真正负责任的服务,应该贯穿整个保险周期。
我认为至少包括四个阶段:
01 投保前:帮客户选对,而不只是买到。
了解客户的出行目的、目的地、保障需求和预算,比较不同产品的保障责任、免责条款和投保条件。
02 投保时:把重要细节提前讲清楚。
包括保障起止时间、责任限额、投保条件、免责条款,以及需要特别注意的事项。
03 出险时:尽可能成为客户的第一联系人。
帮助客户了解应该联系谁、如何寻求紧急救援、如何保存证据,以及如何按照保险公司的要求处理。
04 理赔时:协助整理材料,跟进理赔进度。
帮助客户理解理赔要求,整理申请材料,在授权和职责范围内协助与
文|向自由而翔 · 明亚保险经纪
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~