曼谷失联摄影师平安回国刷屏:出境旅游险怎么买才真的有用?
曼谷失联摄影师平安回国刷屏:出境旅游险怎么买才真的有用
明姐说 · 专业款 · 出境旅游险怎么买 · 原创
这两天连着刷到几条让人揪心的新闻:多起中国公民赴泰国后失联,其中那位在曼谷失联的摄影师,家人发帖求助、全网揪心之后,终于平安回国了。评论区一片「还好回来了」,但我更想把这份庆幸往前挪一步——如果人在境外真的遇到意外或突发疾病,一份买对了的旅游险,才是能第一时间把你捞出来的东西。今天就把出境旅游险怎么买这件事,一次讲透。
出发前的功课,是境外最硬的底气
出境旅游险怎么买?先搞清它和境内意外险的区别
很多人以为自己有意外险就万事大吉,这是个常见误区。大部分境内意外险和医疗险,条款里明确只保障中国境内的医疗费用,人一出国门,基本用不上。境外旅游险是专门为出境场景设计的一揽子保障,核心不是赔你摔了那一跤,而是解决在陌生国家出事之后的整套麻烦:语言不通的就医、动辄几万的账单、需要转运时的安排。
先记一个电话 外交部全球领事保护与服务应急热线:12308。人在境外遇到安全紧急情况,先打它,再联系保险公司的救援电话。出发前把这两个号码存进手机,比什么攻略都实在。 |
一张表看懂:五大保障,一个都不能少
这五项里,我最想让你多花心思的是医疗和救援这两项。原因很简单:延误、丢护照是花钱的事,医疗出事是救命的事。东南亚、日韩这类热门目的地,医院对游客常常是先收费后治疗,没有保险兜底,一个阑尾炎手术就能把整个旅行的预算打穿。
三个最容易被忽略的坑,出发前必看
坑一:医疗额度买太低。建议医疗责任的额度三十万起步,去欧美、日本这类医疗费贵的地区,往更高配。别为了省几十块保费,把真正的风险留给自己。
坑二:高危活动没看免责。潜水、浮潜、滑雪、徒步、骑摩托,这些旅行里最常安排的项目,很多产品默认免责或者需要附加条款。行程里有这些活动的,买之前逐条对照免责清单,该附加的附加,不然出了事就是一纸空文。
坑三:生效时间和保障地区没对齐。旅游险生效时间要覆盖整个行程,含起飞当天,时差别忘了算;保障地区要和目的地完全一致——我有客户目的地是东南亚某国,买的却是「全球除某地区」计划,理赔时才发现对不上。
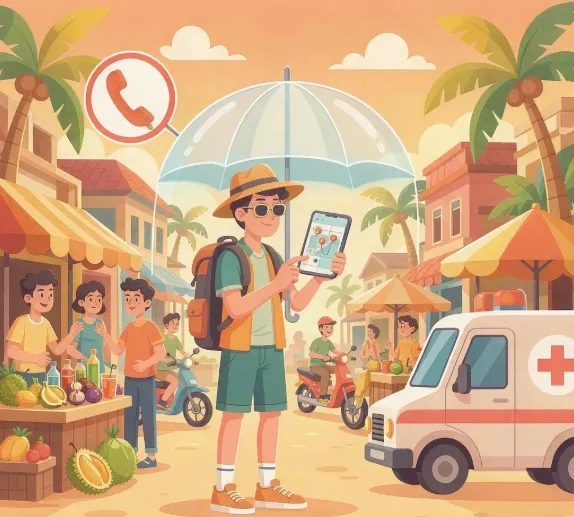
医疗、救援、免责:出发前过一遍
明姐的出境游投保三步法
第一步,定行程:确认目的地、往返日期、行程里有没有高危活动。
第二步,挑责任:医疗额度三十万起步、确认有24小时中文救援和医疗送返,再按需加延误、证件责任。
第三步,存电话:把保单号、保险公司境外救援电话、外交部12308都存进手机,同行家人各存一份。三步做完,十分钟,你的出境游才算真正上了保险。
再多叮嘱一句出险后的动作。人在境外真的就医了,第一时间拨打保单上的救援电话,让保险公司介入安排,别自己先垫了钱再想报销;所有单据原件留好,病历、诊断证明、费用清单、机票行程单,一样别丢,回国理赔全靠它们;拿不准要不要赔的,也先报案再说,报案这步永远不亏。
最后说句心里话。那位摄影师能平安回来,靠的是全社会的接力;但我们不能指望每次都有热搜帮忙。出境旅游险不贵,一年几百块,买的是陌生土地上的一份确定。所有产品责任、额度、免责细节,以具体产品条款和投保页为准,拿不准的,出发前问我一句。
「旅行的意义是看世界,而保险的意义,是让你敢放心去看。」 |
关注【明姐说】,回复「旅行」 免费领取《出境游保障自查清单》 视频号也叫「明姐说」,每天一条口播干货,搜得到我。 |
我是明姐,深耕保险业的10年老兵,只讲真话。
免责声明:本文内容仅供参考,具体保险产品条款及保障范围以投保时合同为准。保险需求因人而异,建议结合个人实际情况咨询专业顾问。

相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~