吃透一个行业75|『 旅游及酒店 』最挣钱的一段,是12家握着索道的公司
导语:11月16日这天,90个一级行业里收红的11个,旅游及酒店记下-0.40%,全场位次第17,在未写板块中排第三。35家公司里有一处反差格外扎眼,12家景区索道收入只占9.82%,净利却有16.46亿元,7家演艺餐饮收入占32.91%,净利写成-40.15亿元——游客的脚步走到哪一站,钱留下的地方并不在一处。
概念速查卡:酒店住宿:把房间和床位卖给过夜的客人,锦江酒店、首旅酒店、君亭酒店、华天酒店、金陵饭店都在这一格。房价和入住率一起决定收入,加盟店数量决定铺得多广。景区与索道:靠门票、索道和景交车收钱,黄山旅游、峨眉山A、长白山、九华旅游、天目湖是代表。维护与折旧先摆在那里,客流一旦上来,利润弹性最大。旅行社与出行:把机票、酒店、门票拼成一条行程卖出去,中青旅、众信旅游、岭南控股、凯撒旅业、桂林旅游都在这一格。收入里代收部分不小,真正归自己的主要是一点佣金和服务费。演艺与餐饮:卖一场演出或一顿饭,宋城演艺、华侨城A、全聚德、西安饮食、同庆楼属这一类。场地和人工得先垫上,客流跟不上时,亏起来也快。
壹35家里14家翻红,岭南控股涨了2.85%
11月16日收盘,旅游及酒店在90个一级行业里记下-0.40%,位次排到第17,跌幅处在中游。35家名单里14家上涨、19家下跌,红盘比绿盘少了一截。岭南控股以2.85%站在涨幅最前,九华旅游涨2.10%,峨眉山A涨2.09%,首旅酒店涨1.47%,红盘从旅行社、景区一路散到酒店。
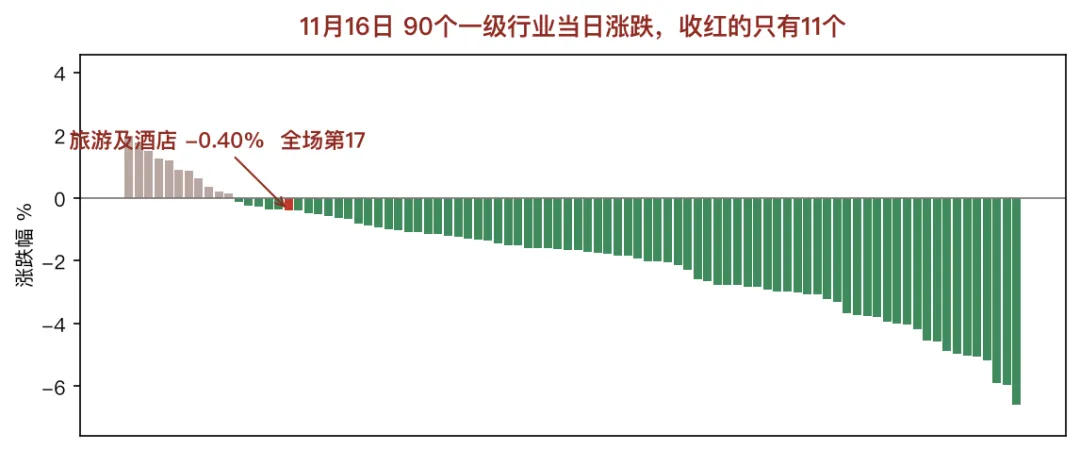
▲ 九十个行业的涨跌柱横向铺满整幅,旅游及酒店这根单独上红,位置靠近中间;右端几根深绿把刻度拽长,当日名次写在柱旁。
跌的一侧,*ST西旅-6.43%落在最后,ST云网-4.27%,君亭酒店-2.13%,张家界-2.02%,长白山-1.85%。带风险警示的两家公司恰好占了跌幅前两名,其余三家分属酒店和景区,说明这一天的卖方压力并没有只压在一条线上。把整块指数当成一个方向去猜,容易漏掉这点内部差别。
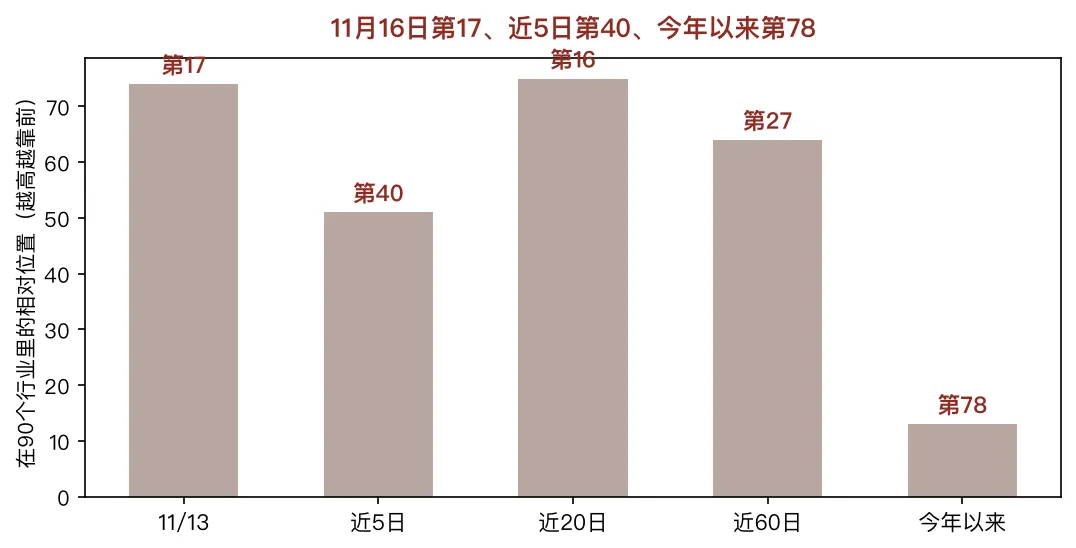
▲ 五根横杠记录当日到年初的位次,20日那根最高,年初至今那根最低;长短错落之间,同一批股票在短窗口和长窗口里换了完全不同的排位。
成交这一项,35家全天合计26.31亿元,平均单家中位只有0.4584亿元,换手中位1.4%。盘子薄到少量买单就能把分时扯出细长尖角,当日名次只能算一张临时门票。把几个窗口摞起来看,当日第17、5日第40、10日第44、20日第16、60日第27、年初至今第78,短窗口忽上忽下,长窗口一路往后退。
近处名次忽高忽低,远处名次却稳稳压在后面,20日能排到第16,年初至今只剩第78位。我更愿意把这种反差当成两条线,一条是最近三周的修复,一条是全年尚未抹平的缺口。前面三篇从材料加工写到车轮流通,数据都停在11月16日,这一篇把镜头推到游客掏钱的那几站,看的是同一天里另一种钱怎么流动。
这一天红绿两端还藏着一条线。岭南控股和九华旅游收红,靠的是旅行社门店与景区客流;*ST西旅和ST云网收在跌幅前两名,名字都已带警示,交易情绪跟普通公司不在一个层面。景区门票和酒店房价虽然都卖给游客,定价方式却差得远,前者看资源容量,后者看出租率,资金在同一天给出的报价自然不会齐步。
盘面之外,公司名字也透露了点线索。岭南控股和九华旅游这类公司,主业分别压在旅行社和景区,涨的时候并不靠同一份订单;*ST西旅和ST云网名字前多了警示,跌起来更容易被情绪放大。把这35家按名字排一遍,看不出利润分层,按付款场景切开才看得清。
贰深主板17家,沪主板15家,创业板只有3家
上市板按代码一个个数,深市主板17家最多,沪市主板15家紧随,创业板3家,北交所和科创板没有成分。深沪两处加起来32家,占去九成以上席位,多数名字在市场里待了不少年,能翻出来的日线足够长。两家带风险警示的公司是*ST西旅和ST云网,后面统计连板时不会算进去。
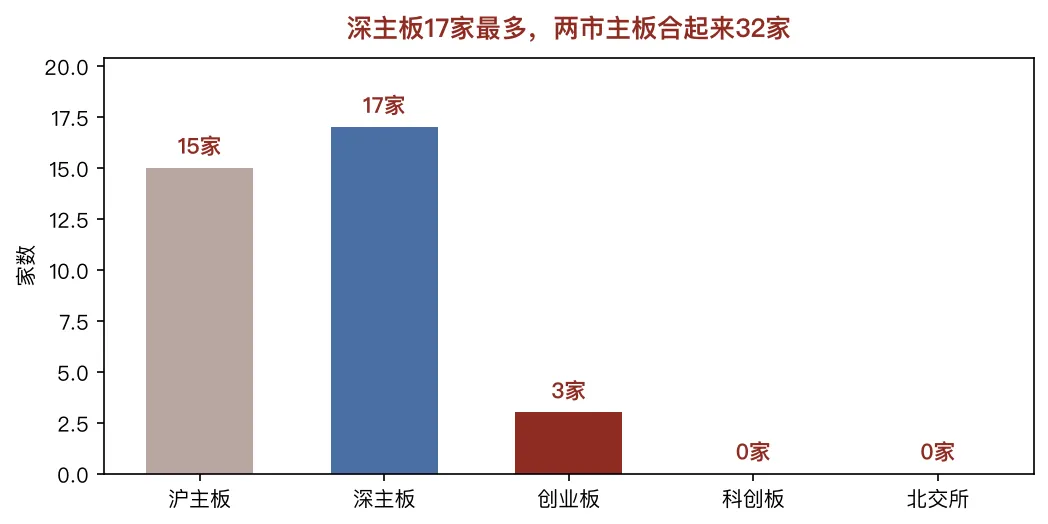
▲ 三个上市板各立一根竖条,深市主板那根最高,沪市主板只差一点,创业板贴着底边;柱顶写着家数,下面另标了两家带风险警示的公司。
35家合起来的总市值是1874.88亿元,其中能公开买卖的部分1685.68亿元,平均单家中位43.19亿元。500亿这一档空着,锦江酒店以222.5亿元排在最前,首旅酒店146.28亿元、宋城演艺138.03亿元、华侨城A127.8亿元依次跟上。头两家的市值加在一起,只占全行业19.67%,头部并没有把整条曲线抬高多少。
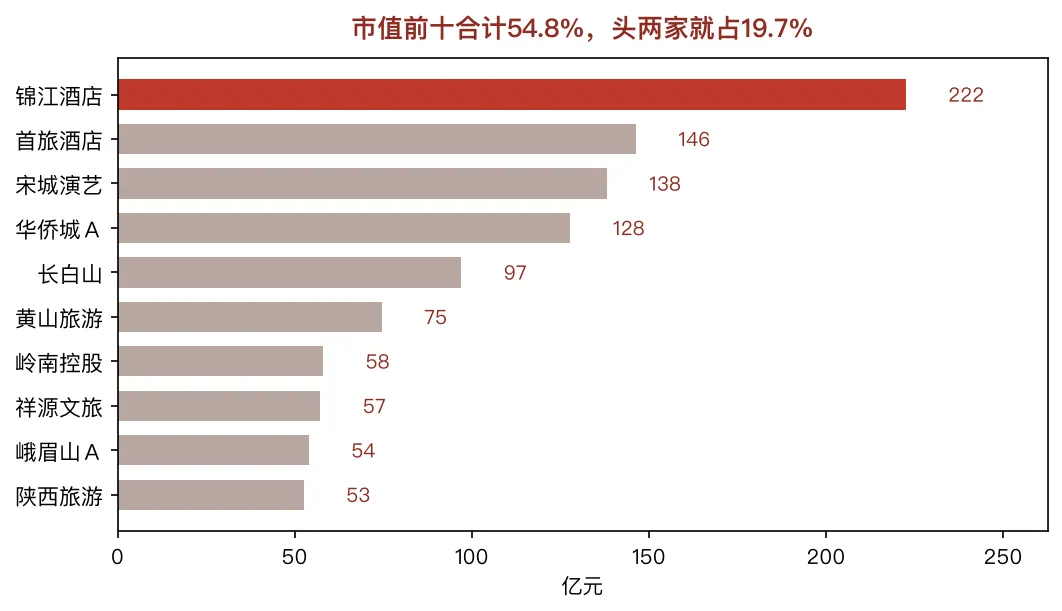
▲ 市值前十的公司按从小到大横排,锦江酒店那根最长并单独上红,首旅酒店与宋城演艺紧跟其后;每根尾端标着亿元数,标题里交代前十合计。
估值这一栏能算出正倍数的有23家,中位数38.93倍,宋城演艺23.26倍,锦江酒店18.02倍,首旅酒店16.66倍,君亭酒店却到118.31倍,长白山也有80.95倍。其余12家不是净利为负就是没有可比倍数,演艺餐饮那一段占了不少。倍数拉得这么开,说明这行没有一把统一的尺子,卖房间的看入住率,卖门票的看客流,卖演出和饭菜的看翻台与上座。
35家公司的盘子小,不等于定价便宜。正市盈率的中位到38.93倍,锦江酒店和首旅酒店都在20倍以下,君亭酒店却站到118.31倍,长白山也有80.95倍,市场给连锁酒店和单一景区的是两套估值语言。把倍数按段拆开看,酒店住宿更看重开店数量和出租率,景区索道更看重客流弹性,演艺餐饮那7家甚至有一半算不出正倍数。
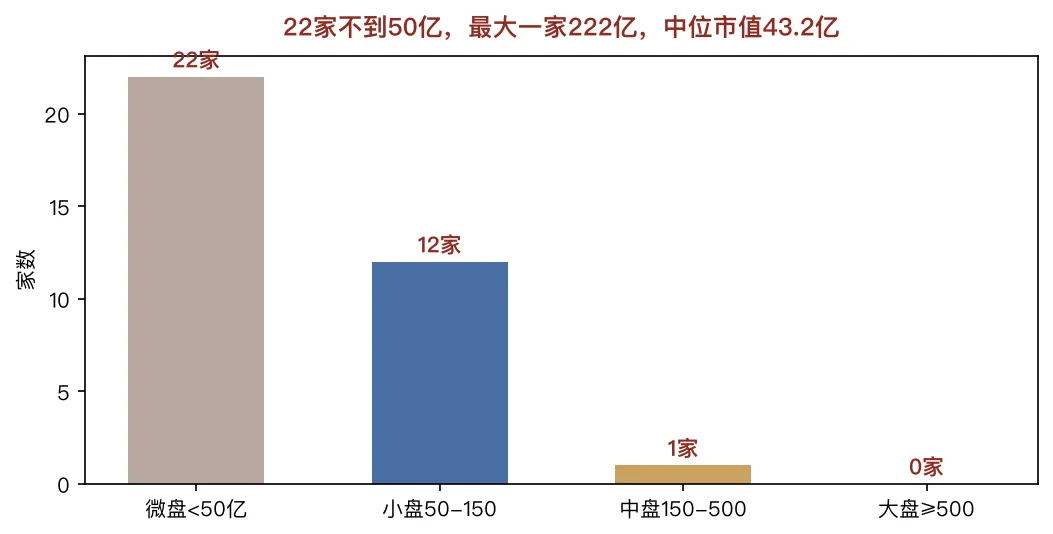
▲ 四道市值门槛把35家分成四层,50亿元以下那层最拥挤,往上依次变稀,500亿元那一层空着;中位数字写在标题,层内家数标在箱口。
尾巴上的公司也值得单独点一下。*ST西旅只有16.88亿元,ST云网13.66亿元,两家都挂着风险警示;同庆楼30.39亿元,君亭酒店30.37亿元,体量跟头部的锦江酒店不在一个台阶上。头尾相差十几倍,这种落差在读指数和距峰时得一直记着,平均线盖不住公司之间的长短。
三个口径摆完以后,轮廓才完整。深沪主板几乎包下全部席位,中位市值只有43.19亿元,正市盈率的中位却到38.93倍,盘子小和倍数高同时出现在这35家公司身上。光看旅游及酒店这5个字,读不出这种拧巴,要读明白只能回到一间客房、一张门票和一次演出上。
叁35家按“游客把钱交给谁”切成4段
这篇用的尺子,看的是游客最后把钱递给了谁。这35份资料,我是按经营范围和主营构成逐份翻过的,客房卖给出差和度假客人的归一段,门票索道收过路钱的归一段,订票订房排行程的归一段,演出座位和餐桌的归一段。有公司在两格里都出现,就按主营收入占最高的那项归档,这是本篇自定的口径,和交易所公布的类别并不对应。
这种切法不按公司名字走,按游客付款的那一下走。同一个酒店品牌既接散客也接团队,收入落进客房和会议两块,归位时看哪块贡献更大;景区公司卖门票之外还卖索道和景交车,票根换了几张,钱还是从同一道闸机口进来。把付款场景当成坐标,4段之间才不会互相串账。
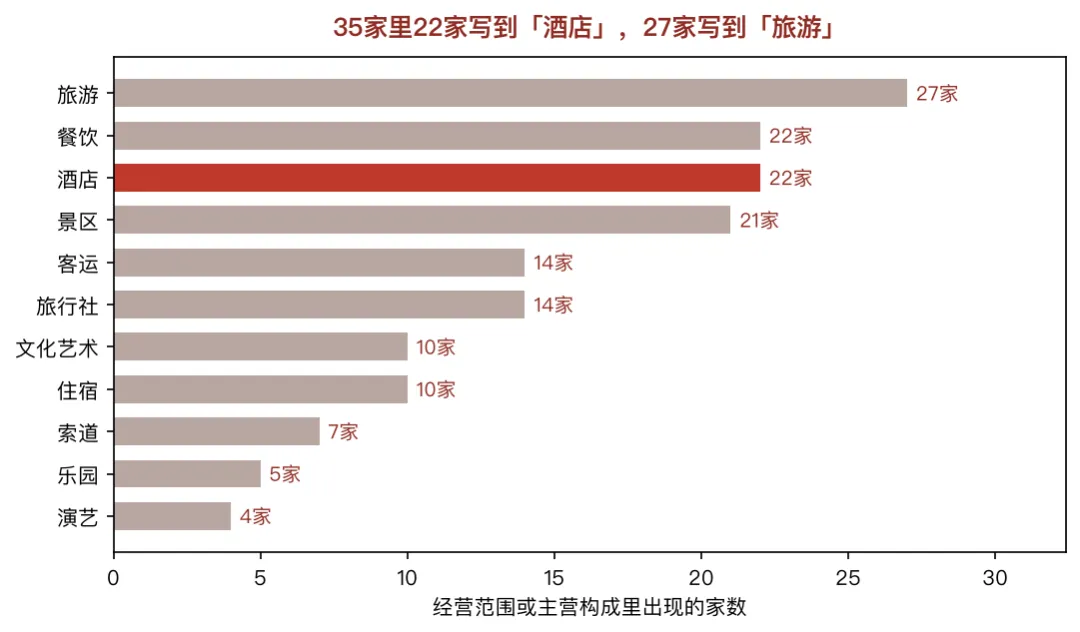
▲ 三十五份经营范围里,旅游和酒店两个词出现得最密,餐饮、门票、索道随后跟上;每根横条末尾写着命中的公司数,词与词之间允许重复。
词频只能给个粗线条:35家里22家写到旅游,9家写到酒店,餐饮、门票、索道各有若干家提到。同一家公司常常占好几格,这些词不能相加,只说明这份名单确实围着游客的行程打转。真要分清楚,还得看钱是付给前台、售票口、旅行顾问,还是付给剧场和后厨。
第一段酒店住宿5家,锦江酒店、首旅酒店、君亭酒店、华天酒店、金陵饭店都在里面,卖的是一张床和一晚上的服务;第二段景区索道12家,黄山旅游、峨眉山A、长白山、九华旅游、天目湖靠山和水收票;第三段旅行社与出行11家,中青旅、众信旅游、岭南控股、凯撒旅业替人安排行程;第四段演艺餐饮7家,宋城演艺、华侨城A、全聚德、西安饮食、同庆楼卖的是场次和座位。
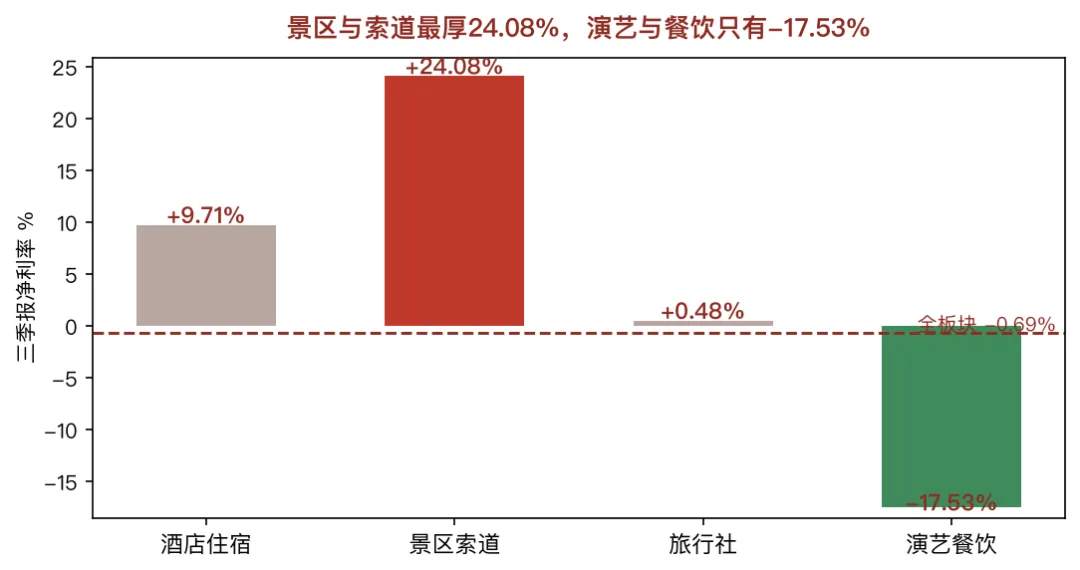
▲ 四条净利率横杠从左到右排开,景区索道那根最长并单独上色,酒店住宿跟在后面,旅行社贴近零轴,演艺餐饮那根伸到零轴左边。
4本账摆到一处,最挣钱的那段收入最少。酒店住宿5家前三季录得183.82亿元营收,净利一侧是17.85亿元,净利率9.71%;景区索道12家收入仅68.34亿元且净利一侧记着16.46亿元,净利率24.08%;旅行社11家收入214.69亿元,净利一侧只有1.02亿元,净利率0.48%;演艺餐饮7家收入228.98亿元,净利一侧是-40.15亿元,净利率-17.53%。
把收入份额和利润份额再对一遍,错位的程度更清楚。景区索道12家只占9.82%的收入,却拿走16.46亿元的正净利;演艺餐饮7家占32.91%的收入,亏损额达到40.15亿元,一家华侨城A就亏掉47.07亿元。旅行社那11家最像过路财神,30.85%的收入从账上走一遍,最后留在净利这一栏的只有1.02亿元。
肆门票那一段收入最小,利润却最厚
收入排序和利润排序在这里几乎是倒着的。演艺餐饮7家收入228.98亿元排在四段最前,却把净利写成-40.15亿元;景区索道12家收入68.34亿元垫底,净利反而是16.46亿元。中间隔着的是成本结构,门票和索道一旦客流够用,新增一张票留下来的钱很多,演出和餐饮却要先付场地、演员、厨师和服务员。
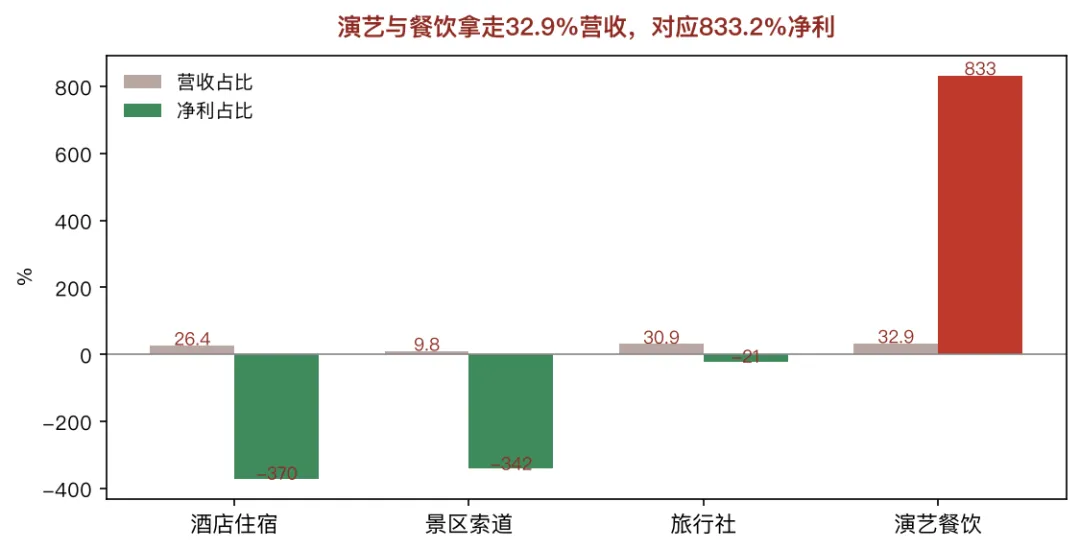
▲ 每段各配收入和净利两根横杠,演艺餐饮那两根一头伸得远、一头沉到零轴下,景区索道恰好反过来,差额数字写在各自末端。
定价权归谁,也决定了这4段能不能扛住客流波动。山门票和索道票由资源和线路决定,同一个景区每天能卖的票有上限,价格不那么容易被同行压下去;酒店房价跟着淡旺季走,出租率低了就只能降价。旅行社和餐饮面对的客人选择更多,别人少收一点服务费,订单就可能换一家。
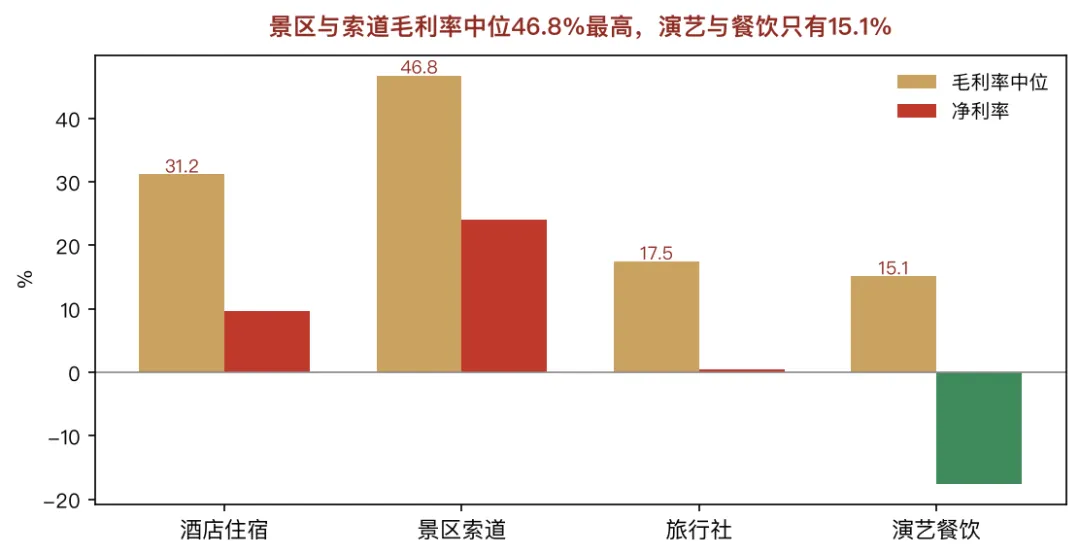
▲ 四根竖条画出各段毛利率中位,景区索道那根远高于其他三组,酒店住宿居中,旅行社与演艺餐饮落在下方,虚线穿过全行业中位。
毛利率中位把这事说得更直白:景区索道46.78%,酒店住宿31.17%,旅行社17.47%,演艺餐饮15.12%。这4个百分数和净利率排出来的次序基本一致,说明这行从毛利的环节就把利润分层定好了,不像有些制造板块,毛利接近却在费用端拉开距离。
同一格里也有各自的账,锦江酒店前三季录得106.79亿元收入,留下10.55亿元净利;首旅酒店收入55.73亿元,净利8.22亿元,两家都卖房间,挣钱厚度却不一样。宋城演艺收入14.63亿元,净利5.39亿元,靠演出座位撑起高利润。华侨城A收入173.58亿元,净利却是-47.07亿元,收入最高反而把演艺餐饮那一格拖到了负数。
错配的根源还能再往细里拆。景区索道那12家前三季收入只有68.34亿元,可净利16.46亿元,意味着每收进100元,有将近24元最后留在净利这一栏;演艺餐饮7家收入228.98亿元,净利却是-40.15亿元,收入越大反而把亏空摊得越开。旅行社11家处在中间,214.69亿元收入最后只落1.02亿元净利,走账的规模和挣到的钱完全不成比例。
演艺餐饮那7家的亏损额之所以显眼,华侨城A一家就占了绝大部分:前三季录得173.58亿元收入,净利写成-47.07亿元;同庆楼录得19.59亿元收入,净利-0.15亿元,体量小得多,亏损也温和;宋城演艺录得14.63亿元收入,净利5.39亿元,靠一场演出把这一格撑住。把公司摊开看,这一段的负数并非每家都深,头部那笔亏损太重。
把4段公司按名字再过一遍,酒店那5家里锦江和首旅是连锁品牌,君亭规模小却倍数高,华天与金陵更偏区域;景区那12家里黄山、峨眉、长白山靠山岳客流,天目湖和九华旅游靠短途游,索道和门票的成色并不一样;旅行社11家里中青旅、众信和岭南控股走的线路差别也不小,众信更看出境游恢复,岭南控股手上有广交会这样的商旅客源;演艺餐饮7家里宋城演艺靠场次,全聚德和同庆楼靠门店翻台;华侨城A更像一整套文旅资产。
伍三期净利率从-11.22%抬到-0.69%
三份报表依次摆开,35家的净利率落在-11.22%、-2.59%和-0.69%,亏损口子一期比一期收窄;绝对金额上,2025年报录得1011.22亿元收入,净利-113.42亿元;2026中报为453.97亿元收入,净利-11.76亿元;三季报那一栏写着695.82亿元收入,净利-4.82亿元。3份表的报告期并不齐,中报只记6个月,三季报累计9个月,年报才算满12个月,直接拿数字相除容易误判。
三份报表的净利率一路上抬,和收入的季节性有关,也和暑期客流集中兑现有关。景区在7月和8月能把门票索道卖满,酒店房价随节假日上浮,演艺场次也跟着加密;这些收入落到第三季度,自然把单季数字托起来。全年能不能转正,仍要看淡季能不能把固定成本覆盖住。
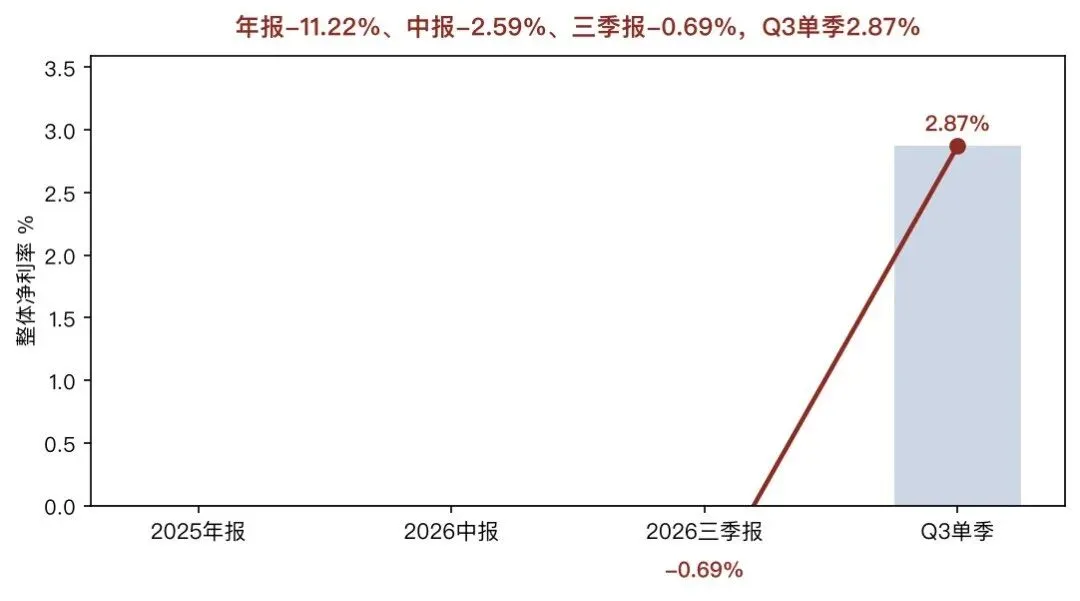
▲ 三期净利率各立一根短柱,年报那根沉得最深,中报抬起一截,三季报贴近零轴;虚线画出三期平均,柱顶标着具体百分数。
只把7月到9月这3个月抽出来,收入录得241.85亿元,其中净利6.95亿元,净利率2.87%,单季已经翻到正数。这和累计的-0.69%并不冲突,前两个季度留下的亏空还在账上,只是被夏天那波客流补回来一部分。累计与单季得并排放,单看一个数字容易把修复当成常态。
三期报表的变化不只是净利率抬升,年报净亏113.42亿元,中报收窄到11.76亿元,三季报再缩到4.82亿元,曲线一路朝零轴靠拢;收入端却不是一路放大,年报1011.22亿元对应完整12个月,中报453.97亿元只记半年,三季报695.82亿元攒了9个月。读这种表时,月份长短和亏损收缩得一起看,单挑一个百分数很容易把季节性当成趋势。
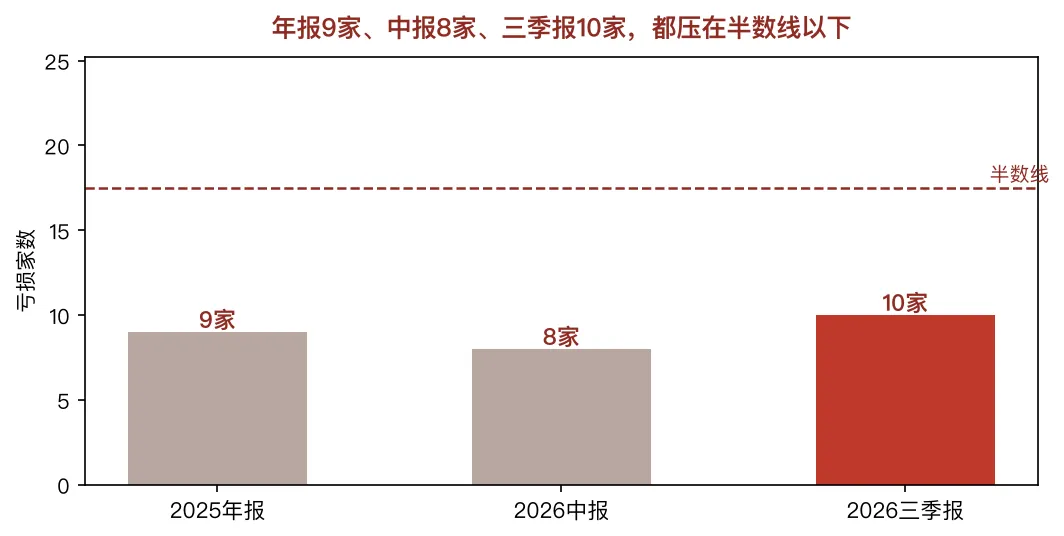
▲ 年报那根对应9家,中报那根8家,三季报那根10家;三根短柱顶上标着数字,虚线画在17家半的位置,方便看比例。
三期报亏公司依次是9家、8家和10家,占35家的28.6%。数量没怎么变,亏空却小了很多,年报净亏113.42亿元,三季报只剩4.82亿元,差异主要来自华侨城A那笔亏损仍未消化完。*ST西旅前三季亏0.79亿元,ST云网亏0.26亿元,金额远不如头部那笔显眼,我倒觉得这些小公司能不能把客流变回现金更值得追。
陆2015年6月留下的高点,至今没人再碰到
这条指数线起笔于2010年1月4日,一直记到11月16日,共4093根日线,刻度最高的一笔写在2015年6月12日,读数3940.923,而11月16日收在2563.836,相距高点34.94%。年内最低的一笔出现在7月24日,读数2453.257,最新收盘比它高出4.51%,仍贴着谷底一带。
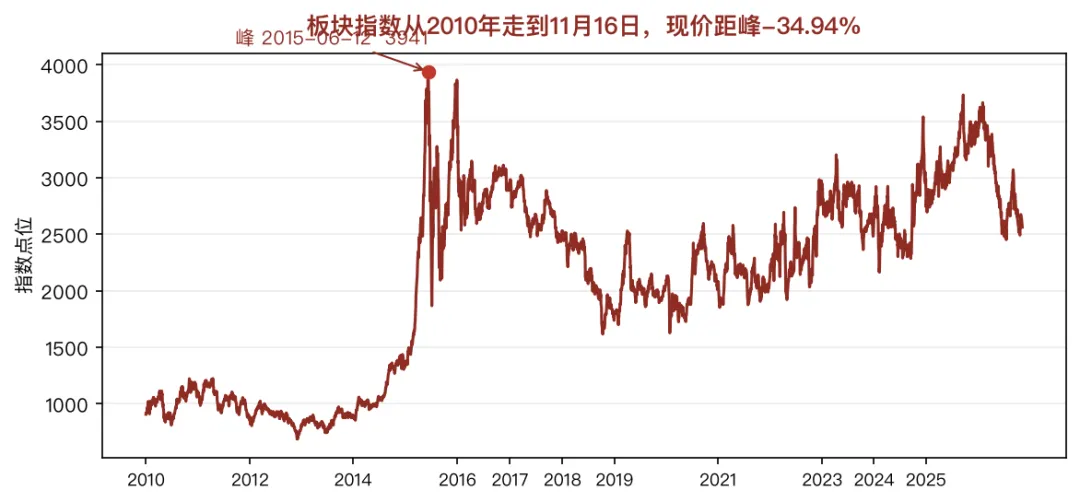
▲ 这条曲线自2010年铺到2026年,2015年升起最高峰,之后逐年向下走;最右那颗红点落在11月16日,年内低点用虚线压在其下方,两段距离看得很清楚。
个股这一层更沉,35家里28家比自身山顶少了一半以上,占80%,个股距峰跌幅的中位数是-67.90%,同口径指数只退34.94%。凯撒旅业自2015年6月的高点回撤92.98%,天府文旅同期退86.10%,ST云网自2014年10月退85.75%,众信旅游从2015年5月退85.51%。
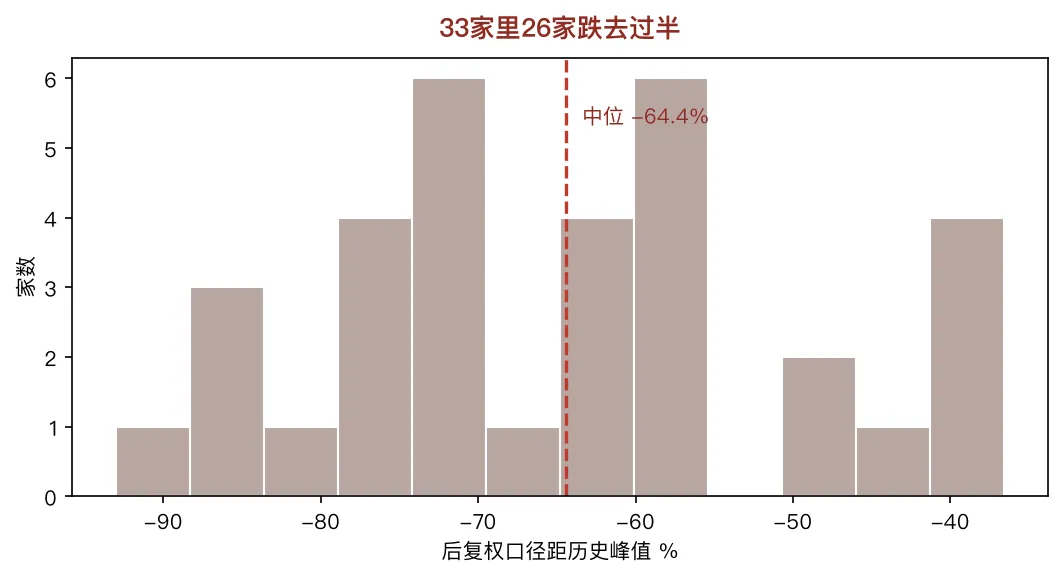
▲ 每只股票距山顶的回撤立成一根柱,大半柱身穿过-50%的虚线,退得最狠的几根挤在左端,柱尾逐一写着跌幅百分数。
年度涨跌数一遍,17个完整年份里9个收红、8个收绿,2015年涨186.11%最猛,2014年涨48.11%,2022年也有33.70%。指数的最高点恰好落在涨幅最大的2015年,那一年把后面好几年的空间提前用掉了。2015年之后,这条线再没有摸到同一个高度,读起来像一根被拉满之后松开的弦。
年份之间的落差也值得记一笔,2015年指数涨186.11%,同一年个股波段占到27段,价格和情绪几乎一起冲到顶;2022年指数涨33.70%,只留下6段波段,说明那一年的修复更温和,没有复制2015年的普涨。2026年开年到现在,指数退了24%左右,年内低点又落在7月24日,老高点也就越看越远。
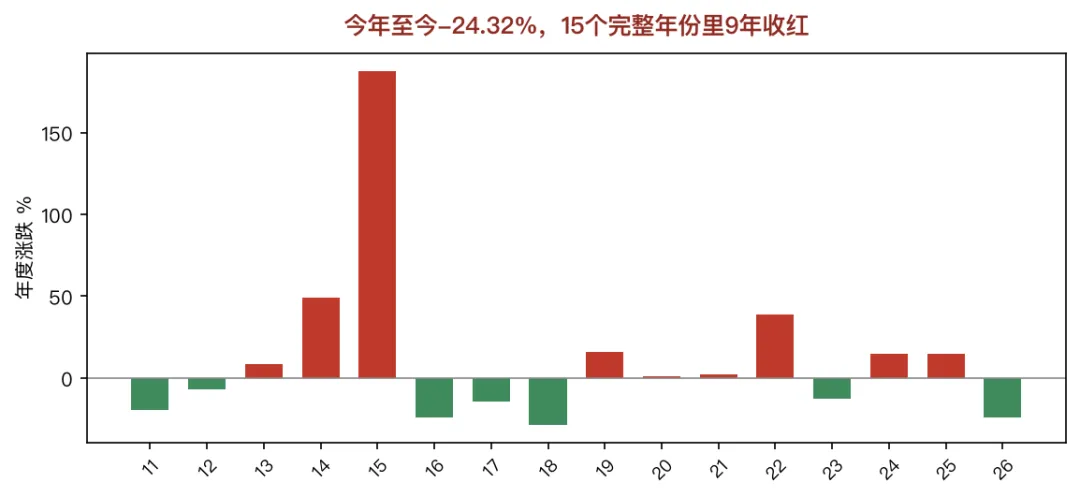
▲ 十七根年度涨跌条并排站着,2015年那根明显高出群峰,2014年与2022年也顶得较高,绿条散落在其余年份,零轴从中间横穿过去。
把指数和个股放在一起看,2015年的高点就不只是一个日期。那一年门票和出境游都被资金推着走,后来出境游遇上外部变化,景区容量又被客流上限卡住,老高点就越堆越远。我在意的是指数退三成多是平均结果,个股退六七成才是多数人的体感,把两者分开,才不会拿一条平均线替35家公司说话。
指数离山顶的距离和个股离山顶的距离,在这篇里差得很明显。指数从3940.923退到2563.836,幅度34.94%,看着还像一次普通调整;个股中位却退到-67.90%,28家已经腰斩,凯撒旅业和众信旅游这些老名字更是退掉八成以上;大市值的锦江酒店与首旅酒店把曲线托住,中小市值的景区和小餐厅并没有得到同样的支撑。
柒月线贴着零售,离港口航运最远
出行与服务家族9个板块加上证指数,按月对齐对数收益,样本从2018年铺到2026年,共106个月;旅游及酒店和零售的相关系数0.725最高,机场航运0.689、公路铁路运输0.680、物流0.676随后,贸易0.646、上证指数0.627、教育0.613、医药商业0.603居中,港口航运0.538最低。
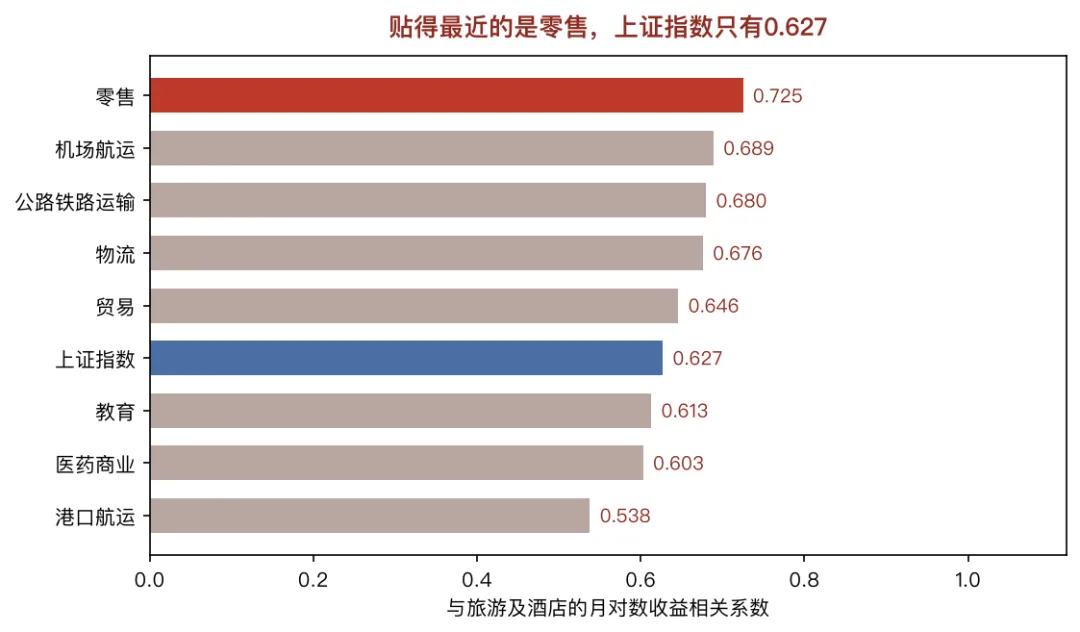
▲ 十根相关度条由短到长排好,零售那根独占最长并染红,蓝色专门留给上证指数,其余灰条按数值依次缩短,尾端标着三位小数。
这张表照出来的分层很好理解,游客订房、逛店、坐车常常发生在同一趟行程里,零售和出行服务的月线自然更容易一起拐。港口航运离得最远,说明集装箱和游客走的是两套节奏。我把这些系数当成节拍参照,月线同步只表示拐弯时间接近,不代表两门生意能互相解释。
相关度和年内跌幅摆到一处,能看出两种完全不同的距离。零售和本篇的月线最贴,年初至今也只差0.1个百分点,说明出行和逛店确实在同一趟消费里;机场航运月线排第二近,年内却退了29.35%,比本篇还深5个百分点。港口航运相关系数只有0.538,年内几乎没退,跟游客的行程基本是两回事。
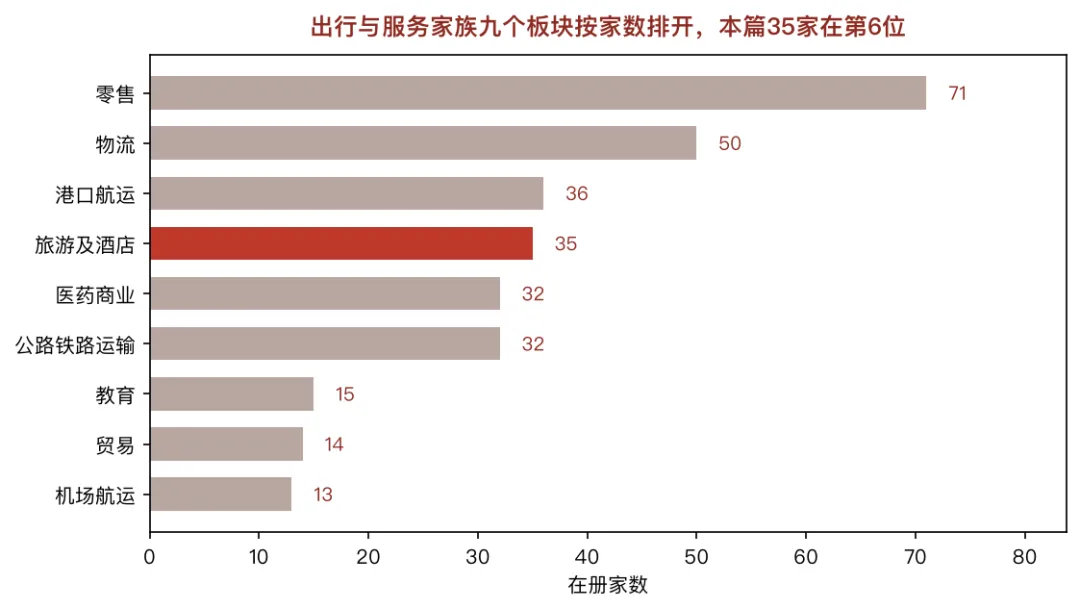
▲ 出行与服务家族九根横条按家数展开,本篇那根单独染红,末端标着公司数量;横轴摆在下方,长短一眼可以读完。
年内成绩把相关度又拆开了一层。港口航运只退0.09%,公路铁路运输退4.31%,医药商业退16.19%,物流退16.96%,零售退20.04%,贸易退22.47%。本篇退24.32%,教育退24.15%,机场航运退29.35%,月线最近的零售和机场航运,一个和本篇跌幅相近,一个退得更深,节拍相近并没有换来同样的抗跌。
家族表里还有一个容易读错的地方,相关度看的是月线节奏,年内跌幅看的是今年已经走出来的距离,两者高相关并不保证同涨同跌;零售和本篇的系数0.725最高,年内跌幅只差0.1个百分点,算是少见的同步。机场航运系数0.689排第二,年内却退了29.35%,比本篇还深,说明同一趟出行里,卖票的和卖房间的并没有站在同一条盈亏线上。
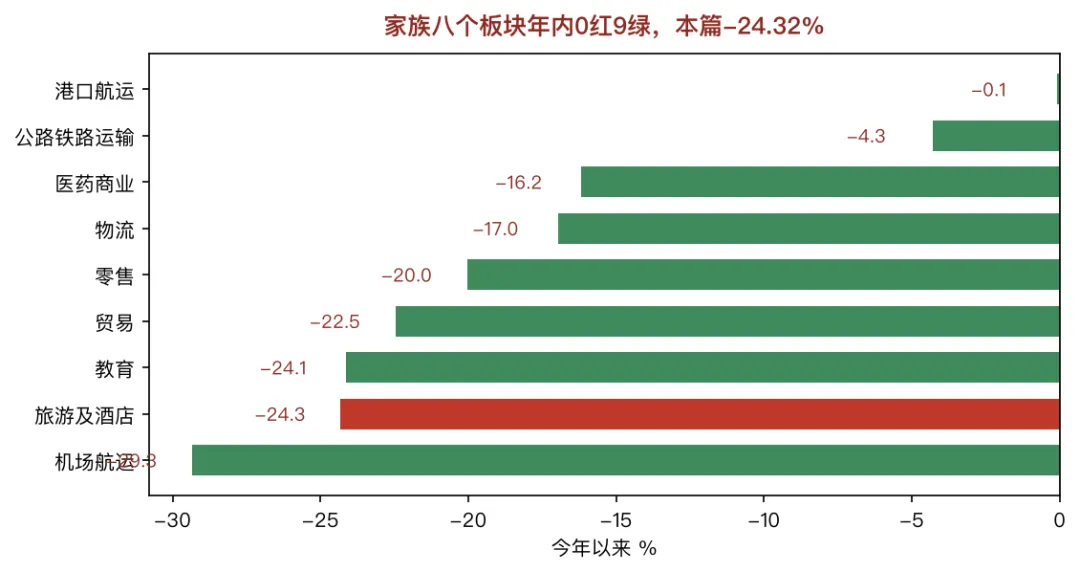
▲ 十根年内涨跌柱都在零轴下方,旅游及酒店单独染红;柱尾把跌幅写清,机场航运退得最深,港口航运几乎贴着横线不动。
捌33家入样,70段连板
沪深主板按9.6%认涨停,创业板和科创板按19.6%,北交所按29.6%;科创板在2019年7月22日以前、创业板在2020年8月24日以前,都照主板的9.6%算。入册的波段要连够两个板,整段涨幅越过50%,相隔不足12个交易日的两段并作一段,数板用不复权价,量山顶换成后复权序列,波段顶从末板往后12根日线里取收盘最高的一根。
35家里*ST西旅和ST云网都带风险警示,按统一规矩先剔除,剩下33家全部进了扫描池,这次没有公司因日线不全被落下。达标的有25家,占75.8%,前后共有70段;挂牌初期的连封算7段,余下63段才算真实行情。这个过关比例比前面几篇都高,和这批老公司经历过多轮题材轮动的样子相合。
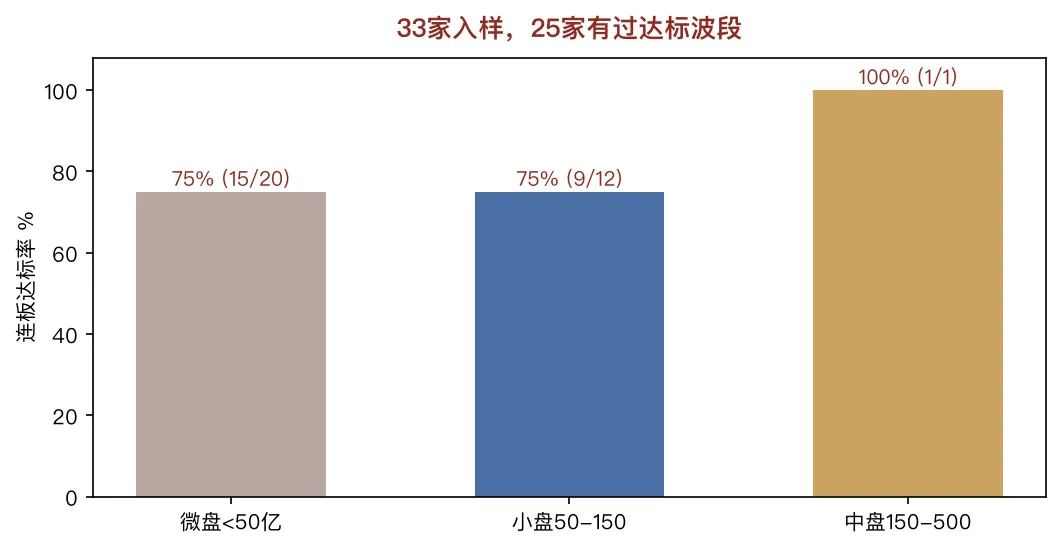
▲ 四档市值各算一次达标比例,柱顶把分子和分母分开写;小盘那组人数最多,均值用横线标出,纵轴顶部写着100。
70段行情按起板的年份码起来,2015年那一堆格外扎眼,收下27段;2007年和2022年各6段,2014年与2024年各4段。2015年几乎占了全部波段的四成,那一年市场普涨,旅游和酒店也没落下,后来的脉冲就零散得多。把年份摊开看,才不至于把某一段旧行情当成这家公司的常态。
把70段按公司再摊开,样本集中在老公司并非偶然,凯撒旅业、众信旅游和长白山都在早年上过高峰;股性一旦被记住,题材来时更容易被资金翻出来;西域旅游和西藏旅游上市晚,却也靠新股窗口或小盘弹性挤进名单,名单里25家达标说明这种轮动面很广,可真正留下深印象的还是少数几次大波段,读档案时得把广度和高度分开。
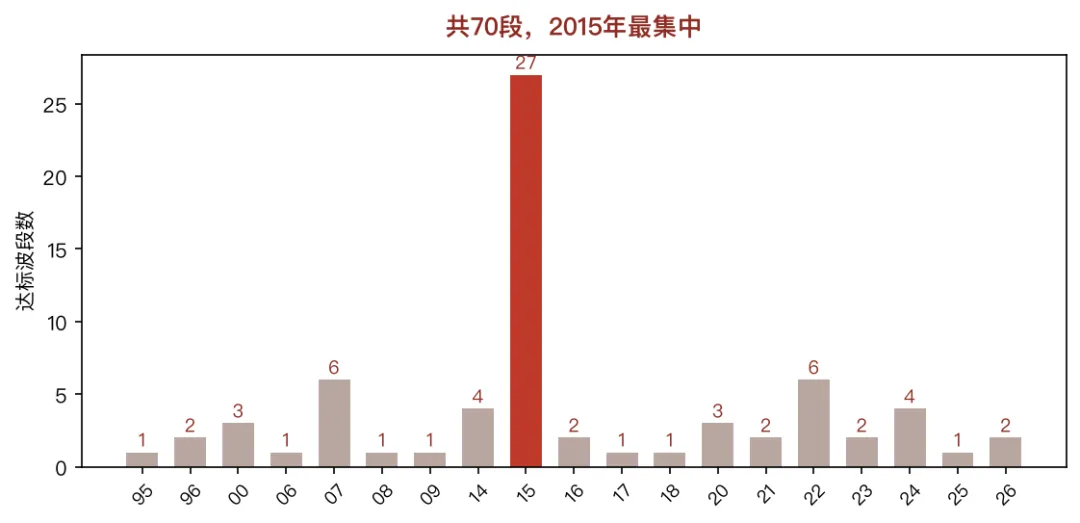
▲ 七十段波段按起板年份叠成小柱,2015年那堆明显最高,2007与2022年各有一截,别的年份只有零星几段,柱顶各自写着数量。
涨幅靠前的几段挨个看:凯撒旅业2015年4月涨371.6%,西域旅游2020年8月涨303.9%,长白山2014年8月涨172.0%,众信旅游2014年1月涨171.4%;长白山2024年1月又涨160.7%,祥源文旅2009年5月涨159.5%,西安饮食2022年10月涨159.2%。这里有挂牌初期的脉冲,也有多年后重新发动的行情,读的时候得分成两类。
7幅日K按同一套规矩画:涨K上红、跌K上绿,影线照实留着,成交量占底部一格,金色均线压在K线上面,触板日标三角,起板处立虚线。画法没有差别,可7张图里K线的疏密和放量早晚各不相同。开头两张给祥源文旅与众信旅游,中间三张是长白山、凯撒旅业、西域旅游,末尾两张留给西安饮食和西藏旅游。
还得补一句,图上的金色三角把窗口里每次触板都标了出来,它和正文按连板规则数出来的板数并不相等;窗口前后各多留了十几个交易日,三角看上去自然比板数密。读图时把注意力放在竖虚线右侧,左边只用来交代起板前的价格位置。
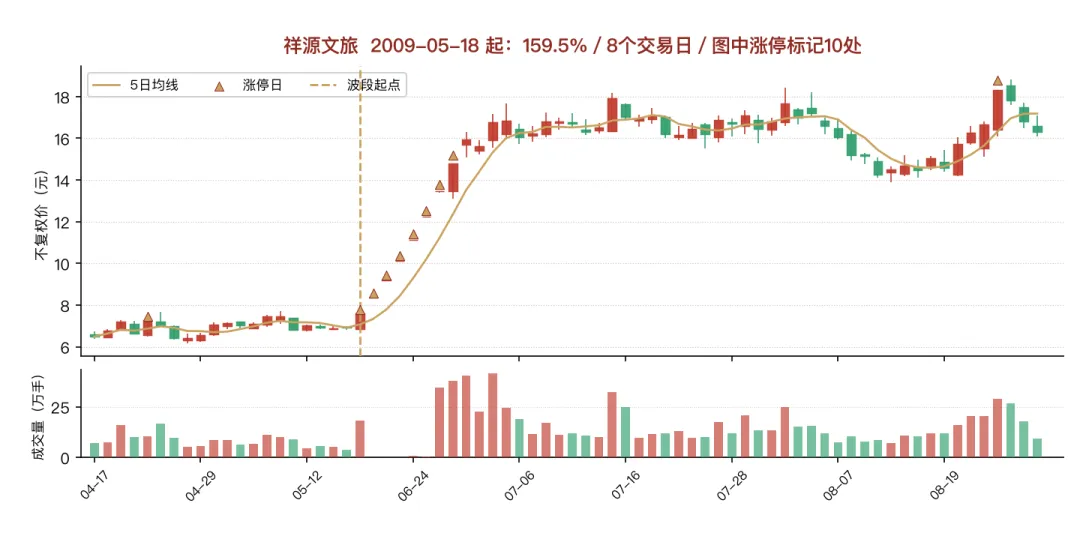
▲ 祥源文旅2009年5月的长阳从图左抬起,连板之后回撤不深,量柱在冲顶那几天骤然放大,金色均线跟着价格一路往上弯。
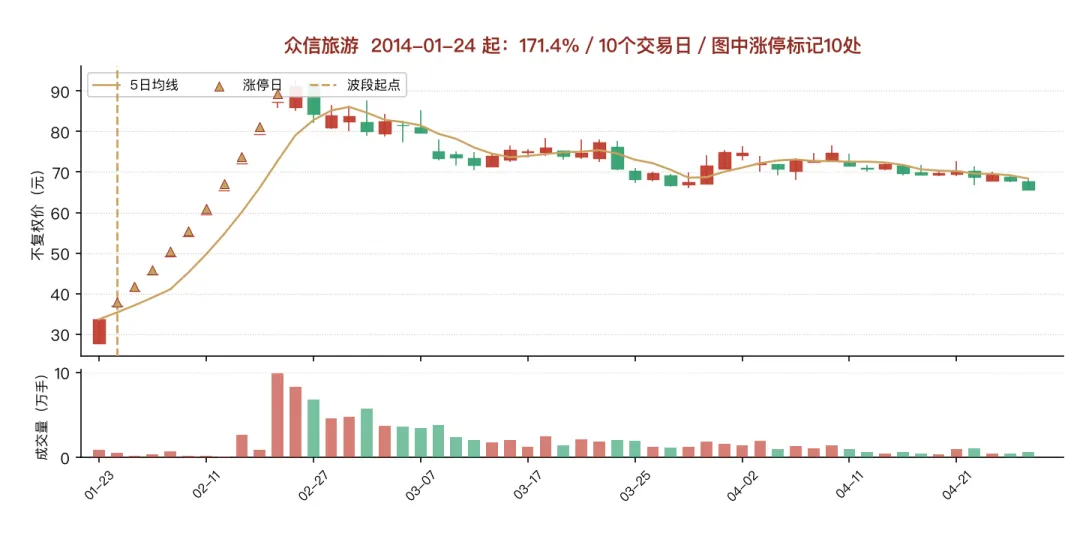
▲ 众信旅游2014年1月的红K线贴着图左连成一排,封板松开后量柱立起,随后几根绿柱渐次缩短,图上虚线右侧还能看到二级台阶。
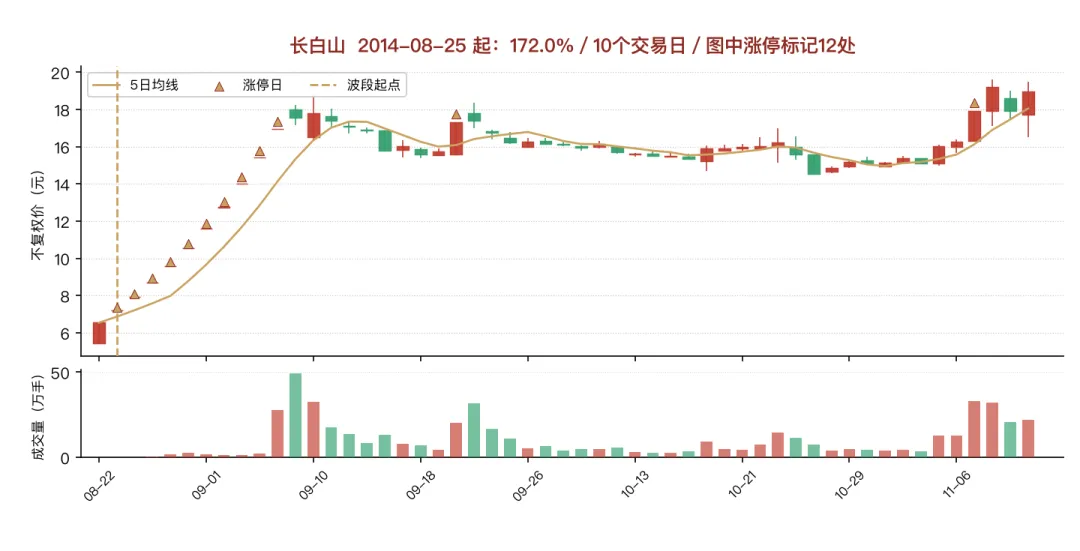
▲ 长白山2014年8月的红实体集中在窗口前半,冲高之后横向盘了很久,量能高峰落在起板初期,后半段柱体明显变矮。
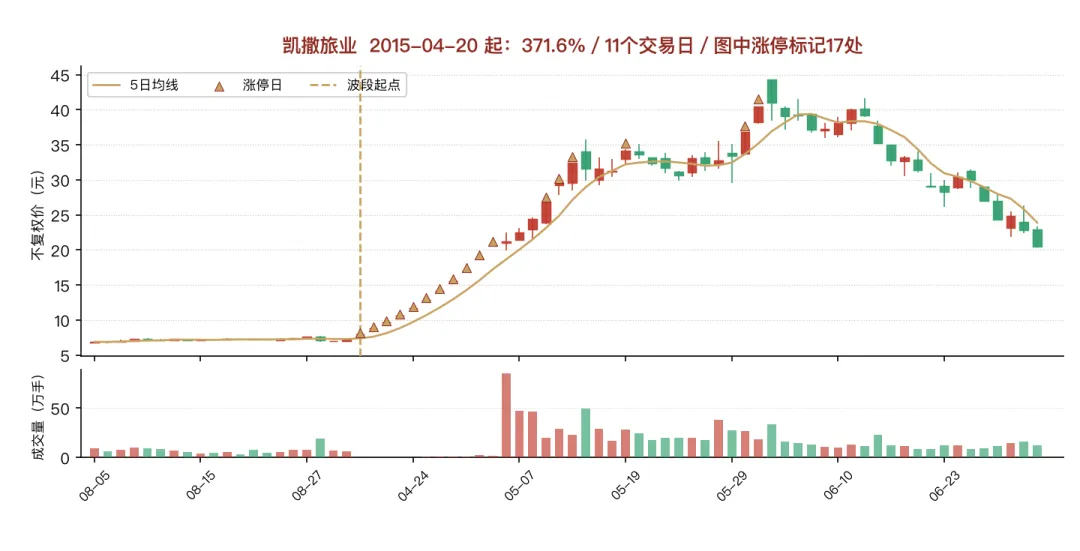
▲ 凯撒旅业2015年4月的K线沿陡坡上行,金色三角密密排在虚线右边,量柱跟着价格一起抬高,最高那根出现在冲顶的前一天。
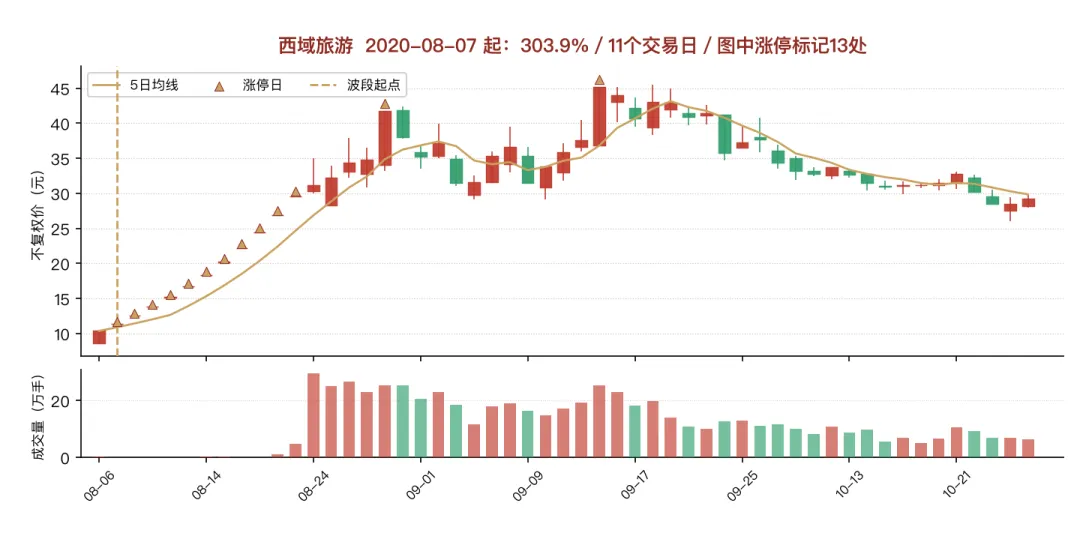
▲ 西域旅游2020年8月的红柱几乎从图左边缘直冲上去,回撤之后又拉出第二波,量能先缩后放,均线在上方划出一道弧。
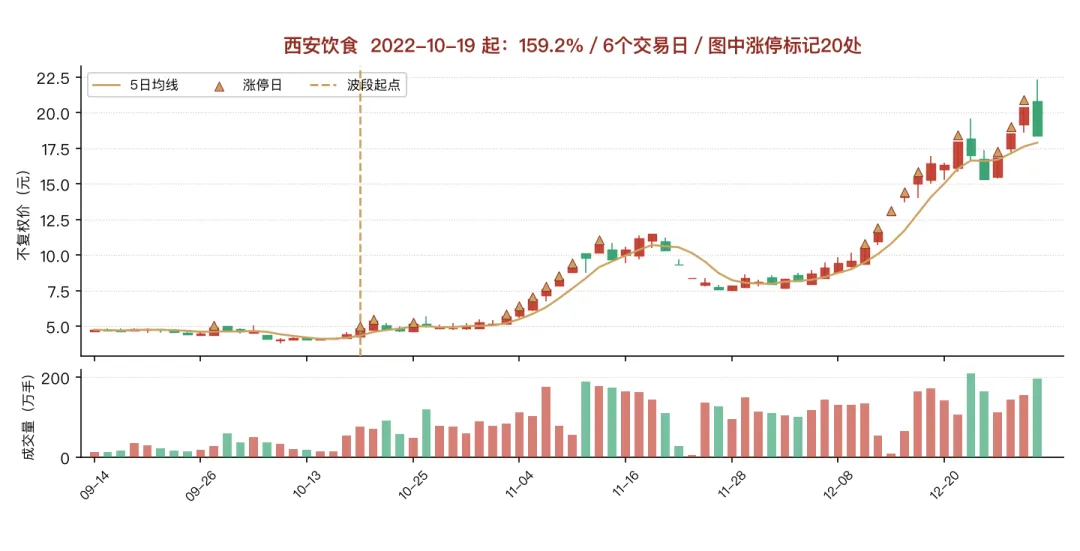
▲ 西安饮食2022年10月的几个板挤在中段,封板时量柱矮小,开板时竖起一根高柱,后半幅价格在一个宽箱里来回震荡。
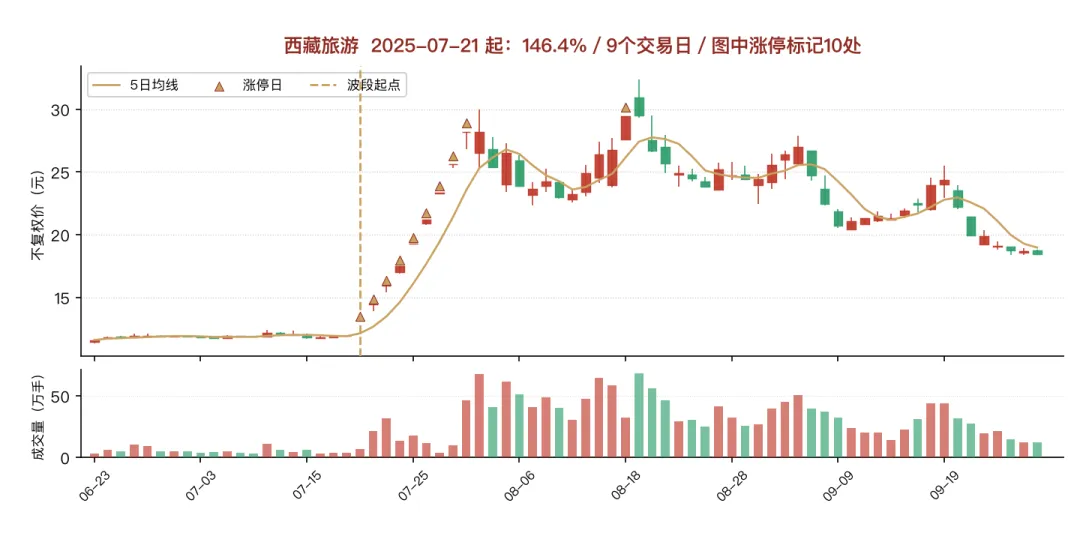
▲ 西藏旅游2025年7月的红绿K线沿台阶往上推进,三角分散在前后两端,量峰压在冲顶那几天,图右端的波幅明显收窄。
把价格放一放,底下量柱也有讲头。祥源文旅和凯撒旅业封板时量能压得很低,板一松动才涌出高柱;西域旅游与西藏旅游是量随价走,回踩之后逐步放大;西安饮食反过来,量能先到顶,价格随后才转向。同一把尺子量下来,7张图留下的痕迹并不重样。
连板档案还有个容易被跳过的细节。达标率算的是出现过够格波段的公司占比,一家公司在十几年前有过一段涨停,和它眼下值不值得看,是两件事。长白山那两段隆起的行情发生在2014年和2024年,中间隔了整整10年;凯撒旅业371.6%的涨幅留在2015年,跟眼下的旅行社业务并没有直接对应。历史波段照出来的是股性,不是现在的资产负债表,把两者混着读,最容易在旧图上替新理由找位置。
读连板档案时,最容易把年份当成公司的性格,2015年那27段是市场普涨留下的集体痕迹,凯撒旅业371.6%的涨幅也在那一年,跟眼下的出境游业务早不是一回事;2022年的6段更多来自局部题材,西安饮食160.7%那段就是例子。把波段拆成年份和背景再看,股性才不会变成一张过期的奖状。
7幅日K看完,回头再看70段统计,会更容易接受这种分散:2015年的27段集中在同一个年份,后面十年里各年份的波段加起来才43段,脉冲来的时候密,走的时候也快;西域旅游2020年那段303.9%带着新股光环,凯撒旅业2015年371.6%则是市场普涨时的高点。把这两类都算进达标率,能看出股性,却不能拿来判断现在谁更值得看。
玖十行读数收口,末尾再放三道题
9节摊开的内容,到这儿收拢成下面10行。金额一律折算成亿元,涨跌和利润率保留百分数写法,4段归属按主营收入里贡献最大的那项来定,一家公司只进一个格子。表头把来源和截止的收盘日写得清楚,照着能一路翻回原始口径。
10行数字按用途分成三组更顺手。成分、户口、盘面和市值4行交代这是一批什么公司,三期读数与四段净利率两行交代钱怎么流,指数、位次、家族和连板4行交代价格与时间怎么摆。三组连着读,先认人再看账最后看行情,比从某一行的极值往下猜要稳。
10行里值得左右并排的是三期读数和四段净利率,前一行让同一批公司连过3份报表,净利率由-11.22%抬到-0.69%;后一行只切7到9月,追利润沿客房、门票、行程和餐桌流进哪几格。这两行合起来给出方向,时间轴和付款站一对齐,钱停在哪里才看得清。
结尾照例留下三道思考题:
第一,景区索道24.08%的净利率,能不能扛住索道票价和客流同时回落?
第二,旅行社0.48%的净利率,是走账口径太大还是服务费本来就薄?
第三,演艺餐饮亏掉40.15亿元,是华侨城A一家的事还是整段生意都难做?
免责声明:行情、财务与成分均按同花顺公开口径整理,截止时点为2026年11月16日收盘,4段归类、连板门槛与剔除名单都由本文自行界定;所提公司只用来说明行业结构,不构成投资建议。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~