2026冬季旅游大预测——2026-2027冬季旅游研究报告
冰雪消费持续升温,冬季旅游快速崛起,《中国冰雪旅游发展报告(2026)》显示,2025-2026年冬季,我国冰雪旅游休闲人数达3.6亿人次,冰雪旅游休闲收入达4500亿元,行业市场规模进一步扩大,冬季旅游已经成为不少目的地的重要增长板块。
同时,气候波动带来的经营不确定性持续显现,部分项目遭遇开板推迟、提前闭园等挑战。过去依靠自然降雪、单一雪票和短期节庆支撑的模式,已经越来越难适应新的市场环境。冬季旅游的竞争,正在从资源优势转向产品能力、运营能力和综合收入能力。
2026-2027冰雪季已开启,目的地和景区该如何顺势而为精准布局?绿维文旅最新研究报告《2026-2027中国冬季旅游发展研究报告》,通过复盘2025-2026冰雪季真实市场实践,梳理分析行业底层变化,预判2026-2027冬季旅游发展新趋势,从商业模式、产品业态、破局路径、行动计划等维度,为各类目的地和景区提出了一套可实操的落地指南。
01
大盘已定:冬季成为全年“第二旺季”
冬季旅游的赛道地位,已有政策与市场双重背书。
政策端,《关于以冰雪运动高质量发展激发冰雪经济活力的若干意见》明确提出:2027年冰雪经济总规模达到1.2万亿元,2030年达到1.5万亿元。
市场端,2025年我国冰雪经济规模已突破万亿元,全国冰雪旅游相关企业超1.4万家,同比增速11%。2025年11月1日至2026年1月31日,以冰雪旅游为主要出游动机的游客约2.2亿人次;全国滑雪场累计接待客流1.18亿人次,同期滑雪场及周边消费总额达691.5亿元。全国滑雪场累计接待入境客流量达125.5万人次,同比大幅增长89.2%,冰雪文旅对外吸引力持续提升。
城市端的表现更具说服力:哈尔滨上个冰雪季接待9000余万游客、总花费突破1372亿元;2026年春节假期接待1366.3万人次、总花费211.8亿元,省外游客占比36.7%。这组数据的量级,已经让冬季成为与暑期并列的全年第二个收入高峰——对多数目的地而言,冬季早已不是“歇三个月”的淡季,而是必须全力运营的核心营收期。
02
暖冬复盘:被压缩的旺季,拉开运营能力差距
2025-2026雪季最值得研究的现象,是“同样的暖冬,不同的结果”。暖冬对行业的冲击集中在三重:开园推迟压缩营业天数、雪质下降抬升安全与维护成本、提前闭园带来履约与退款压力,直接打乱了全季经营节奏。
但不同主体的应对能力差异极大,也跑出了三类可复制的样本:
投入换生存:贵州梅花山滑雪场。新增4台可在0℃以上运转的高温造雪机,铺设6000平方米冰块打底稳固雪体,全员昼夜轮班值守输雪管道;虽运营成本增加约200万元,但全雪季预计接待超15万人次、带动旅游综合收入超2亿元。
服务换口碑:长春冰雪新天地。开园遇雨当天,一边紧急铺设防滑地毯、修复雪雕,一边向游客给出“次年免费重游或全额退票”的双选项,将天气危机转化为品牌声誉的加分项。
机制守品牌:哈尔滨冰雪大世界。春节5天接待35.98万人次、单日最高破12万刷新纪录,同时在气温突破极值时果断闭园并全额退款,用清晰的退出机制守住了长期品牌信用。
这三个案例共同说明:暖冬年份的胜负,从来不取决于雪下得够不够,而取决于“在不能造雪的天气里还能交付什么”。是仍可滑行的雪道、被尊重的游客体验,还是可退可换的确定性——这些运营能力,比雪道长度更难复制。
从全季经营节奏看,四个月的旺季早已被切成四段,每一段核心任务完全不同,用同一套打法贯穿全季是本季最常见的失误:
11月是现金流月:通过预售锁定客源,奠定全季现金流缓冲;
12月是抗风险月:落地高温造雪、冰块打底、室内备份,保障如期开园;
1月是口碑月:峰值期重点管理排队、票务、租赁、救援四大运营效率;
2月是收入峰值月:抓春节变现窗口,同时做好限流、替代产品与退改机制,安全收尾。
03
深层结构:三个位移,改写行业增长逻辑
客流新高的背后,不是简单的规模扩张,而是客群、空间、消费结构的三重深层位移。这才是决定2026—2027雪季机会的底层逻辑。
1.客群位移:年轻群体扛流量,亲子家庭扛客单
95后已占滑雪门票预订量的47%,头部雪场22—39岁客群占比高达70%。年轻客群带来的不只是消费,还有社交化、打卡化的传播属性,让雪场的内容属性开始与运动属性并重。
与此同时,亲子客群的权重正在快速上升。据行业预测,2026—2027雪季亲子家庭客群占比有望提升至45%,亲子研学游需求预计增长30%以上。秋假制度的落地,让11月形成三波错峰客流,与冰雪消费启动窗口形成共振。两类客群价值截然不同:年轻客群决定传播与复购频次,亲子客群决定停留时长与二次消费比例。
2.空间位移:南展、下沉、都市化,供给地图被重绘
“冰雪旅游等于去东北”的认知正在被打破,三条空间线索同时发力:
·南展:室内雪场成为城市基础设施。截至2025年4月,全国79个室内滑雪场中55个位于南方;2025年华南地区冰雪旅游重资产投资占比30%、总额约300亿元,居全国首位。室内雪场把滑雪从“长途出行的专项运动”变成了“地铁可达的城市休闲”,承担着入门培育、高频复购的功能。
·下沉:县域雪场把一日游做成过夜游。以湖北巴东绿葱坡滑雪场为代表,县域雪场通过开启夜滑、搭配烟花秀、非遗打铁花、围炉煮茶等内容,叠加民宿与配套商业扩容,把当日往返的本地客流转化为过夜客群,带动全镇旅游综合收入增长。
·都市化:城市本身成为冰雪目的地。哈尔滨中央大街、中华巴洛克街区春节客流增速均超过57%,高于单一冰雪景区。游客消费的不只是冰雪景观,更是城市的文化街区、美食与生活氛围,“城市即景区”成为城市型目的地的核心优势。
值得注意的是,南方室内雪场与北方山地雪场不是替代关系,而是漏斗关系:数据显示,约20%的室内滑雪用户最终会转向户外高阶体验。室内馆负责把“不会滑的人”变成“会滑的人”,再输送给山地度假区,两者之间存在清晰的客源传递链条。
3.消费位移:单一雪票模型失效,复合消费成主流
头部雪场数据显示,包含餐饮、住宿、休闲娱乐、亲子互动等复合消费的“滑雪+N”占比高达65%,较上年提升20个百分点;雪季预售额超千万元,预售期内下单游客占近六成。
这意味着,高客单价不再来自更贵的雪票,而是来自更长的停留与更多的场景。从价位分布看,单次滑雪消费201—500元区间合计占比超56%,单趟冰雪旅游消费501—2000元区间合计超六成——中等价位是市场基本盘,通过套餐叠加住宿、餐饮、温泉、教学等内容,才是提升单客价值的核心路径。
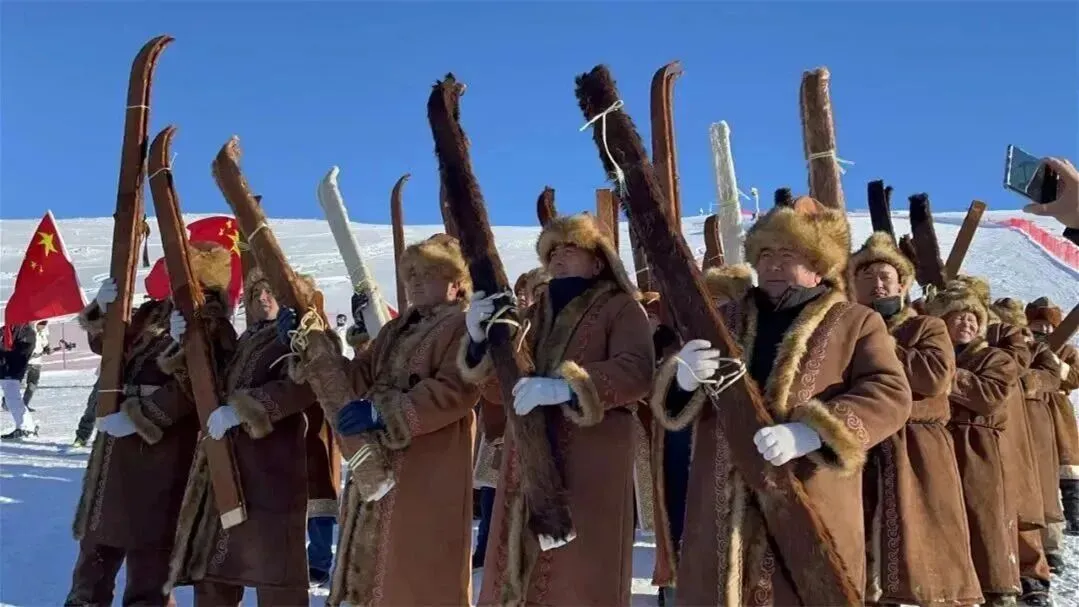
游客的选择优先级也印证了这一点:冰雪民俗体验以63.15%的选择占比位居配套首位,高于户外探险、亲子互动、文化观光。很多目的地把预算投在新建雪道上,却忽略了本地文化这一最低成本的差异化资产。
04
2026-2027雪季:五大新趋势定义新赛场
基于2025—2026雪季的实测数据与新雪季早期信号,2026—2027雪季的行业变化将围绕五个维度展开,每一个都对应着具体的商业机会。
1.新方向:从“冬季观光目的地”到“冬季生活方式目的地”
崇礼已出现停留3个月、预算3万元上下的长住滑雪客;武汉也有爱好者在雪场周边长期租房驻训。这类客群购买的不再是“一次游览”,而是“一整个冬季的生活方式”。 对目的地而言,月租房源、装备寄存烘干、通勤接驳、社群活动、医疗配套等生活服务,比多一条高级雪道更有竞争力。判断一个目的地是否完成转型,可参考三个指标:平均停留天数是否超2晚、非雪票消费占比是否超50%、复购客群占比是否超20%。
2.新方式:从“一年一次长途”到“三段式消费”
“室内学、近郊练、户外滑”的分段消费路径已经成型:在城市室内馆完成入门教学,在近郊雪场练习提升,最终前往山地度假区体验高阶滑雪。 这意味着单个场馆很难独占客群全生命周期,跨业态权益打通将成为核心动作——比如室内年卡包含北方雪场折扣,山地雪场套票包含室内馆教学课时,把客源漏斗转化为可结算的收入。
3.新内容:从“看冰灯”到复合内容矩阵
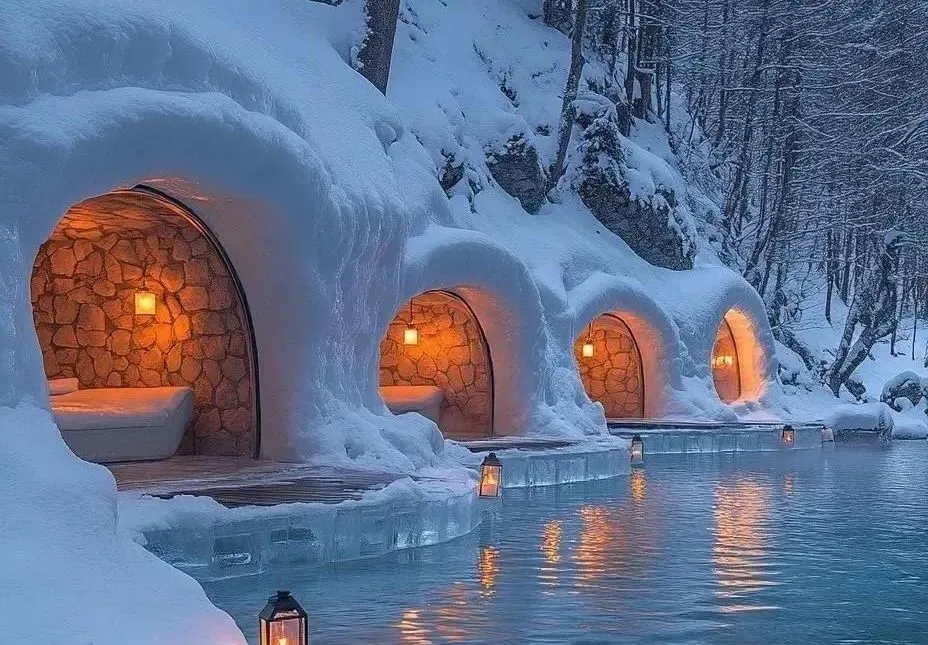
单一的冰雪观光已经无法满足游客需求,赛事、研学、民俗、夜游、小众主题共同构成了内容矩阵。其中民俗是最低成本的内容底盘,赛事与研学负责拉新提频,夜游与演艺拉长停留时长,宠物滑雪、雪屋露营等小众主题负责溢价与传播。 2026—2027雪季,崇礼计划举办赛事与文旅活动超400场,北京渔阳滑雪场新增2万平方米宠物滑雪主题乐园——内容的密度,正在成为目的地吸引力的核心组成。
4.新模式:从“卖雪票”到“三层收入结构”
行业已验证成熟的三层收入结构,是对抗暖冬风险的核心武器:
·第一层:预售型权益(季卡、通滑卡、早鸟套餐),负责锁定现金流与客源;
·第二层:住滑一体化套餐,负责提升客单价与停留时长;
·第三层:二销与联营分成(餐饮、温泉、演艺、教学、装备),负责贡献毛利。三层结构中任何一环缺失,都会导致收入过度依赖门票,在天气不利时同时失去客流与利润。
5.新场景:雪场即街区,夜场是低成本扩容利器
夜场的价值正在被重估:不需要新增雪道,只需配套照明、取暖、热饮与安全巡查,就能有效延长营业时间,还能对冲白天暖冬导致的雪质下降。更重要的是,夜场搭配围炉煮茶、非遗演艺、烟花秀等内容,是把一日游转化为过夜游的关键抓手。从县域雪场到顶级度假区,头部目的地都在补齐夜间经济短板——“雪场即街区”的场景化运营,正在成为新的行业标准。
05
高增长赛道与目的地破局路径
八大赛道优先级排序
结合需求刚性、客单价、可复制性、暖冬适应性四个维度,2026-2027雪季增长确定性最高的不是单一产品,而是八类可组合的业态,可作为资源投放的参考:
按"需求刚性、客单价、可复制性、暖冬适应性"四个维度排序,
1.亲子娱雪与冰雪研学:规模第一,需求增长确定性最高;
2.室内滑雪场馆:确定性最强,不受天气影响,可全年运营;
3.滑雪+温泉“日滑夜泡”:客单价提升最快的经典组合;
4.夜滑与夜场演艺:低成本扩容,直接拉动过夜率;
5.民俗与非遗冰雪:最低成本的差异化底盘;
6.赛事与冰雪嘉年华:强传播杠杆,带动跨区客流;
7.旅居与长住滑雪:高利润盘,考验综合配套能力;
8.小众主题(宠物/露营/雪屋):溢价与话题补充,适合做差异化亮点。
四类目的地的破局抓手
不同资源禀赋的目的地,增长路径截然不同,无需盲目照搬头部模式:
1.资源型山地度假区(崇礼、阿勒泰、亚布力等):核心是用高温造雪、冰块打底提升抗暖冬能力,通过雪道联网扩容、夜场延时提升承载效率,同时布局长住旅居产品平滑季节波动。
区域冬季旅游的突破,不在于把资源做得更大,
2.城市型目的地(哈尔滨、沈阳、长春等):核心是串联冰雪景区与城市街区、演艺、餐饮,打通“景区-街区-消费-住宿”完整动线,提升过夜率与二次消费,同时发力入境客群专项服务。
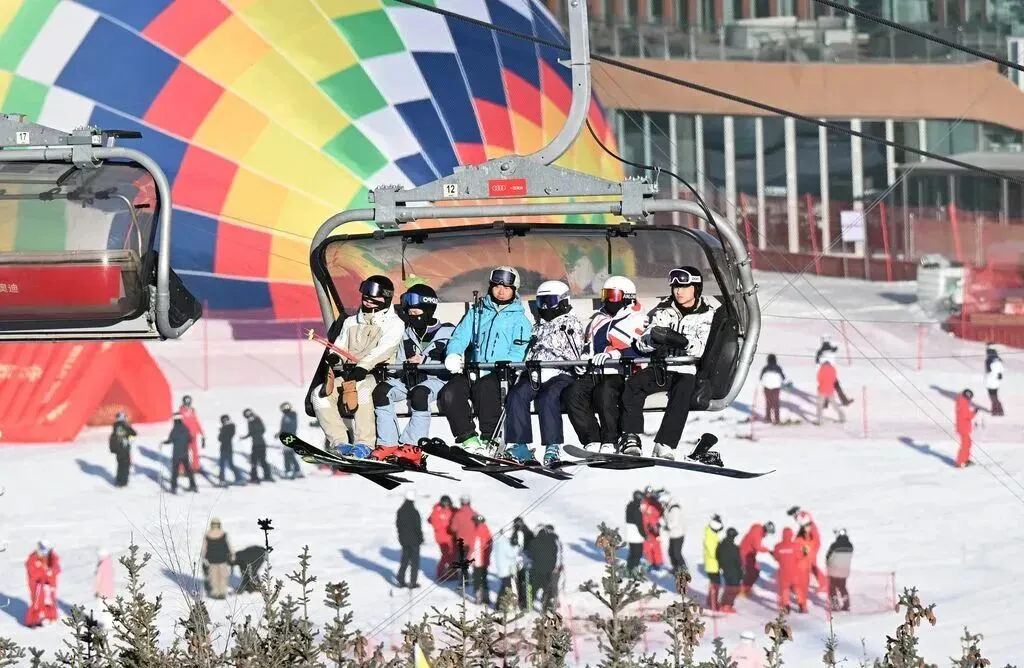
3.都市近郊型(南方室内雪场与城郊雪场):核心是通过全年运营、标准化教学体系、会员制覆盖重资产折旧,用低价入门套餐降低体验门槛,靠教学与年卡实现长期变现。
4.县域型目的地:核心是用夜滑+非遗+美食做停留,同步扩容民宿与配套商业,把一日游客流转化为过夜客,用综合收入替代单一雪票收入。
06
90天行动清单:从现在到2027年2月的12件事
2026—2027雪季已提前启动,10月下旬起各大雪场陆续开板,11月以来冰雪相关搜索量环比增长1.2倍。留给筹备的时间窗口已经收窄,以下12项动作按月排布,可直接落地执行:
11月:锁现金流、抓产品、联资源
发售全季通滑卡与早鸟住滑套餐,明确权益规则与退改条款,目标预售占全季客流≥40%;
上线亲子研学与娱雪周末半日/一日产品,承接秋假尾段与寒假前需求,目标亲子客群占比≥35%;
与室内雪场互签“室内学、户外滑”双向权益,明确联名规则与结算机制。
12月:保开园、提容量、优效率
落地高温造雪、冰块打底、室内备份的暖冬预案,明确0℃以上的运营保障方案;
开通夜场与夜滑产品,配套灯光、热饮、取暖与安全巡查,目标夜场客流占比≥15%;
完成票务、租赁、缆车的分时预约与装备周转改造,目标峰值排队时长下降30%。
1月:提客单、做内容、拓客群
上线“滑雪+温泉/演艺/街区”联票,落地二销分成结算机制,目标人均二销提升20%;
落地赛事与嘉年华排期,形成“月月有赛”的内容日历,带动间夜增长;
面向入境客群上线多语种预订与落地配套服务,拓展入境客源。
2月:抓峰值、做长尾、备来年
制定春节分时预约、动态限流方案与气温触发的替代产品包,控制退票率与投诉率;
推出长住旅居与月租产品,配套装备寄存、通勤与社群活动,拉长停留周期;
成雪季复盘,按“预售—套餐—二销”三层结构核算单客价值,形成次年优化策略。
结 语
2025—2026冰雪季已经证明:中国冬季旅游的需求,早已具备穿越暖冬的韧性;而行业的差距,正在从资源差距转向运营差距。
从等下雪到造场景,从卖雪票到卖生活方式,2026—2027雪季,真正值得投入的从来不是更多的雪道,而是更稳健的收入结构、更饱满的产品日历、更可靠的暖冬交付系统。冬季旅游是否准备好了,答案从来不在雪里,而在每一份预售方案、每一套运营流程、每一个产品细节里。
绿维文旅长期深耕冰雪旅游、温泉旅游、冬季目的地全链条咨询与运营服务,覆盖顶层策划规划、冬季产品设计、目的地运营提升、全周期营销落地等核心领域,可针对山地度假区、城市冰雪目的地、县域冰雪景区、都市近郊冰雪项目等不同类型,定制冬季旅游整体解决方案。咨询:15811113303
更多推荐阅读:
图片来源:网络公开
版权声明:图文版权归原作者所有,我们致力保护作者版权,如内容或图片涉及版权问题,我们将第一时间做出处理。转载请注明作者及原出处。
绿维文旅是文旅全产业链整合运营商,“四甲”规划设计、建设总包、文旅运营全程服务机构。从2005年创立之初,便提出了“创意经典·落地运营”的理念,经过十几年创新发展,目前已经形成了顶层设计、投融资、EPCO、招商、运营、博物馆展陈、数智文旅、光影夜游、文旅微短剧等全产业链多引擎驱动发展新格局。
从顶层设计到落地运营,绿维文旅形成了“运营为基础、资源全整合、规划设计建设运营一体化”的全流程操作的核心能力,将更好地为文化、旅游、大健康、体育、农业、教育、房地产等区域综合开发及项目落地建设、运营管理提供全链全程的服务。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~