旅荐网

您现在的位置是:首页 > 国内旅游目的推荐 > 正文

国内旅游目的推荐

中国旅游行业发展深度研究报告(2026)——量增价缓周期下的价值重构
admin2026年11月08日 11:00:03国内旅游目的推荐10
中国旅游行业发展深度研究报告(2026)——量增价缓周期下的价值重构

摘要

本报告以2026年行业趋势研究为分析框架,全部核心数据经文化和旅游部、国家移民管理局、国家统计局、国铁集团、中国饭店协会、CNNIC等机构公开发布数据交叉核验,并结合2026年最新政策动态(《文化和旅游发展"十五五"规划》、银发旅游列车行动计划、免签扩容等)形成独立判断。核心结论:

1.总量与强度背离加剧
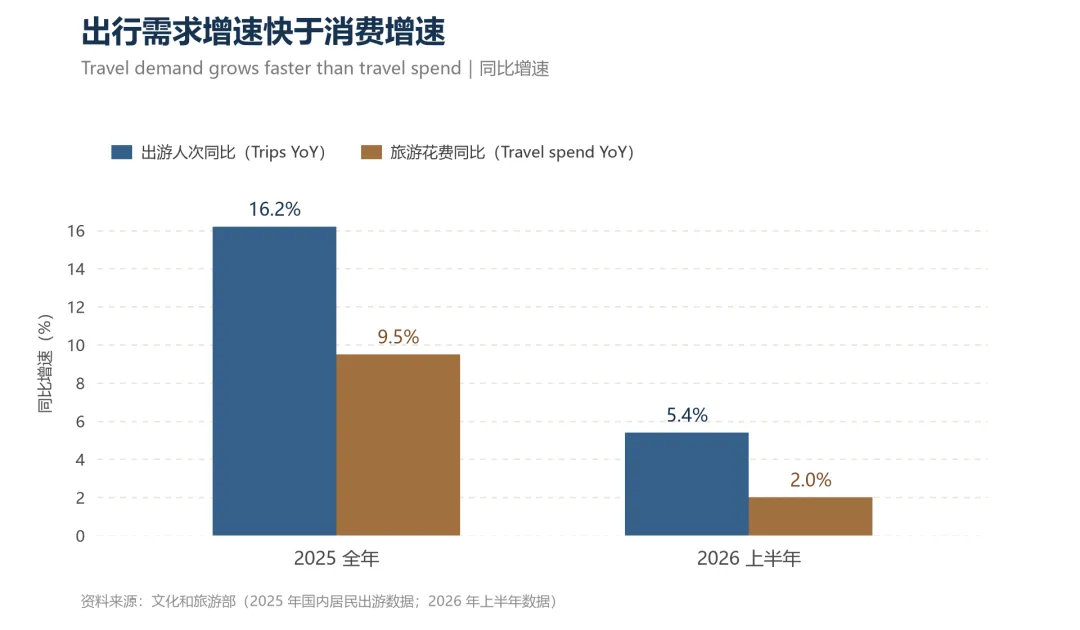
2025年出游人次增速(16.2%)为花费增速(9.5%)的1.7倍;2026年上半年剪刀差扩大至5.4%对2.0%,人均单次花费由约966元回落至约927元(测算值),行业进入"量增价缓"的理性化周期。
2.消费在结构内部迁移
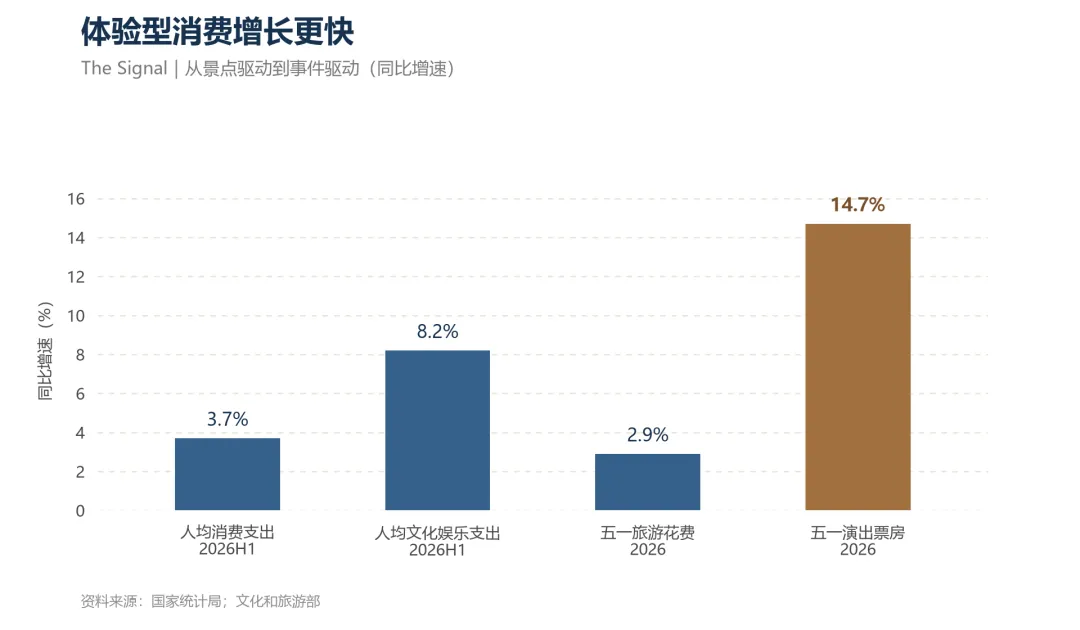
2026年上半年人均文化娱乐支出增长8.2%,为整体消费支出增速(3.7%)的2.2倍;五一演出票房增速(14.66%)为旅游总花费增速(2.9%)的5倍。资金未离场,而是向高情绪回报、强记忆点项目集中。
3.入境游进入结构性分化阶段
免签入境占入境外国人77.7%,政策红利已从"变量"变为"常量";竞争焦点转向客源结构(前十国占62%)、目的地扩散(二线城市外籍住宿占比)与服务纵深。
4.交通网络重绘客源半径
2026年上半年旅游列车开行1797列、同比+84.8%,银发旅游列车2027年产能目标(2500列以上)已锁定;2—3小时高铁圈取代行政区域成为真实的客源市场边界。
5.住宿业存量博弈坐实
全国酒店客房1873.6万间创历史新高,但2025年供给增速(3.2%)为需求增速(0.4%)的8倍,OCC/ADR/RevPAR三项指标全面回落。
6.AI改写决策入口
生成式AI用户6.02亿(普及率42.8%),"AI推荐可见度"将成为第三类获客资产;交易闭环渗透率尚缺可靠数据,属高置信趋势判断。

总体判断:2027年前后的中国旅游市场不是需求退潮,而是价值再分配。竞争的底层逻辑从争夺流量入口转向争夺消费者的出发理由,从售卖客房转向售卖完整旅行体验,从规模扩张转向存量效率与差异化。

一、宏观环境:四维扫描

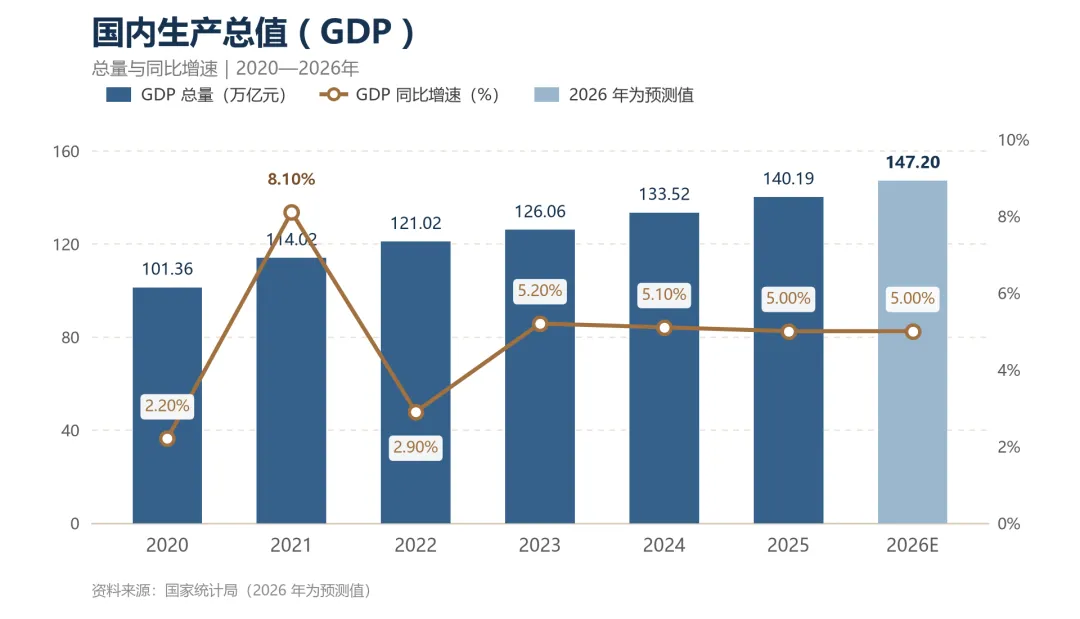
2.1 经济环境:消费基本盘稳固,价格环境温和
指标
2025年
GDP总量及增速
140.19万亿元,+5.0%
人均GDP
99665元
居民消费价格(CPI)
与上年持平(+0.0%)
居民人均消费支出
29476元,+4.4%
服务性消费支出占比
46.1%
来源:国家统计局《2025年统计公报》

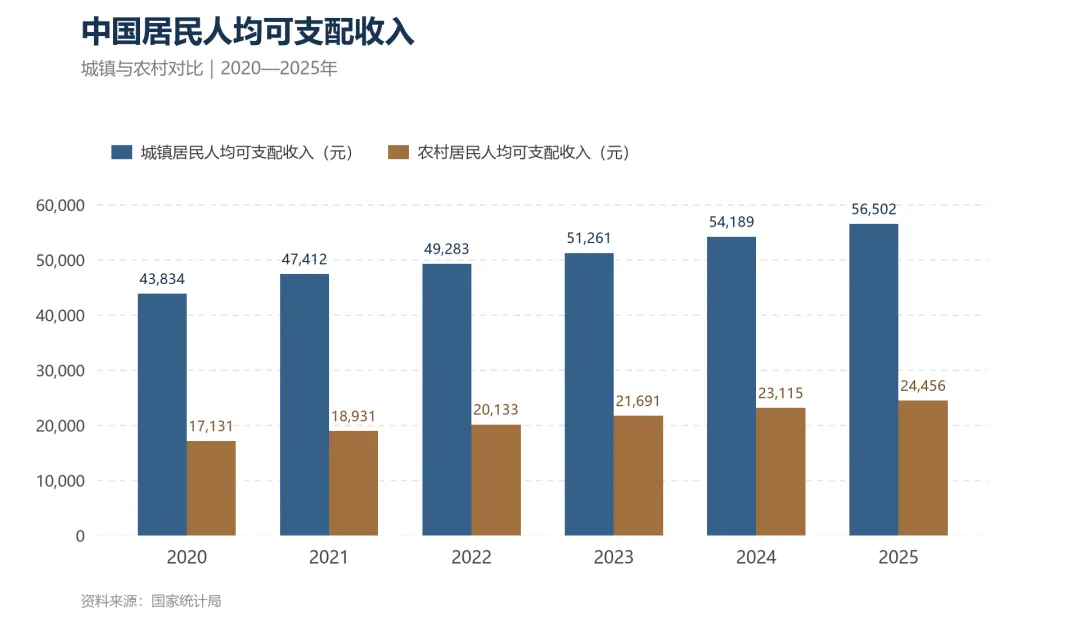
2026年上半年延续温和格局:居民人均可支配收入22981元(+5.2%),人均消费支出14836元(+3.7%);服务零售额增长5.3%,高于商品零售4.2个百分点;旅游咨询租赁服务类、文体休闲服务类零售额均实现两位数增长(国家统计局住户调查司、贸易外经司解读)。

研判:宏观经济提供了"收入稳增+物价平稳"的组合,但名义收入增速(5.2%)与出游花费增速(2.0%)之间的落差表明,旅游消费的预算约束在收紧而非放松,支出意愿高度依赖价值感知。

2.2 人口与社会结构:老龄化与代际结构双轮驱动

指标
数值
对旅游市场的含义
60岁及以上人口
3.2338亿,占23.0%(2025年末)
银发旅游为确定性增量,2027年有产能排期支撑
65岁及以上人口
2.2365亿,占15.9%
康养、慢旅行、长停留产品空间扩大
城镇化率
67.89%,+0.89pct
城镇客群仍是出游主力(2026H1占出游人次74.9%)
出生人口
792万人,出生率5.63‰
亲子客群总量收缩,家庭游竞争转向客单与频次

2.3 政策环境:2026年最新政策图谱

政策/事件
时间
核心内容
对行业的影响
《文化和旅游发展"十五五"规划》《旅游强国建设"十五五"规划》
2026年9月确认编制完成
以文旅深度融合为主线,加快数智化赋能、信息化转型
未来五年行业顶层框架;数智化与融合业态获政策通道
《关于增开银发旅游列车 促进服务消费发展的行动计划》(商务部等9单位)
2025年1月16日
12项重点任务;到2027年开行2500列以上、100条以上精品线路、160组适老专用车组;列车诊疗费用可医保异地结算
银发赛道从概念变为有产能排期的确定性供给
免签政策扩容
持续进行
截至2026年8月:单方面免签50国、全面互免29国、240小时过境免签57国65口岸、海南30天免签61国;2月英国、加拿大生效,8月越南、吉尔吉斯斯坦纳入
入境门槛降至历史最低,免签成为入境主渠道
外国人住宿登记便利化
2026年3月20日
河北、辽宁、浙江、湖北、广西、重庆、四川等7省区市试点旅馆以外住宿登记网上办理
民宿、短租业态接入入境客流的制度障碍松动
《关于促进住宿业高质量发展的指导意见》(商务部等九部门)
2026年
存量优化、绿色低碳、数字化、服务品质
粗放扩张时代政策性收尾
铁旅融合15项举措(商务部、文旅部与国铁集团等)
2026年推进
旅游列车开行保障、市场化竞价开行试点、主题定制列车
"火车向着景区开"从口号变为排图
离境退税"即买即退"
2026年铺开
入境购物便利化
入境游消费链条延长

2.4 技术环境:生成式AI完成用户规模奠基

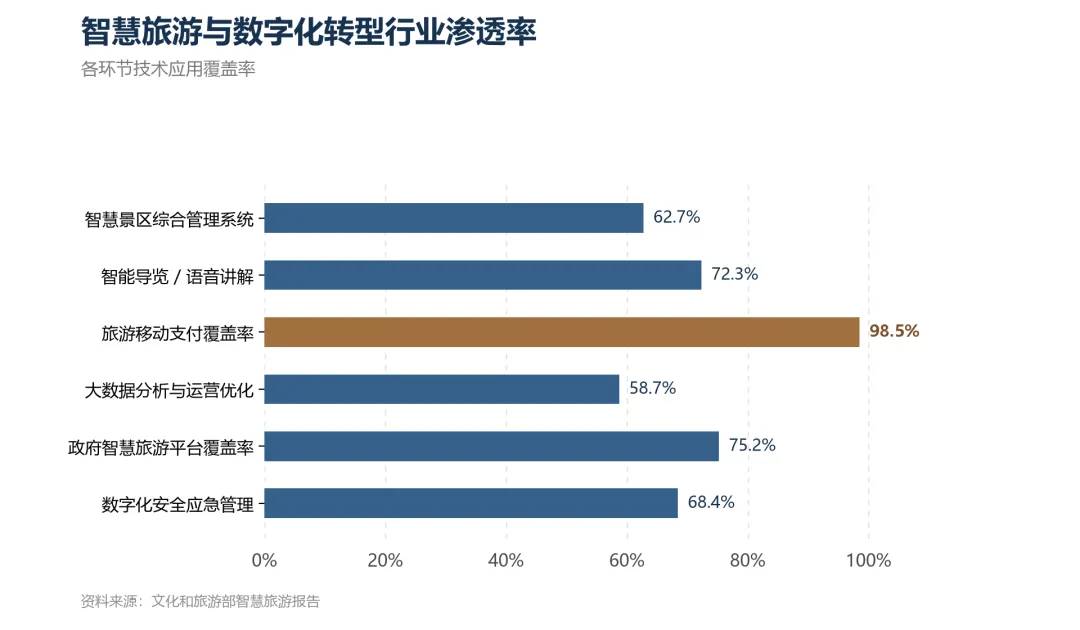
CNNIC第57次《中国互联网络发展状况统计报告》(2026年2月5日发布)显示:截至2025年12月,我国网民规模11.25亿(普及率80.1%),生成式人工智能用户6.02亿,较2024年底增长141.7%,普及率42.8%(提升25.2个百分点)。AI核心产业规模预计突破1.2万亿元,人工智能专利拥有量占全球60%。
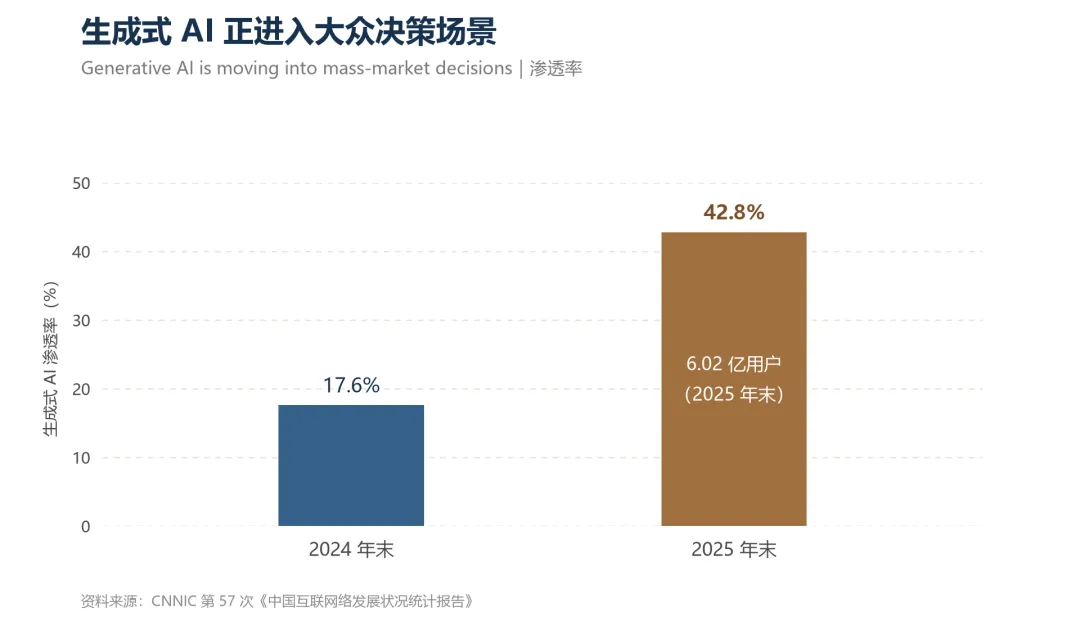
研判:6亿级用户基数意味着"先问AI再订行程"已具备大众行为基础,决策链路上游(信息获取与筛选)的入口正在易主,详见第七章。

三、市场总体运行:量增价缓的结构拆解

3.1 核心指标总表(2025—2026H1)

时期
出游人次
人次增速
出游花费
花费增速
人均单次花费(测算)
2025年全年
65.22亿
+16.2%
6.30万亿元
+9.5%
约966元
2026年一季度
19.01亿
+6.0%
—
—
—
2026年二季度
15.62亿
+4.8%
—
—
—
2026年上半年
34.63亿
+5.4%
3.21万亿元
+2.0%
约927元

来源:文化和旅游部国内居民出游抽样调查(2026-01-26、2026-08-07发布);人均花费为"花费÷人次"派生测算值,官方未单独发布。

3.2 城乡结构:下沉市场红利退潮
口径
2025年
2026H1
结构信号
城镇居民出游人次
49.96亿(+14.3%)
25.94亿(+5.8%)
基本盘稳定,增速回落至大盘附近
农村居民出游人次
15.26亿(+22.6%)
8.69亿(+4.3%)
增速从大盘的1.4倍跌至0.8倍
城镇居民花费
5.30万亿(+7.5%)
2.66万亿(+2.2%)
—
农村居民花费
1.00万亿(+21.4%)
0.56万亿(+0.6%)
人次与花费增速剪刀差最大,预算敏感度最高

研判:2025年农村市场是增长最快板块(人次+22.6%、花费+21.4%),2026年上半年迅速降温(+4.3%、+0.6%)。县域旅游的"普适流量红利"阶段结束,进入产品分化竞争:可达性只是入场券,停留理由、过夜产品与复购设计决定成败。

3.3 消费结构:资金向"高情绪回报"项目迁移
观测窗口
旅游/大盘增速
体验型消费增速
背离幅度
2026年上半年人均消费支出
+3.7%
文化娱乐支出+8.2%(教育文化娱乐大类+4.9%)
2.2倍
2026年五一旅游总花费
+2.9%
营业性演出票房+14.66%(3.20万场、24.76亿元)
5.1倍
2026年五一夜间文旅
—
国家级夜间文旅消费集聚区客流8041.37万人次,+6.44%
2.2倍
2025年全年演出市场
全年GDP+5.0%
营业性演出64万场、票房616亿元(+6%以上)
稳步跑赢

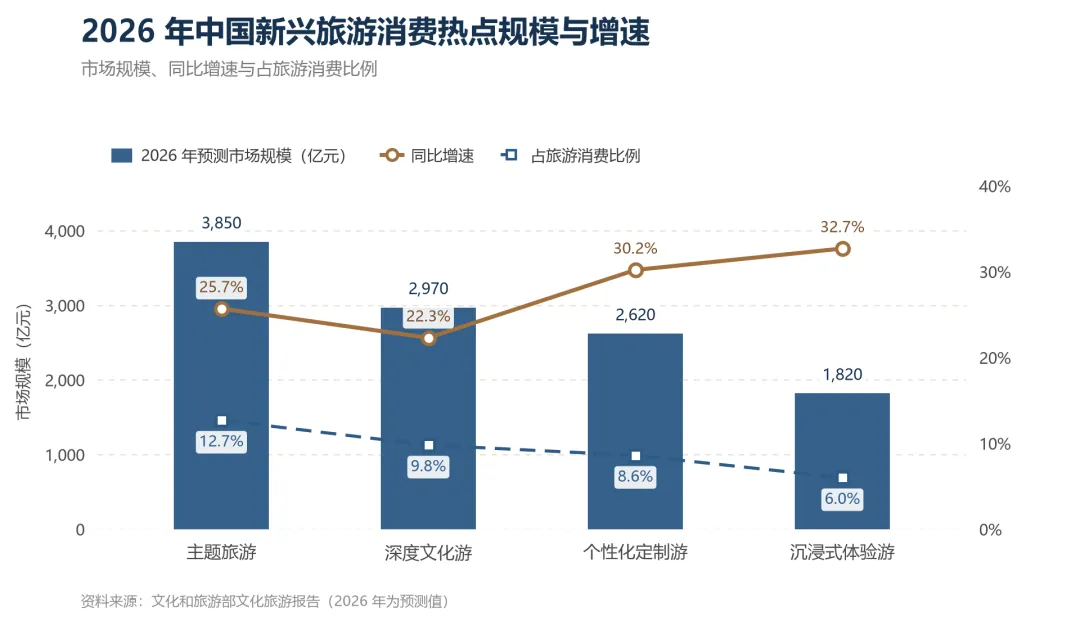
研判:游客并非"不花钱",而是改变了花钱的结构——基础行程趋于克制,演唱会、体育赛事、展览节庆、非遗体验等"强记忆点"支出快速增长。人均单次花费回落不代表消费降级,而是"一趟旅行多次定价":住宿交通从简,关键节点消费升级。对应的经营动作是把收益管理日历从"周末+法定假日"升级为"城市事件日历",并把票根设计为跨业态消费的引子而非行程句号。
3.4 家庭旅行单元扩张:全龄友好从概念走向标准
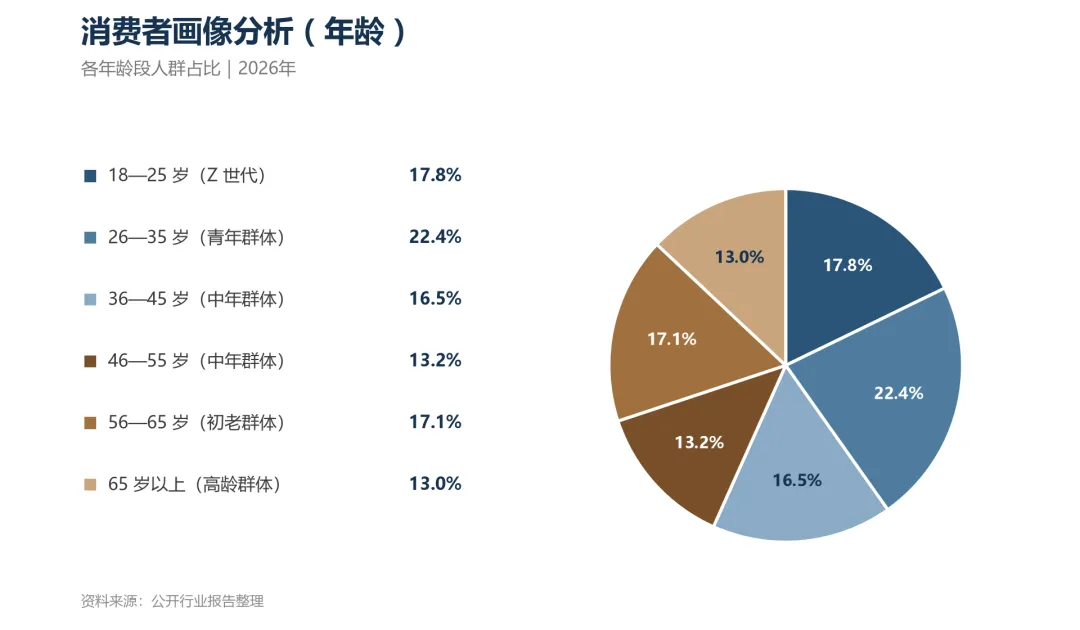
人口结构变化正在重塑家庭旅行的需求组合。截至2025年末,60岁及以上人口占比达23.0%,隔代旅行、三代同行、银发结伴使家庭旅行单元从“父母+孩子”的窄模型向外扩张。同一趟行程中,老年群体关注安全与节奏可控,儿童群体要求参与感,中间一代需平衡预算与效率,三套需求必须在同一空间内同时满足。

研判:多数住宿供给的“家庭友好”仍停留在儿童乐园与亲子房层面。联通房、无障碍卫浴、低敏餐饮、长辈动线、基础医疗协助提示等配置,应从零散增值服务升级为多代同行场景的基础产品组件。全龄友好的实质不是标签叠加,而是同一空间内多套需求的兼容设计。

四、入境旅游专题:从流量恢复到深度产品

4.1 规模与政策红利

指标
2025年全年
2026年上半年
2026年1—8月
入境游客总量
15450万人次,+17.1%(含港澳台)
—
—
其中外国游客
3517万人次,+30.6%
—
—
入境外国人(边检查验)
—
2291.4万人次,+20.4%
外国人出入境6128.7万,+19.5%
免签入境外国人
—
1781.5万,占77.7%,+30.6%
2372万,+26.8%
全国铁路外籍旅客
—
1231.4万,+33.6%
—

来源:文旅部《2025年文化和旅游发展统计公报》;国家移民管理局2026-07-10发布会;移民局8月20日公告及光明网10月援引数据。

政策面:单方面免签50国、全面互免29国、240小时过境免签57国65个口岸、海南30天免签61国(截至2026年8月20日)。免签入境占比77.7%意味着签证便利化已完成从"边际变量"到"基础设施"的转变,后续客流增长更多取决于产品与服务,而非政策加码。

4.2 客源结构(2026年上半年入境外籍旅客前十国)

韩国俄罗斯马来西亚越南泰国新加坡美国日本蒙古国澳大利亚

合计占入境外国人总数62%。

结构解读:亚洲短途客群(韩、马、越、泰、新、蒙)构成基本盘,产品逻辑是"高频短停留",吃住行便利度敏感;欧美长线客(美、澳及德、西等新兴客源)追求文化纵深,产品逻辑是"低频长停留",在地体验与内容深度敏感。两套供给不可混同。

4.3 从节日到日常:入境游的三个最新注脚

  • 2026年国庆中秋8天假期,外国人入境68.2万人次(+5.4%),其中免签入境50.5万(+9.2%);在线平台入境一日游订单同比增长超4倍、入境景区门票订单+220%、境内火车票订单+170%(光明网援引平台数据)。
  • 目的地扩散加速:张家界、潮州、北戴河、潍坊等非门户城市密集出现在外国游客行程中;"China Travel"从社交媒体话题演变为常态出行习惯。
  • 2026年五一假期入境游客约243万人次,+7.4%;全国游客满意度83.0分,达历史高位(中国旅游研究院)。

4.4 结构性判断的三个跟踪信号

  1. 外籍酒店间夜增速是否持续高于入境总人次增速
    ——区分"过境打卡"与"停留消费";
  2. 二线城市外籍住宿占比是否持续抬升
    ——衡量扩散深度,比总量更诚实;
  3. 高铁沿线国际客源是否向非门户城市渗透
    ——1231.4万人次、+33.6%的铁路外籍客流是扩散的物理载体。

主要短板:外卡支付适配、多语种实时目的地信息、行李寄存与到离店规则等"最后一公里"服务,以及针对不同国别客群的差异化产品。2026年3月起7省区市试点外国人旅馆以外住宿网上登记,制度端正在补课。

五、住宿业供给与竞争格局:存量博弈的深水区

5.1 供给结构总表

指标
数值
备注
住宿业设施总数
59.3万家
含民宿、公寓等全业态
住宿业客房总规模
2051.5万间
历史峰值
其中酒店业设施
37.5万家(占63.18%)
—
其中酒店业客房
1873.6万间(占91.33%)
平均单店约50间
经济型(二星级及以下)
1020.4万间,占54.46%
大众化供给为主体
中档(三星级)
421.3万间,占22.48%
占比持续提升
高档(四星级)
288.6万间,占15.40%
—
豪华(五星级)
143.3万间,占7.65%
—
连锁化率(客房)
41.80%(2024年为40.09%)
回升
连锁酒店规模
10.63万家、783.18万间(+10.74%)
2025年连锁净增76万间
TOP50酒店集团客房
约594万间(+10.23%)
TOP10占连锁市场59.38%
非连锁单体酒店
占比约58.2%
普遍面临客源流失与盈利压力

来源:《2026中国酒店业发展报告》,中国饭店协会,2026-04-22

5.2 经营面:供需增速的8倍落差

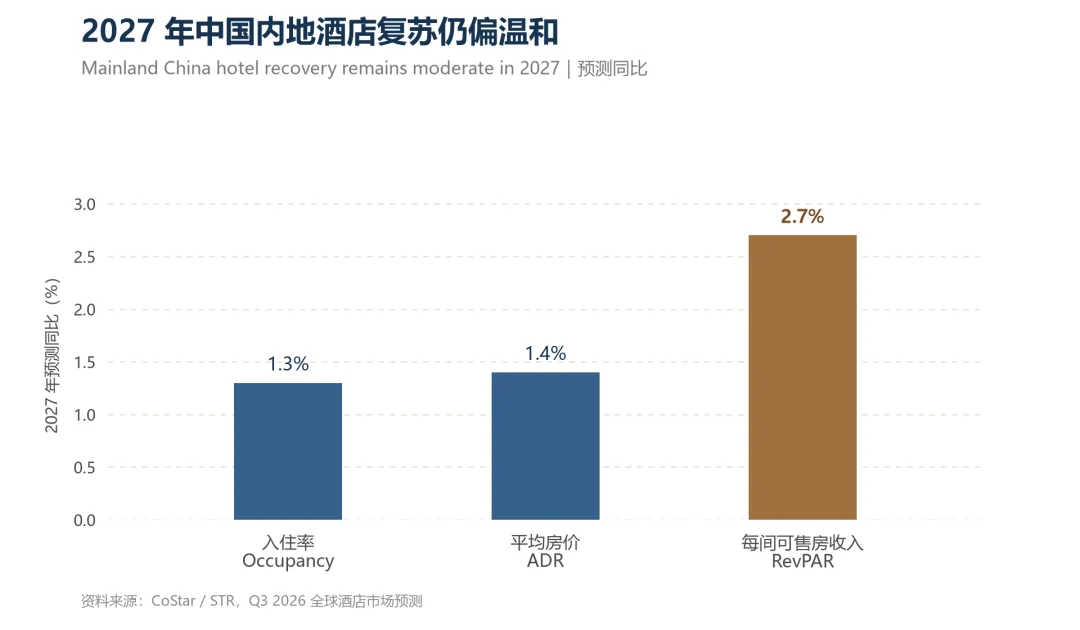
第三方数据显示,2025年中国内地酒店供给同比+3.2%,需求仅+0.4%;入住率-3%、平均房价-1%、每间可售房收入-3%。新开业项目以降价换入住率进一步压低市场均价,行业投资回报率从历史约15%降至8%—10%(新华财经2026年4月报道)。2025年住宿和餐饮业增加值2.6万亿元(+4.9%),行业总量仍在扩张,但个体回报持续摊薄。
5.3 竞争逻辑的迁移

旧逻辑(增量时代)
新逻辑(存量时代)
竞争同城的同行
竞争高铁圈全域同类体验
拼房型、装修、硬件
拼品牌信任、在地叙事、会员权益、真实口碑
房价折扣拉动销量
价值组件(早餐、延迟退房、停车、票务联动)显性化
单一标准化产品
房型—场景绑定(家庭团聚、机场中转、观演、宠物、康养、长住)
存量改造=翻新装修
存量改造=重新定位:"改造后客人为什么选这里"

研判:硬件高度同质化使"卖房间"丧失定价能力,行业共识正转向"给出理由"。配合九部门住宿业指导意见的政策导向(存量优化、绿色低碳、数字化),未来三年缺乏品牌与效率优势的单体酒店将加速出清。

六、交通与客源半径重构:高铁圈的生意

6.1 运力与铁旅融合

指标
数值
备注
铁路旅客发送量
23.48亿人次,+5.0%
历史同期新高
日均开行旅客列车
11468列,+5.8%
—
单日峰值
2484.4万人次(5月1日)
历史单日新高
旅游列车
1797列,+84.8%
旅游专列967列+旅游专线830列
其中主题定制列车
445列
"歌迷专列""球迷专列",对接演出赛事排期
铁路外籍旅客
1231.4万人次,+33.6%
过境免签与入境游扩散的载体
中老铁路跨境旅客
18.8万人次,+25.9%
—
广深港高铁跨境旅客
1696.2万人次,+13.8%
—
2025年全年旅游列车
2485列
旅居养老人次超8000万(全年口径)

来源:2026年上半年,国铁集团

配套服务同步迭代:2026版《铁路旅客运输规程》、"爱宠行"扩展至163座高铁站364趟动车组、"静音车厢"超8000列、"轻装行"覆盖212座车站、老年旅客电话订票上线。

6.2 半径重绘的商业含义

当2—3小时高铁圈覆盖数亿人口,单个目的地酒店与景区的真实竞争范围从"同城"扩展为"全圈层":一位周末预算约900元的客人,可在圈内任一温泉、古镇、滑雪场之间选择。由此产生三条经营准则:

  1. 按铁路圈而非行政省定义客源市场,营销投放与收益管理均以此为单位;
  2. 低决策成本套餐是周末客群的第一触点:停车、早餐、延迟退房、宠物友好、周边活动联动的打包可见性决定转化;
  3. 把酒店做成区域短途旅行的"基地"而非孤立住宿点,主动联动景区、餐饮与本地活动,将一次性游客转化为过夜客与复购客。

银发列车的确定性产能(2027年2500列以上、100条精品线、160组适老车组,叠加列车诊疗医保异地结算、设备更新与超长期特别国债资金支持)意味着银发长线游供给将在未来两年结构性放量,沿线目的地的适老化承接能力需要提前布局。

七、AI重塑旅行决策链路

7.1 用户基础与行为迁移

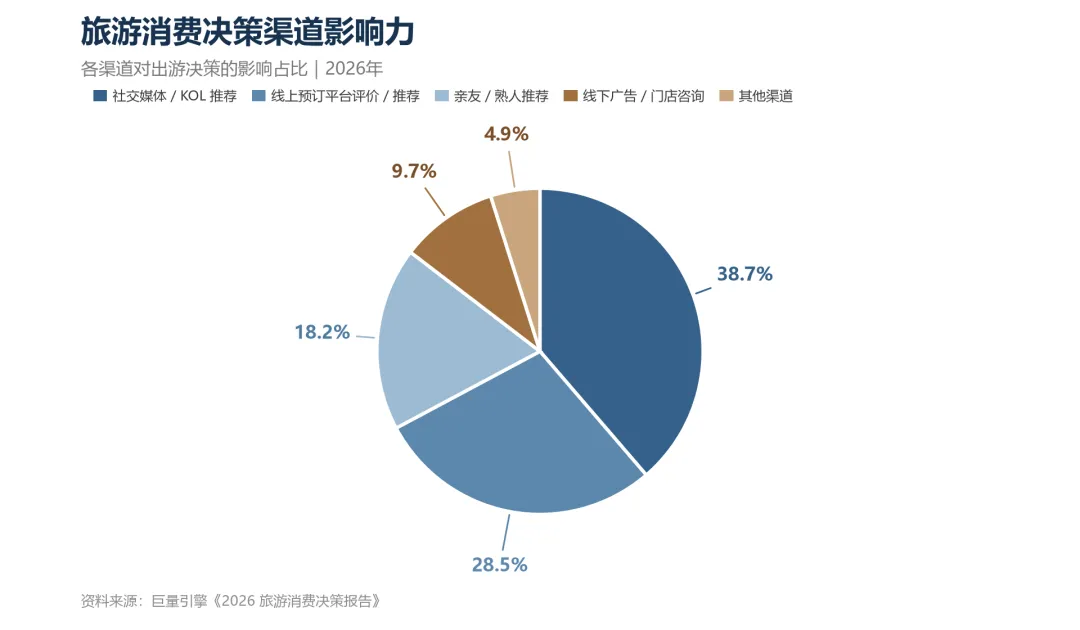
截至2025年12月,生成式AI用户6.02亿、普及率42.8%。旅行决策路径正在从"确定目的地→关键词搜索→平台比价交易",迁移为"场景化提问→AI整合答案→少量候选核验→交易"。需要强调:AI大规模直接完成订房交易的渗透率目前缺乏可靠公开跟踪数据,本节关于交易端的判断属高置信趋势而非既成事实;但信息入口前移已被用户规模数据充分支撑。
7.2 企业侧的四个新命题

命题
内涵
可操作指标
AI可读的知识资产
名称、位置、设施、场景标签、交通、价格在各渠道结构化、统一、可验证
主流大模型品牌信息一致率
AI推荐可见度
在带长辈、看演出、中转住宿等典型场景提问中被推荐的频次
场景化提问推荐率
推荐理由一致性
AI输出卖点与真实产品、用户口碑匹配
推荐理由与评价关键词重合度
答案到交易的转化
AI能否读取实时房价库存并引导预订
AI渠道引流预订占比(待行业建立统计)

研判:搜索排名与内容种草之后,"AI可见度"将成为第三类获客资产。其特殊之处在于不可短期购买——依赖长期、真实、结构化的公开信息沉淀,先建设者获得先发复利。

八、企业行动方向与观测指标体系

8.1 五大行动方向

  1. 以价值架构替代价格架构
    每档房价与套餐明确"多付的成本换来什么",把早餐、接送、延迟退房、票务、会员权益拆解为可感知组件,避免依赖降价走量。
  2. 城市事件日历接入收益管理
    赛事、演出、展会、节庆、学期节点与房价、库存、营销联动;产品从"承接住宿"升级为"事件消费链条节点"(接驳、应援配套、次日漫游)。
  3. 从儿童友好升级为全龄友好
    联通房、无障碍配套、低敏餐饮、长辈动线与医疗提示标准化配置;营销按旅行节奏、健康安全、文化兴趣、亲情陪伴分层,而非仅按年龄贴标签。家庭团聚、生日、升学、周年等"关系型场景"是高价值住宿消费理由。
  4. 构建AI可读知识资产
    统一全渠道信息,监测大模型推荐频次与理由,打通AI答案到预订链路。
  5. 转向高质量收入增长
    供给高位下价格战无长期壁垒,核心指标转向品牌偏好、直订占比、会员贡献、存量改造回报与单资产经营效率。

8.2 常态化观测仪表盘(按月跟踪)

维度
跟踪指标
需求
国内出游人次、出游花费、人均单次花费
价格
酒店ADR、RevPAR、促销折扣率
体验
演出/赛事日酒店溢价、套餐转化率
家庭
联通房与三人以上订单占比
银发
60岁以上客群订单占比、适老产品使用率
AI
场景提问推荐率、推荐理由一致性、AI渠道引流占比
入境
外籍间夜量及增速、客源国分布、二线城市外籍住宿占比
交通
高铁2—5小时圈客源占比
会员
会员房晚、直订占比、权益实际使用率
价值感知
NPS、评价高频关键词、客群价格敏感度

九、风险因素

风险
传导机制
观察哨
宏观消费波动
消费复苏不及预期→价格敏感度抬升→价格战加剧
居民消费支出与出游花费增速差
入境外部环境
地缘与签证对等关系变化扰动客流节奏
免签入境占比、前十国客源结构突变
县域同质化
复制网红模式缺内核→短期火爆后快速回落
县域过夜率与复购率
AI信息建设滞后
决策入口失去曝光→获客成本被动抬升
大模型品牌可见度
极端气候与公共事件
目的地热度、退订率、淡旺季结构突变
气象数据与退订率联动
供给持续释放
存量竞争加剧→单体酒店出清加速
供需增速差、单体酒店退出量

值得跟踪的前沿变量:气候因素成为目的地筛选条件(避暑、冰雪康养产品气象化定价);部分地区探索中小学春秋错峰假(家庭出行从黄金周集中转向学期内小高峰);宠物同行从标签走向完整服务链;低空旅游待价格、安全、监管、航线标准化;AI Agent若稳定实现库存、价格读取与直接预订,分销格局将进一步改写。

十、展望

2027年前后的中国旅游市场,出行总需求、入境流量、交通网络均具韧性,但竞争规则已完成换轨:从争夺流量入口到争夺出发理由,从售卖客房到售卖完整体验,从关键词搜索获客到适配AI答案式入口,从瞄准单一客群到覆盖多代家庭,从规模扩张到存量效率与差异化。

对从业者,检验标准收敛为四个问题:

产品让谁觉得值得?值得的答案是否经得起比价?AI能否把价值讲清楚?游客多花的每一分钱换到了什么?抓住价值重构主线的企业,将在理性化的新周期中实现高质量增长。
本公众号刊载文章及图片仅出于传播信息、交流学习之目的,部分数据图文来源网络,如有版权异议,请与我们联系删除或协商处理,谢谢!

发表评论

评论列表

  • 这篇文章还没有收到评论,赶紧来抢沙发吧~