亲子出国旅行必看!新加坡家庭旅游险选购指南(2026)
带孩子全家出国旅行,最容易忽略的一件事:配齐一份覆盖全家的旅游险。不少家长觉得保费成本高,但出行时,孩子很容易出现突发状况。事实上:家庭旅游险,很便宜!我们整理了新加坡多款旅游险的参考保费和保障,按两名成人、两名儿童、东盟七日行程进行比较。
盘点比较便宜的几家
以下是保费最便宜的家庭旅游险,按两名成人、两名儿童、东盟国家 7 天行程报价。
金额为新币,是全家四人的总价。
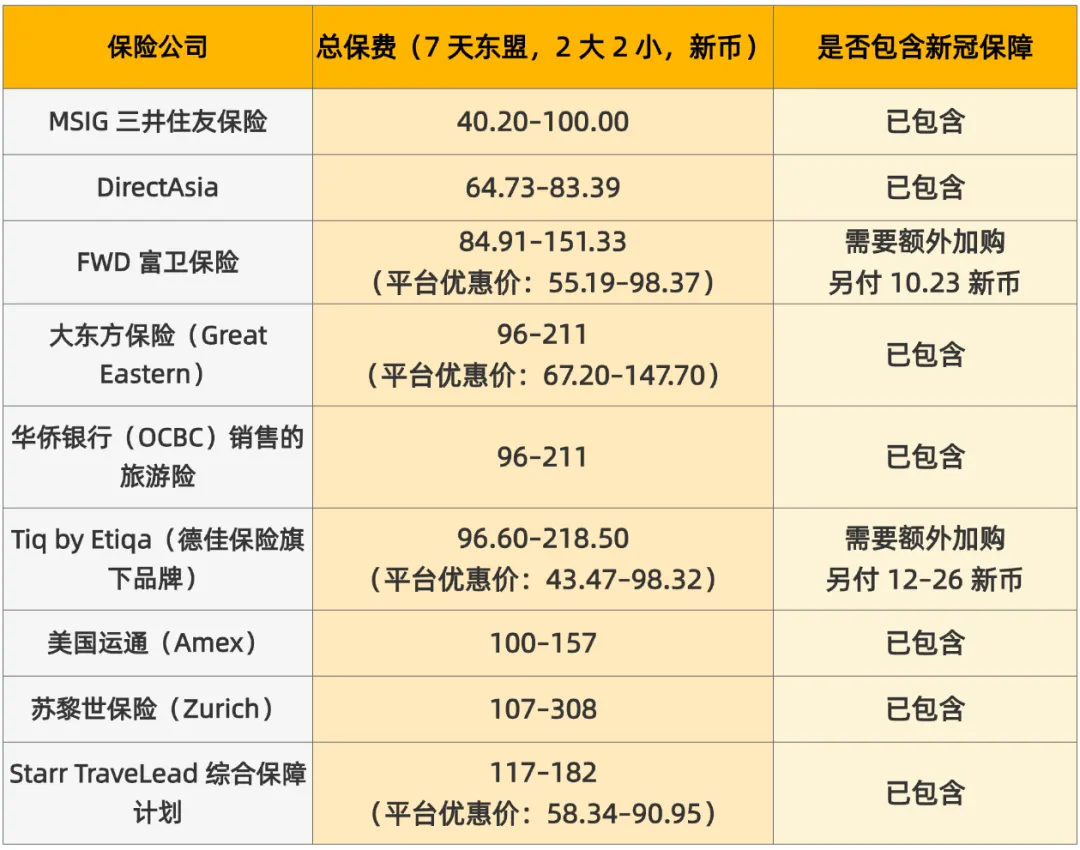
·MSIG:40.20 到 100,已含 COVID-19 保障 ·新电信(Singtel):43.20 到 103.60,已含 ·DirectAsia:64.73 到 83.39,已含 ·FWD:84.91 到 151.33(MoneySmart 促销 55.19 到 98.37),COVID-19 需另加 10.23 ·Great Eastern:96 到 211(促销 67.20 到 147.70),已含 ·华侨银行(OCBC):96 到 211,已含 ·Tiq by Etiqa(德佳保险旗下):96.60 到 218.50(促销 43.47 到 98.32),COVID-19 需另加 12 到 26 ·Amex:100 到 157,已含 ·Zurich:107 到 308,已含 ·Starr TraveLead Comprehensive:117 到 182(促销 58.34 到 90.95),已含
这张单子是按基础报价排的。把促销价算进来,顺序会变:UOI 促销 42.70、Tiq 促销 43.47、Allianz 促销 48.10,都比不少基础报价更低。
这几家,侄甥、孙辈、堂表亲也能保
下面这些方案,允许把其他亲属纳入保单,不限于你、配偶以及子女:
·Amex:单次行程成人之间不必有亲属关系,全年多次行程必须是伴侣。子女须为其中一名受保成人的合法受抚养人或合法收养子女
·Chubb:子女可以是你的孩子或孙辈。单次行程成人不必有亲属关系,全年多次计划的两名成人须为伴侣
·星展 TravellerShield Plus 旅游险:子女可以是你或伴侣的孩子、孙辈、侄甥、堂表亲;单次行程家庭帮佣也算家庭成员
·Great Eastern:单次家庭计划的子女可以是亲生或合法收养的子女,也可以是孙辈;全年计划只保亲生或收养的子女。但 MoneySmart 那张对比表里,GE 这一栏还写了兄弟姐妹、侄甥和堂表亲,跟它自己的条款和官网说明对不上。投保前务必核对保单原文,别只看对比表
·华侨银行(OCBC):单次家庭计划的子女可以是亲生或合法收养的子女,也可以是孙辈;全年计划只保亲生或收养的子女。但对比表里 OCBC 这一栏写得更宽,还包括兄弟姐妹、侄甥和堂表亲,跟正文规则冲突。下单前一定问清楚客服
·Tiq by Etiqa:成人之间不必有亲属关系,但必须是受抚养儿童的父母或祖父母
·Tokio Marine:成人不必是亲属,但子女必须是其中一名成人的合法子女、被监护人、孙辈、兄弟姐妹、侄甥或堂表亲
·Zurich:成人不必有亲属关系,可以带子女、未婚孙辈、侄甥或堂表亲同行
家庭旅游险,到底是什么?
家庭旅游险,就是一份同时保你和家人的旅游险。
接下来的问题是:什么算是「家庭」?
跟游乐园的家庭套票不同,家庭旅游险不一定只服务两大两小。
· 最少:你加 1 个孩子 · 最多:你、配偶,再加符合条款的子女人数;有的公司设人数上限,有的不设
共同点是:家庭险至少要带 1 个孩子。只有夫妻两人出行买不了家庭险,那要买普通旅游险。
也不是每家都有明确叫「家庭旅游险」的产品。有些叫「家庭保障」,Income 就是;有些干脆是在询价时问你带几个孩子。
产品名称里没有「家庭」两个字,也不代表不能为大人和孩子一起投保,具体要看承保类别。
注:本文比较的,既包括主打家庭的旅游险,也包括我按「两大两小」询价拿到的其他旅游险。
孩子越多,家庭险越划算
这可能是你一生中唯一一次听到这句话:孩子越多,家庭旅游险越划算。
多数旅游险公司不在乎你带 1 个还是好几个孩子。只要同行至少有一个受抚养子女,报价就是一样的。有些甚至免费保孩子。
既然带几个孩子都是付同样的钱,孩子越多,平均到每个孩子身上的费用就越低。
不过要留意家庭总限额。它规定的是一家人合计最多能索赔多少。
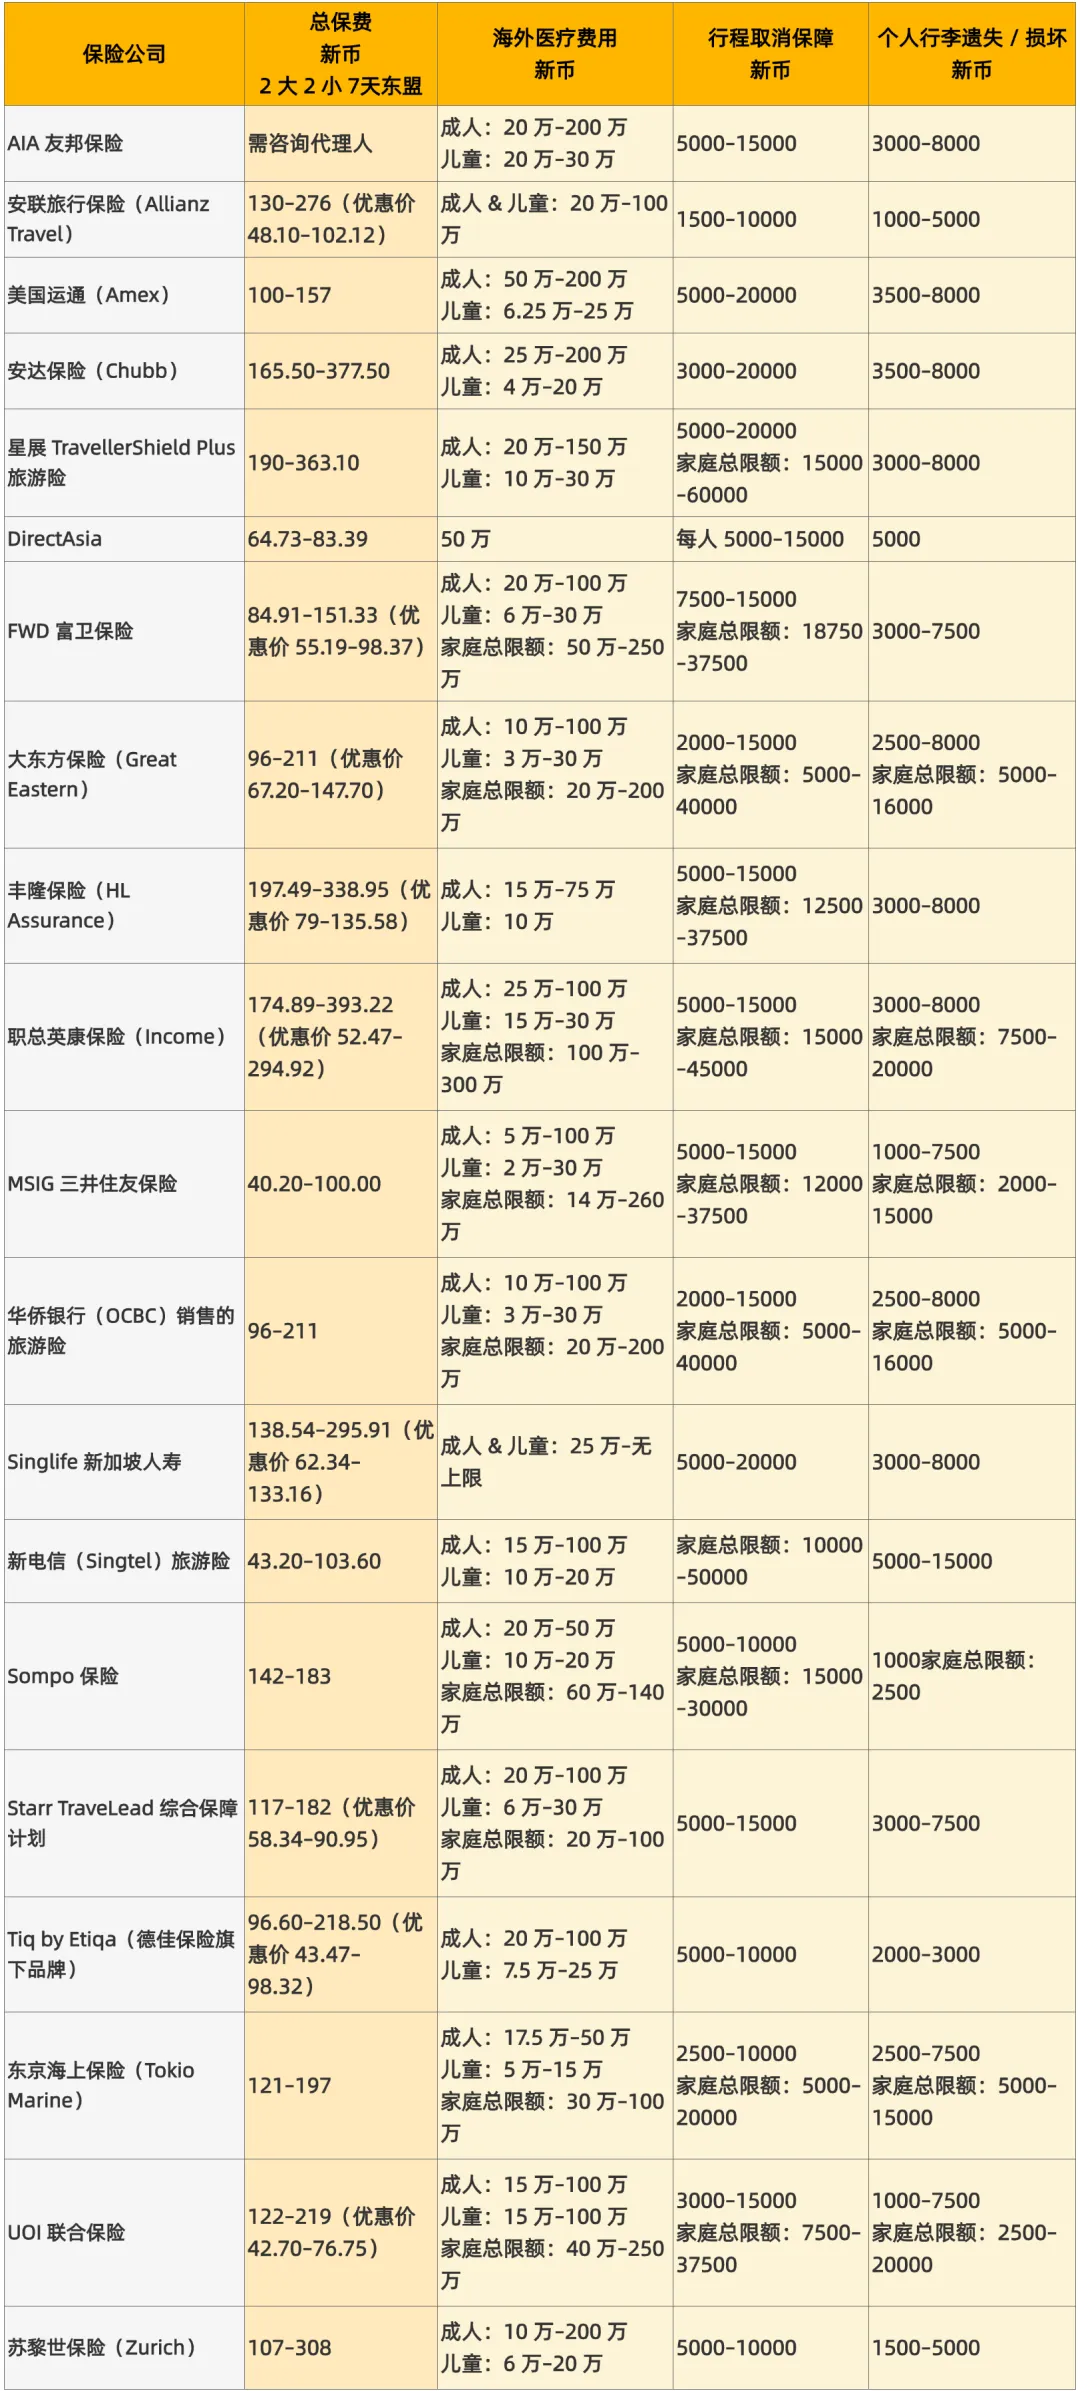
20家对比|保费 & 保障一览
为了便于比较,我按一家四口(两名成人、两名儿童)、东盟国家 7 天行程,给每份计划都算了价。
我一共对比了 20 家,表格整理了各家保费、医疗保额、行程取消额度以及行李遗失损坏保障,帮你快速挑到合适的家庭旅行保单。
成人、儿童医疗保额可能差几倍
有几家成人、儿童同额度:Allianz 成人儿童都是 20 万到 100 万,Singlife 成人儿童都是 25 万到无上限,UOI 成人儿童都是 15 万到 100 万。
也有些计划,儿童的医疗保额明显低于成人:
·MSIG:成人 5 万到 100 万,儿童 2 万到 30 万 ·Chubb:成人 25 万到 200 万,儿童 4 万到 20 万 ·Amex:成人 50 万到 200 万,儿童 6.25 万到 25 万 ·Income:成人 25 万到 100 万,儿童 15 万到 30 万 ·星展:成人 20 万到 150 万,儿童 10 万到 30 万
意思是:同一档计划,成人的医疗保额可能是 50 万新币,儿童却只有 6.25 万新币。带孩子出门,这一栏要特别留意。
家庭总限额,最容易误解
个人限额,是每个人在某项保障下最多能获赔多少。家庭总限额,是全家在同一项保障下的合计赔付上限——不是每个人各有这笔额度。
比如 FWD 的海外医疗,成人 20 万到 100 万,儿童 6 万到 30 万,全家合计另有 50 万到 250 万的上限。理赔时两个上限同时管着:一个人最多赔多少,全家加起来最多赔多少,哪个先碰到就按哪个算。
有些计划的个人额度和家庭额度差得很远:
·星展:行程取消个人 5,000 到 20,000,家庭计划合计 15,000 到 60,000 ·Great Eastern:行李损失个人 2,500 到 8,000,家庭合计 5,000 到 16,000 ·Income:海外医疗成人 25 万到 100 万,家庭合计 100 万到 300 万 ·MSIG:海外医疗家庭合计 14 万到 260 万 ·Sompo 保险:行李损失个人 1,000,家庭合计 2,500
所以看到页面上一个大数字,要往下问三句:这个额度给谁、孩子是多少、全家合计多少。
别以为一个人 50 万,两大两小就是 200 万——有家庭总限额在,全家是有封顶额度的。
行程取消 & 行李损失保障,各家差距很大
行程取消,各家最高能赔多少:
·Amex、Chubb、星展、Singlife:最高 2 万 ·AIA、DirectAsia、FWD、Great Eastern、丰隆、Income、MSIG、华侨银行、Starr、UOI:最高 15,000 ·Allianz、Sompo 保险、Tiq by Etiqa、Tokio Marine、Zurich:最高 10,000 ·新电信:只列家庭合计 10,000 到 50,000
行李损失,各家最高能赔多少:
·新电信:5,000 到 15,000
·AIA、Amex、Chubb、星展、Great Eastern、丰隆、Income、华侨银行、Singlife:最高 8,000
·FWD、MSIG、Starr、Tokio Marine、UOI:最高 7,500
·DirectAsia:统一 5,000
·Allianz、Zurich:最高 5,000
·Tiq by Etiqa:2,000 到 3,000
·Sompo 保险:1,000
带父母和其他亲属出游,能一起保吗?
不一定,要看具体计划。家庭险通常围绕家长和子女设计,不会自动包括同行的父母或其他成年亲属。成人人数上限与亲属资格是两回事,不能只看询价页面能选几个人。三代人同行,应先确认能否同保;不能覆盖时,再比较分开投保或团体险。
判断方法很简单:在保险公司网站填询价信息时,成人人数只能选 1 或 2,没有更多选项。
Sompo 保险的询价页面就是这样,成人最多 2 名。
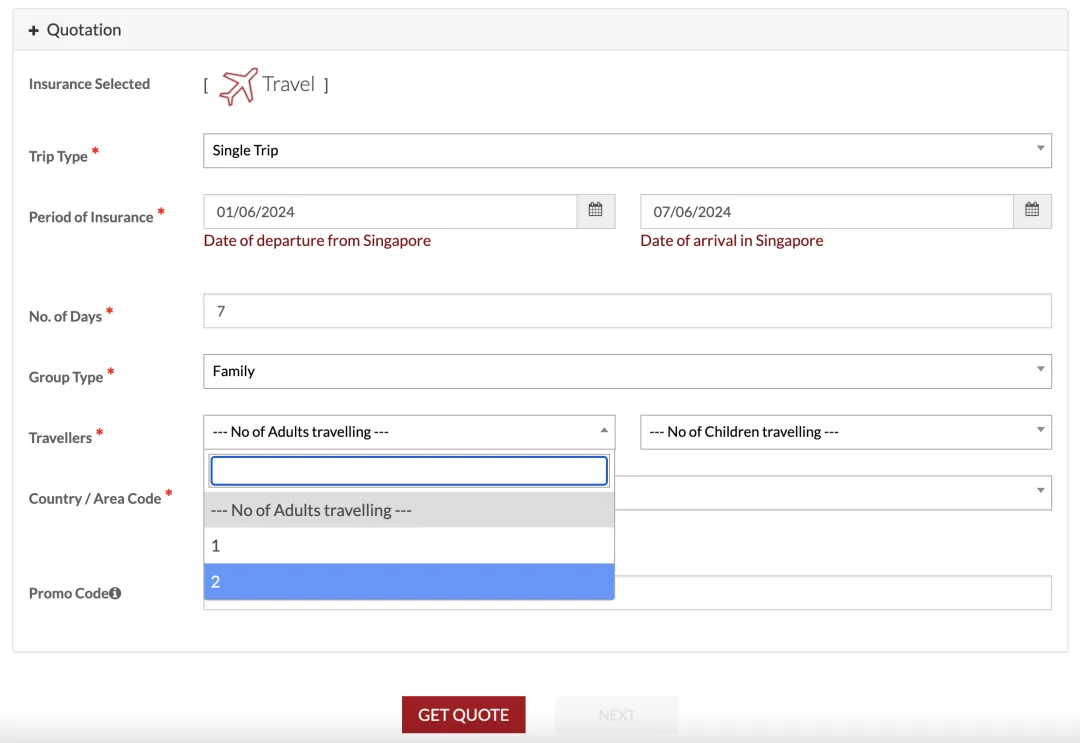
大多数情况下,除了你和配偶,其他成年人得自己买个人旅游险或团体旅游险。带父母又带孩子出门会比较麻烦——你可能要拿两份报价。后面会讲到少数允许 2 名以上成人的计划。
最省事的办法是用比价工具,一次性把所有成人和儿童的报价都拿到。
各家对「家庭」的定义,差别很大
搞清楚一份保单到底保谁,很重要,因为各家定义不一样。如果你孩子在 18 到 25 岁之间,更要留意——18 岁以上不是自动算儿童。
各家门槛不一样,有的满 18 就按成人算,有的全日制学生可以放宽到 23、24 或 25 岁。
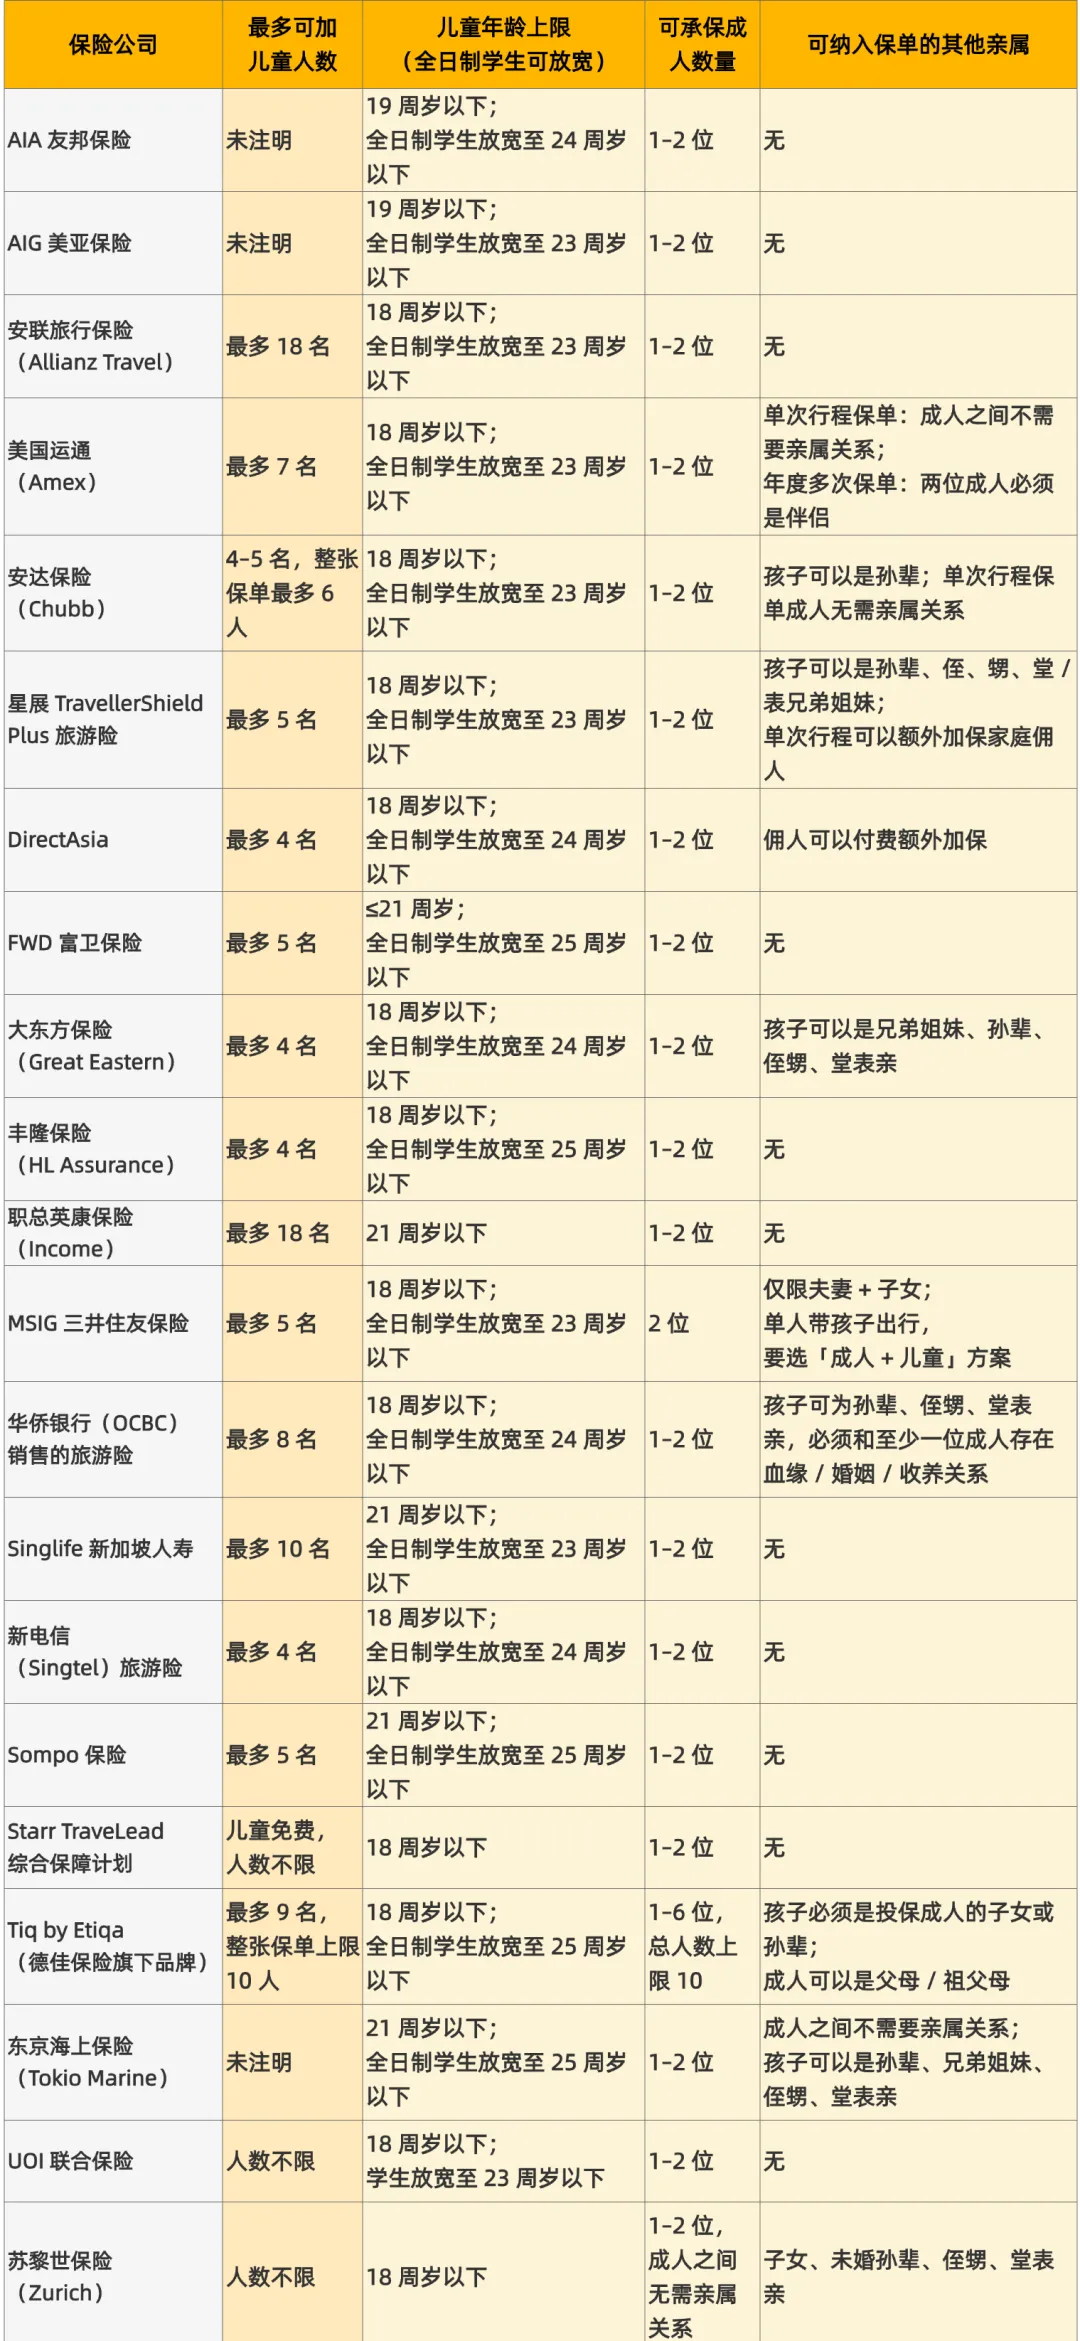
儿童通常还须符合未婚、未就业或受抚养等条件,具体以条款为准。
如果还带父母或亲戚同行,就更复杂了。很少有公司会把「父母+子女+祖父母」及更多成员算作一个家庭单位。各家的定义差别,就藏在这些细节里。
孩子年龄,各家分界标准不同
未满 18 岁的最多,未满 19 岁、未满 21 岁的也有,还有一家写到 21 岁及以下:
·未满 18 岁:Allianz、Amex、Chubb、星展、DirectAsia、Great Eastern、丰隆、MSIG、华侨银行、新电信、Starr、Tiq by Etiqa、UOI、Zurich ·未满 19 岁:AIA、AIG ·未满 21 岁:Income、Singlife、Sompo 保险、Tokio Marine ·21 岁及以下:FWD
「未满 21 岁」和「21 岁及以下」只差一岁。刚满 21 岁、且符合其他条件的孩子,在 FWD 仍可按儿童身份加入家庭计划;在 Income 就不能再按儿童身份加入了。
如果孩子仍在高等院校全日制就读,多数公司会把年龄上限放宽。但表里没写清楚「到 25 岁」包不包含 25 岁本人,以下只作参考,须核对条款:
·参考上限 25 岁:FWD、丰隆、Sompo 保险、Tiq by Etiqa、Tokio Marine ·参考上限 24 岁:AIA、DirectAsia、Great Eastern、华侨银行、新电信 ·参考上限 23 岁:AIG、Allianz、Amex、Chubb、星展、MSIG、Singlife、UOI ·没有放宽:Income、Starr、Zurich
FWD 和 Tiq by Etiqa 看的是保单生效当天还在不在读。学生资格及年龄按哪个日期判断,要看具体条款,不能只看出发时是否还在读。
FWD 官方说法是「最高 25 岁」,已满 25 岁只要符合条件仍在范围内。
最多能带几个孩子?
从 4 个到不设上限都有:
·4 个:DirectAsia、Great Eastern、丰隆、新电信 ·5 个:Chubb、星展、FWD、MSIG、Sompo 保险 ·7 个:Amex ·8 个:华侨银行 ·9 个:Tiq by Etiqa(家庭计划合计最多 10 人) ·10 个:Singlife ·18 个:Allianz、Income(Income 询价页面曾显示 18 名;条款允许符合条件的子女人数不限) ·不设上限:UOI、Zurich ·未注明:AIA、AIG、Tokio Marine;Starr 提供免费儿童保障,表里没写人数上限
同一家保险公司,它的单次行程险、全年多次险,或是不同版本在售产品,名额上限有可能不一样,不能一概而论。
成人数也要看。
MSIG 的家庭计划默认要两名成人,如果只有一位家长带娃出行,买不了标准家庭计划,要改买它的「Adult & Child(ren) Cover」。
Tiq by Etiqa 可以 1 到 6 名成人,家庭计划合计最多 10 人。
华侨银行(OCBC)的两名成人已婚或未婚都可以。
家庭旅游险 VS 团体旅游险,怎么选?
家庭旅游险,通常包括你、配偶,以及未满 18 岁(MSIG、Starr 等)或未满 21 岁(Income、Singlife 等)的子女。FWD 的官方说法是 21 岁及以下,刚满 21 岁仍可能算儿童。
有些公司把上限放宽到 25 岁,条件是保单生效当天孩子仍在高等院校就读,FWD 和 Tiq by Etiqa 就是。
另外,你和配偶通常需要已婚,孩子须是你的亲生子女、合法继子女,或已合法收养。
团体旅游险保的是同一趟行程一起出发的一群人,不必有亲属关系。人数上限各家不同:FWD 只接受 7 人,Income 和 Singlife 都是 20 人。
团体险可能保小孩,也可能不保,要看具体产品。
几户人家结伴出游,有两条路:每家单独买家庭险,或者所有人一起买一份团体险。比价的时候,人数、年龄、行程和保障要尽量对齐,不然单纯看谁便宜几十块,意义不大。
一家人出国,已经有很多事情要准备。旅游险不必只追着最低价买。先把「谁能保、保什么、最多赔多少」弄清楚,再比价格,选起来会容易很多。
文内价格只是参考,优惠有期限;能不能买、赔不赔,以你下单时的报价和正式保单条款为准。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~