产业研究 I 医疗服务出海与入境医疗旅游产业发展力专项研究(第十六期)
引 言:
大健康产业已超越传统医疗范畴,形成覆盖全生命周期、融合制造与服务的庞大生态体系。为精准服务政府与园区的产业决策,本系列研究将系统解构这一复杂生态,并创新性地提出 “核心制造、服务配套、融合应用、前沿未来” 四大模块的分析框架,旨在全景呈现从源头研发到终端服务的完整产业图谱。
本系列内容每期聚焦一个细分产业,致力于研究决策核心问题:该产业的战略价值、产业核心趋势、产业发展建议等,旨在提供一份清晰的“产业布局指南”,助力把握发展先机,共探大健康产业的高质量发展路径。
医疗服务出海是中国健康产业国际化的重要命题,对应世界贸易组织服务贸易的四类提供模式,涵盖境外消费(入境医疗旅游)、商业存在(海外机构布局)、跨境交付(数字医疗服务)、自然人流动(技术与人才输出)四大形态;入境医疗旅游属于WTO服务贸易中的“境外消费”,本质是“患者跨境、服务在国内完成”的服务出口;它正逐步成为我国医疗服务国际化的重要增长赛道。二者并非并列关系,而是整体范畴与核心部分。
当前,中国医疗服务国际化正从过去以患者出境求医为主的单向输入,转向“请进来+走出去”双向交互的新格局。入境医疗旅游凭借高性价比、高效率与特色专科优势快速扩容,中医药、数字医疗、临床技术加速向全球输出,共同构成中国医疗服务贸易升级的核心支撑。
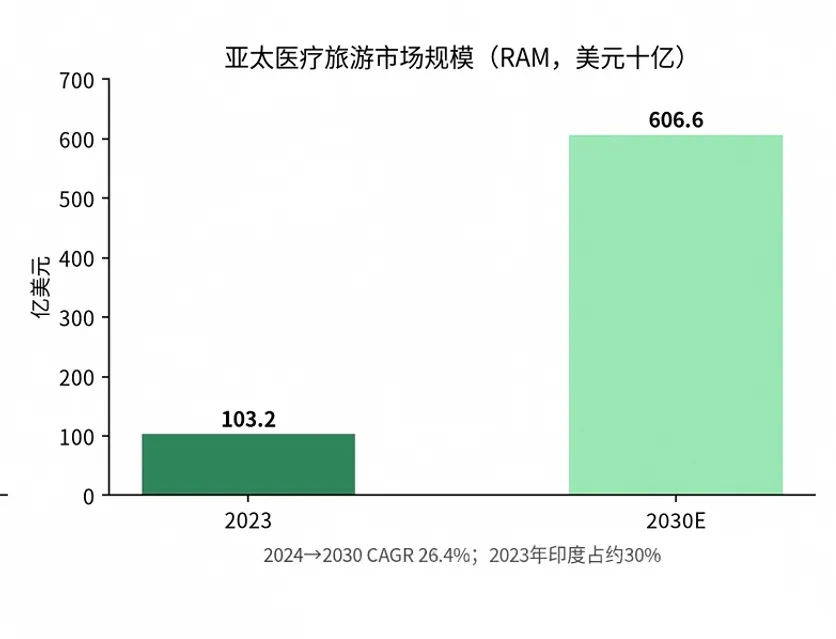
全球医疗健康服务跨境流动加速,仅医疗旅游单一赛道已形成千亿级规模。据Fortune Business Insights测算,2025年全球医疗旅游市场规模达382亿美元,预计2034年将突破2500亿美元,2026—2034年复合年增长率达23.31%。亚太地区凭借成本优势与技术迭代,成为全球医疗服务贸易增长最快的区域。
我国服务贸易整体稳步增长,医疗健康作为知识密集型服务的重要组成部分,出口增速显著高于行业平均水平。当前已形成“入境医疗为增长核心、中医药为特色优势、数字医疗与技术输出为新兴引擎”的多元出口格局。
1.入境医疗旅游
据国家卫健委2025年度涉外医疗服务报告,全国已有57个城市、850余家医疗机构布局国际医疗服务,重点涉外医院全年接诊国际患者达128万人次,较三年前增长73.6%;其中东南亚年赴华就医患者突破15万人次,欧美患者数量同比实现翻番。
收入端增长更为迅猛。行业测算显示,2025年我国入境医疗旅游总收入约89.5亿美元(约合600亿元人民币),同比增长超60%;其中纯就医类外籍患者41.3万人次,人均医疗消费约13.3万元,显著高于普通入境游客消费水平。
2.中医药服务出海
中医药是中国医疗服务出海最具辨识度的赛道。截至2025年,中医药已传播至196个国家和地区,我国与40余个外国政府、地区主管机构和国际组织签署中医药合作协议;高质量建成30个中医药海外中心、31个国家中医药服务出口基地,形成“医疗服务+教育培训+文化交流+产品输出”的一体化出海模式。
3.机构出海与技术输出
60多年来,中国累计向76个国家和地区派遣援外医疗队员近3万人次,近年逐步从“派遣医疗队”的单点援助,升级为“建院+运营+人才培养”的全链条能力共建。市场化机构同步加快海外布局,通过并购、合资、托管等方式落地专科医疗、医院管理服务,输出中国成熟的诊疗体系与运营经验。
4.数字医疗跨境交付
依托人工智能医疗、远程会诊、数字疗法等技术,医疗服务突破地域限制实现跨境交付,成为中小企业出海的首选路径。远程多学科会诊、人工智能辅助诊断系统、医疗管理软件等产品加速落地东南亚、中东、俄语区市场,增速持续领跑医疗服务出口各板块。
聚焦临床需求最迫切、卡脖子问题最突出、政策支持力度最大的五大核心赛道,国产突破正从单点向全链条延伸,具体进展如下:
入境医疗旅游对应服务贸易“境外消费”模式,是当前产业化程度最高、增长最确定的赛道,核心竞争力来自“价格优势+效率优势+特色技术”三重叠加。
核心竞争力方面。费用层面,以上海为代表的核心城市,影像检查费用仅为美国的1/30至1/50,心脏手术、肿瘤治疗费用为美国的1/10至1/20,骨科关节置换为美国的1/5至1/3,对比英国私立医疗普遍低70%以上;效率层面,检查当天完成、专家门诊1至3天可约、整体治疗周期1至2周,远优于欧美2至6个月的公立医疗等待周期。
客群分层方面。海外华人群体以高端体检、择期手术、中医调理为主,依托口碑转化,复购率最高;东南亚客群聚焦肿瘤治疗、疑难重症与新药咨询;中东高净值人群布局质子重离子、辅助生殖与微创心外,对宗教文化适配要求高;欧美客群主打无痛胃肠镜、早癌筛查、牙科等普惠型医疗项目。
标杆区域方面。上海依托顶级三甲资源与成熟的国际医疗服务体系,成为重症与高端医疗首选目的地;海南博鳌乐城依托特许药械政策与88国免签优势,打造创新医疗旅游特区,2026年上半年接待医疗旅游64.08万人次,其中国际游客同比增长约5.7倍。
医疗机构海外落地对应服务贸易“商业存在”模式,是医疗服务深度出海的核心形态,分为公益援助与市场化运营两大方向。
公益援外已实现全面升级:从单一派遣医疗队,转向“医院建设+科室共建+人才培养+技术带教”的全链条帮扶,打造“带不走的医疗队”。
国药国际在圭亚那建设运营6所地区医院,同步开展双边医疗培训项目,实现从“输血”到“造血”的转变。
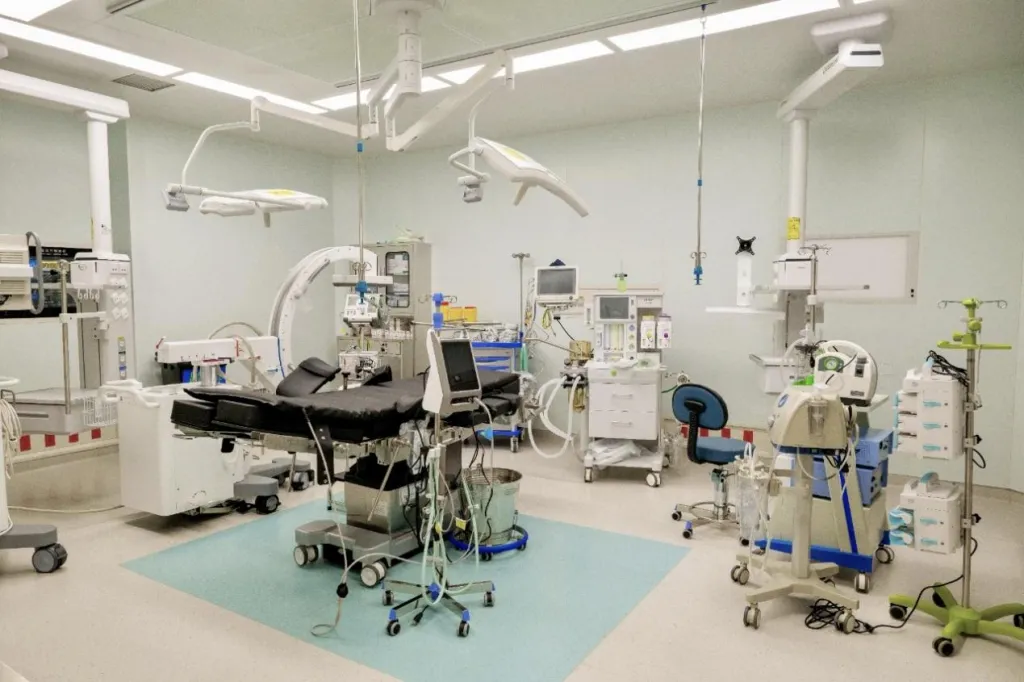 图为:国药国际和中工国际联合开发建设的圭亚那钻石医院的手术室
市场化布局同步提速:头部医疗集团通过并购整合海外专科医疗网络,快速切入当地市场;中医药连锁机构在东南亚、欧洲、中东开设诊所,带动诊疗服务与中药产品协同出海;智慧医院解决方案服务商向“一带一路”共建国家输出医院管理系统与数字化建设经验,实现技术与管理的双重输出。
中医药是中国独有的医疗服务出口品类,在服务、产品、标准上具备不可替代的差异化竞争力。
全球布局方面。中医药已纳入16个自由贸易协定,百余种中成药在“一带一路”共建国家以药品身份注册上市;30个中医药海外中心覆盖沿线主要国家,累计服务海外患者超千万人次。
核心价值方面。一方面填补当地医疗体系空白,在慢病管理、疼痛康复、亚健康调理等领域形成互补;另一方面带动中药材、中药颗粒剂、中医器械等产品协同出口,是医疗服务与货物贸易融合出海的典型范式。
数字医疗跨境交付对应服务贸易“跨境交付”模式,无需人员与机构跨境流动,依托数字技术即可实现服务输出,是成本最低、复制性最强的出海形态。
核心涵盖四大方向:一是远程多学科会诊,对接海外患者与中国顶级专家;二是人工智能辅助诊疗系统落地,向基层医疗资源薄弱国家输出智能问诊、影像辅助诊断能力;三是数字疗法与慢病管理产品出海,覆盖糖尿病、呼吸疾病等慢病领域;四是医疗信息化与医院管理系统输出,复制中国智慧医院建设经验。
国内医疗人工智能企业的智能诊疗系统落地沙特,支持多语种常见病智能问诊,服务当地基层医疗机构;粤港澳大湾区试点医疗数据跨境安全流通,推动港澳与内地检查结果互认、远程诊疗协同,为跨境数字医疗探索制度路径。
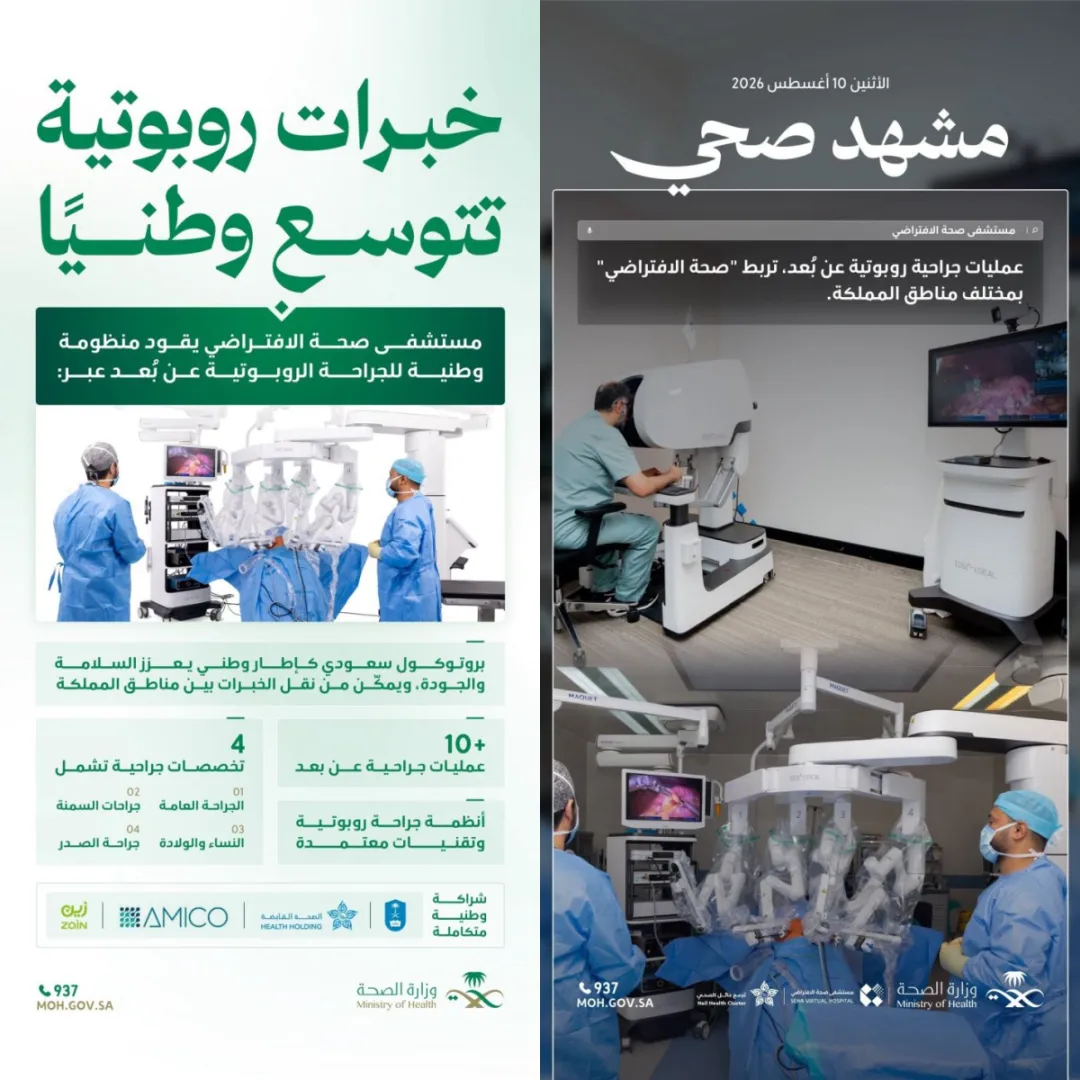
图为:沙特远程手术实施画面(来源:精锋医疗)
技术与人才输出对应服务贸易“自然人流动”模式,通过人才带教、技术指导、管理咨询等方式输出医疗能力,是轻资产、高附加值的深度合作形态。
具体分为三类:一是临床技术带教;二是医院管理体系输出;三是公共卫生能力共建。新冠疫情期间中国已向34个国家派出抗疫专家组,公共卫生技术输出能力获得全球认可。
三、政策端
(一)
国家政策
发布时间 | 政策文件 | 发布单位 | 核心相关内容 |
2026年 | 《国民健康“十五五”规划》 | 国务院 | 推动医疗领域有序扩大开放,稳妥推进国际医疗服务试点;深化“一带一路”卫生健康合作,建设中医药海外中心与中非联合医学中心,推动卫生援外升级 |
2026年 | 《关于促进旅行服务出口扩大入境消费的政策措施》 | 商务部等多部门 | 首次将国际医疗旅游纳入国家入境消费重点布局;提出打造国际医疗旅游品牌,扩大国际商业保险直付范围,开展中医药入境消费试点 |
2024年 | 《关于加快发展数字贸易 的意见》 | 中共中央办公厅、国务院办公厅 | 支持数字医疗、远程医疗等数字服务跨境交付,探索医疗数据跨境安全流动,为数字医疗出海提供制度支撑 |
2021年 | 《推进中医药高质量融入共建“一带一路”发展规划(2021—2025年)》 | 国家中医药管理局等 | 提出建设30个中医药海外中心、颁布30项国际标准,推动中医药服务、产品、文化全链条出海 |
2025年以来,国家移民管理局单方面免签政策持续扩容,对50个国家实行单方面免签,就医需求纳入适用场景,大幅降低外籍患者入境门槛,为入境医疗旅游提供核心便利。
(二)
地方配套政策
地方层面三大区域探索出差异化路径。
上海依托全国最密集的三甲医疗资源,出台《国际医疗服务规范》地方标准,打造综合型国际医疗服务高地;重点发展重症诊疗、高端体检、专科手术,是欧美、东南亚重症患者的首选目的地。
海南以博鳌乐城国际医疗旅游先行区为核心,依托“特许医疗、特许研究、特许经营、特许国际交流”四大政策,实现境外创新药械先行先用;叠加海南自贸港88国免签政策,是前沿疗法入境医疗的核心承载地。
广东依托粤港澳大湾区区位优势,推动中医药服务贸易与数字医疗出海;试点港澳与内地医疗数据跨境互通、检查结果互认,打造中医药服务出口与数字医疗跨境交付的桥头堡。
四、挑战与机遇
(一)
产业发展瓶颈
尽管增长态势明确,但医疗服务出海整体仍处于发展早期,面临四大共性瓶颈。
一是跨境标准互认壁垒突出。中外医疗体系、诊疗规范、质量标准差异较大,医师执业资质、病案报告、检查结果跨境互认程度低,既增加入境患者的后续衔接成本,也抬高中国医疗服务出海的合规门槛。中医药因理论体系差异,海外注册与准入壁垒更为显著,国际认可度仍待提升。
二是全球品牌认知度仍处培育期。相较于泰国、新加坡、韩国等成熟医疗旅游目的地,中国医疗服务的全球品牌认知尚未建立,专科优势的国际传播不足,缺乏统一的国家医疗品牌形象,海外获客成本较高;机构出海同样面临本土化品牌建设难题,市场渗透速度慢于预期。
三是跨境服务闭环尚不完善。医疗服务链条长、环节多,跨境支付结算、国际保险直付、术后异地随访、病案跨境流转等配套体系尚不健全;海外机构运营还面临当地法规、文化习俗、人才招聘的多重考验,本土化运营难度大,制约规模化扩张。
四是国际化复合型人才短缺。既精通临床专业、又熟练掌握外语与国际规则,同时熟悉海外市场运营的复合型人才缺口较大;中医药国际化人才、医疗服务贸易运营人才供给不足,成为制约产业高质量出海的核心短板。
(二)
核心战略机遇
一是从单点输出向体系化出海升级。未来将从零散的患者转诊、单家机构出海,转向“技术+服务+管理+产品”的体系化输出,打造标准化的专科服务包与整体解决方案,提升复制效率与品牌影响力,形成一批具备国际竞争力的医疗服务品牌。
二是数字技术成为核心加速器。人工智能医疗、远程会诊、数字疗法将加速跨境渗透,突破地域限制,大幅降低出海成本;医疗数据跨境安全流动机制逐步完善,推动跨境医疗协作从浅层次咨询向深度诊疗升级。
三是特色差异化赛道价值凸显。中医药康养、微创外科、肿瘤精准治疗、辅助生殖等具备中国优势的特色专科,将成为出海核心抓手,形成差异化竞争力,避开同质化价格竞争,构建长期壁垒。
四是“医疗+”融合延伸服务链条。医疗与旅游、康养、教育、保险深度融合,延伸服务链条,提升客单价与用户粘性;“治疗+康复+度假”“医疗+教育培训”等复合模式将成为主流,推动产业从单一医疗服务向全周期健康服务升级。
从“出境求医”到“入境就医”,从技术引进到能力输出,流向反转的背后,是中国医疗技术、服务能力与综合国力的全面提升。
当前行业仍处于起跑阶段,但政策红利、技术迭代与市场需求已形成三重共振。随着服务体系持续完善、特色优势不断凸显、品牌认知逐步提升,中国正逐渐成为全球重要的医疗旅游目的地,为全球医疗健康服务供给贡献力量。
参考资料:
1.Fortune Business Insights《Medical Tourism Market Report 2026-2034》
2.国家卫健委2025年度涉外医疗服务相关数据
3.国务院《国民健康 “十五五” 规划》
4.国家中医药管理局《中医药在全世界璀璨绽放》
5.海南省卫健委《博鳌乐城 2026 年上半年医疗旅游数据》
(声明:本研究院为非营利机构,研究观点和成果仅供学术交流,仅代表研究人员个人观点,请社会各界指正。如有侵权,告知删除。)
博鳌乐城国际医疗旅游先行区发展研究院是在海南博鳌乐城国际医疗旅游先行区管理局的主管和领导下,由“健康界”与博鳌大健康产业法律与政策研究中心共同发起成立的,聚集海内外学者、专家,聚焦前瞻医疗旅游产业发展政策、行业动态的医疗旅游产业研究平台。
旨在促进世界级高端优势医疗旅游资源入驻乐城先行区,将加强与国内外知名大 健康研究机构开展合作交流,以智库建言方式促进生物医疗创新、医疗技术科研 成果转化和医疗服务标准国际化等健康产业发展,为建设成为世界一流的国际医 疗旅游目的地而努力。

相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~