全球巨型LED球幕项目旅游吸引力和吸引体系及投资收益风险分析——兼具中国钱塘“视界之眼”模型结构审视
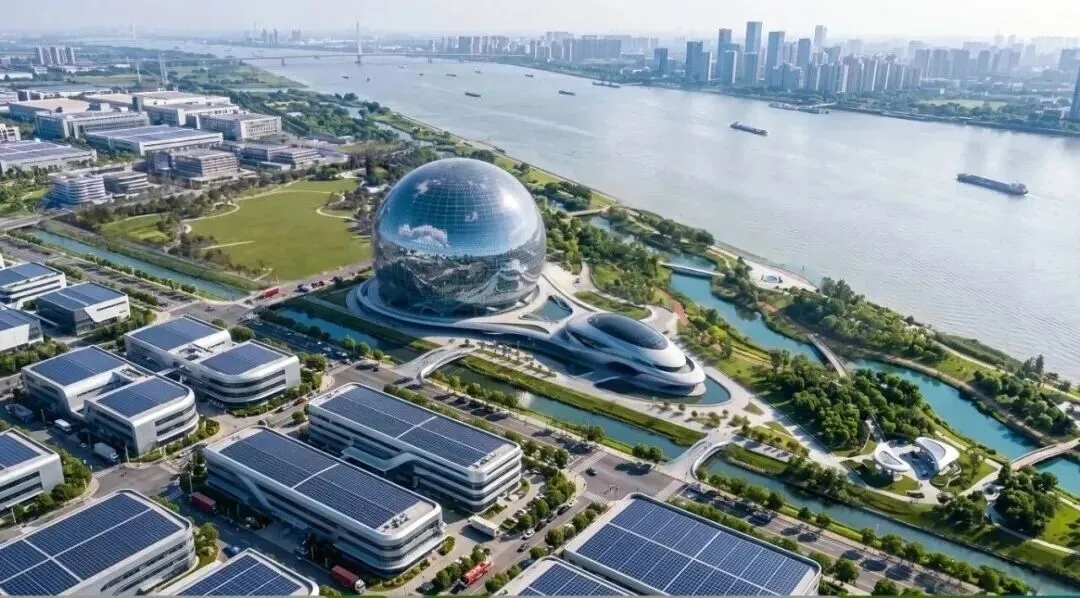
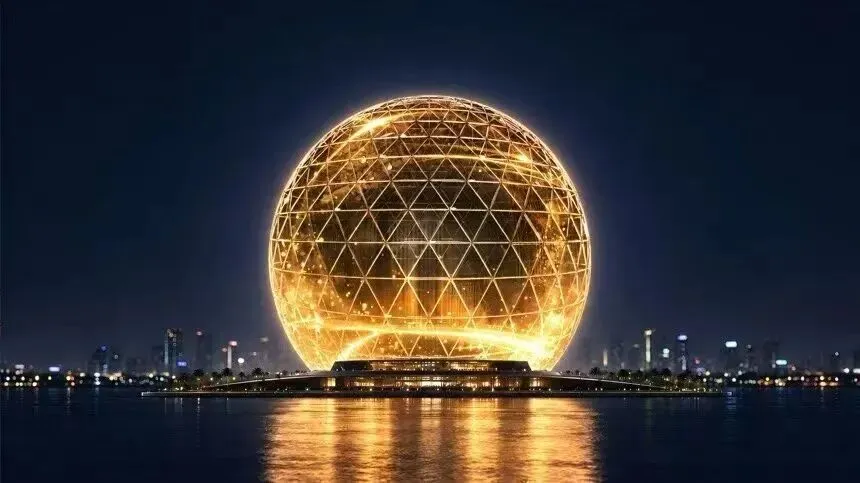
核心判断:巨型LED球幕的旅游吸引力是真实的,但它的吸引力结构存在一个结构性缺陷——奇观层极强、内容层偏弱、社交层依赖地理流量。这决定了它的投资收益模型高度脆弱:固定成本刚性、内容供给不可控、非票收入在非拉斯维加斯市场难以复制。钱塘“视界之眼”以80亿元投资、26亿元年营收预测进入这一赛道,本质上是在用旗舰地标的体量,赌一个尚未被任何非拉斯维加斯项目验证过的运营方程式。
一、旅游吸引力:三层结构及其脆弱性
1.1 奇观层:即时的、一次性的、不可抗拒的
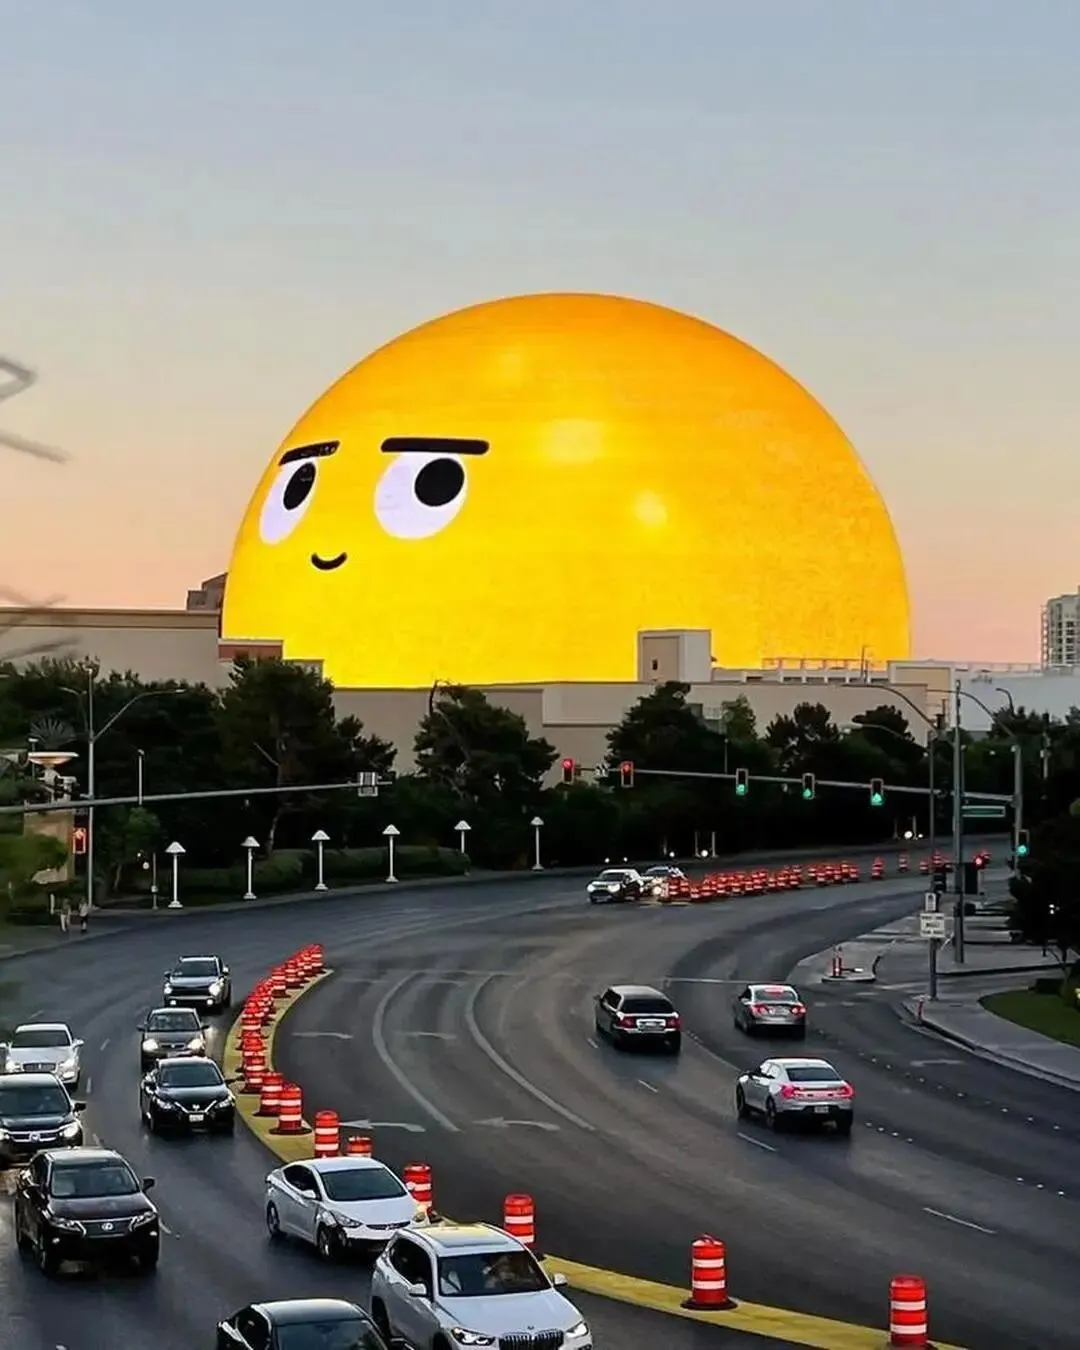
巨型球幕的第一层吸引力来自纯粹的物理奇观。拉斯维加斯Sphere外覆120万块可编程LED面板,外墙面积约5.4万平方米,游客评分在携程和永安旅遊分别达到4.5/5(517条点评)和4.6/5(244条评价),核心评价集中在“视觉震撼”“身临其境”“值得一去”。潜江天宫Nova的7500平方米外屏点亮当晚,龙虾城客流同比增长10%,全市酒店入住率同比增长21%。
这一层吸引力的本质是建筑即媒介:球体本身在数公里外可见,外屏可以变成笑脸、地球、广告或任何视觉内容,形成天然的自拍背景和社交媒体素材。Sphere的外屏据估算每天产生约470万次曝光,其中约440万次来自社交媒体传播。这意味着球幕的吸引力在游客抵达之前就已经开始工作——它先是一个“被看到”的对象,然后才是一个“被体验”的场所。
但奇观层的吸引力天然是一次性的。Trip.com上一条有代表性的评价写道:“观众看一次觉得很过瘾,再看一次就没有必要……它只是‘来一次打卡就够了’的奇观”。奇观层负责拉新,但无法独立支撑复购。
1.2 内容层:决定复购,却是整个模型中最薄弱的一环
球幕的第二层吸引力是内容——驻场演艺、沉浸式电影、赛事直播、品牌活动。这一层决定的是:游客来了一次之后,会不会再来,以及场馆在非节假日和工作日是否有足够的内容填满排期。
拉斯维加斯Sphere的内容供给在2025—2026年显著改善。《绿野仙踪》4D沉浸版成为转折点,配合Backstreet Boys(售出98%座位)、Phish等驻场演出,推动Sphere在2025年首次实现全年净利润3340万美元,营收12.2亿美元。2026年Q1营收进一步增至3.864亿美元,同比增长38%。票务和场地许可费在2026年Q1达到1.983亿美元,是收入的主体,但商品销售和赞助收入也开始贡献可观份额。
然而,内容层的脆弱性同样明显。Sphere的球形结构使舞台只能设在一侧,场景布置无法灵活变换,体育赛事“几乎无法进行”,只能做形式相对单一的表演。这意味着球幕在与传统体育馆竞争内容供给时,天然处于劣势。内容来源被压缩在“定制化沉浸式演艺”和“赛事直播”两个狭窄的品类中,而这两个品类的供给节奏都不由场馆方完全控制。
潜江天宫Nova的内容策略是定制化本土内容:聘请团队制作《通天》《盛宴》《涅槃》三部楚文化裸眼3D影片,同时引入赛事直播和公益放映。这一策略的优点是内容成本相对可控、与本地文化绑定形成差异化;缺点是内容更新频率有限,且楚文化IP的跨区域吸引力尚未被验证。
1.3 社交层:地理位置的函数,而非球幕本身的属性
第三层吸引力来自球幕作为“社交货币”和“目的地锚点”的功能。游客来球幕,不只是为了看内容,也是为了在社交平台上发布“我在这里”。这一层吸引力的强度,高度取决于球幕嵌入的是什么类型的客流结构。
潜江的社交层吸引力建立在龙虾城已经形成的强引流餐饮集群之上。天宫Nova与生态龙虾城隔街相望,核心功能是把每年超千万人次的高速过境流量从“吃一顿虾就走”转化为“留下来过一夜”。球幕在这里是一个停留时长延长器,社交层的效率取决于龙虾城本身的客流基数。
Cosm走的是另一条路径:用体育和影视直播创造“必须现场看”的社交场景。Cosm的穹顶约700座,票价区间22—127美元,动态定价,NFL直播覆盖Prime Video、NBC、ESPN和FOX的多窗口赛事。它的社交吸引力不来自建筑奇观(27米直径的穹顶远不如Sphere的157米震撼),而来自“和一群人一起在巨型屏幕下看比赛”的集体体验。
钱塘“视界之眼”的社交层吸引力目前是一个未经验证的假设。金沙嘴新城不是龙虾城,也不是好莱坞公园。杭州的消费腹地足够大,但滨江新城作为一个文旅目的地尚在培育期,球幕需要自己创造客流,而不是嵌入一个已经存在的客流结构。这是钱塘与潜江、Cosm之间最关键的区别。
二、吸引体系:三种模式与钱塘的定位
将全球主要项目放在一起看,球幕的吸引体系分化为三种可辨识的模式:
模式A:奇观锚定型(Sphere拉斯维加斯)。以建筑奇观为初始吸引力,以高票价驻场演艺和沉浸式电影为内容核心,以拉斯维加斯本身的旅游流量为底盘。外屏广告和赞助构成附加收入层:外屏日租约45万美元,周租约65万美元,Anheuser-Busch和Delta等品牌签有多年赞助协议。这一模式的成立条件极为苛刻:需要一座本身就能吸引千万级游客的城市,以及持续供给顶级驻场内容的产业生态。
模式B:动线嵌入型(潜江天宫Nova、Cosm)。不创造目的地,而是嵌入一个已经存在的客流结构。潜江嵌入龙虾餐饮集群和高速过境流量;Cosm嵌入体育和影视直播的既有受众。这一模式的投资量级可控(Cosm单穹顶系统成本约900—1100万美元,不含建筑),回本逻辑依赖上座率和排期密度而非奇观溢价。风险在于内容版权成本和赛事窗口的外部约束——Cosm的排期不由自己决定,而由NFL、NBA和影视公司的版权窗口决定。
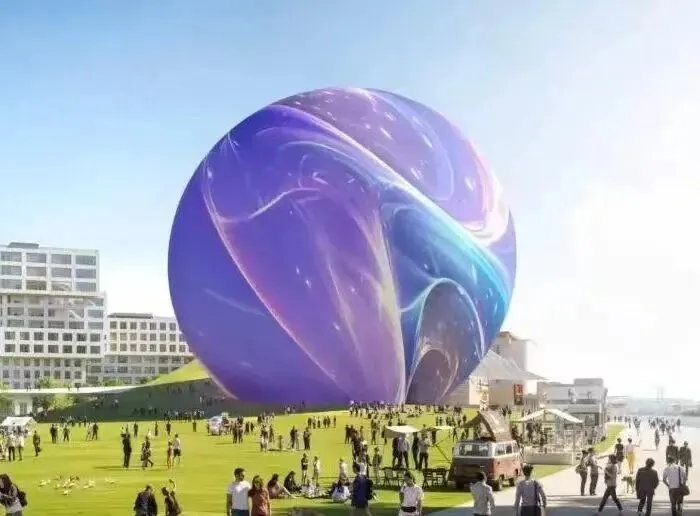
模式C:城市界面锚定型(钱塘“视界之眼”、上海西岸星穹)。以巨型球幕作为城市滨江界面的核心建筑,球内做高票价演艺和赛事,球外做开放流量活动,试图在“奇观”和“内容”之间建立复合收入结构。西岸星穹以12亿元投资、3000座席的规模测试这一模式的“中等版本”;钱塘以80亿元、2万座席的规模测试“旗舰版本”。这一模式的核心假设是:球外配套能够贡献足够比例的非票收入,以对冲球内排期波动带来的收入不确定性。潜江的数据提供了一定支持——球幕点亮后周边餐饮和酒店显著增长——但潜江的球外是一个已经成熟的龙虾城,钱塘的球外240亩配套需要从零开始招商和培育。
三、投资收益与风险:钱塘模型的结构性审视
3.1 收入侧:26亿元年营收需要什么条件才能成立
钱塘的官方预测是年客流900—1300万人次、年营收超26亿元。将这一目标拆解,可以倒推出收入结构必须满足的条件。
如果票务收入贡献60%(即约15.6亿元),按均价400元估算,需要约390万人次购票入场,约占年客流预测中值的35%。Sphere在2025年售出约170万张票,票务收入3.79亿美元,人均票务消费约223美元。钱塘的票价不可能达到Sphere的溢价水平(拉斯维加斯的旅游消费生态和美元定价不可直接平移),因此需要更高的购票转化率或更大的非票收入占比来补足。
球外240亩配套因此成为模型的必要条件而非锦上添花。如果非票收入需要贡献40%(约10.4亿元),按900—1300万年客流计算,人均非票消费需要达到80—115元。这一数字本身不算离谱——主题乐园的非票人均消费通常在此量级——但前提是240亩配套的业态组合和运营效率能够支撑这一转化率。
3.2 成本侧:固定成本的刚性与内容成本的不确定性
Sphere的经验提供了成本侧最直接的参照:年电力和维护成本约1.5亿美元,内容制作“动辄上千万美元”,建造原预算12亿美元最终超支至23亿美元。钱塘80亿元投资中,建设成本是一次性的,但开业后的固定成本从第一天起就开始计提,且不会随客流波动而收缩。
国内沉浸式文旅项目的成本—回报现实更为严峻。宋城演艺模式的投资回收期为4—5年,但那是轻资产、低投资额、内容标准化程度较高的模型。重资产沉浸式演艺项目的回本周期要长得多:《只有峨眉山》总投资8.19亿元,五年半累计亏损近6亿元;张家界大庸古城耗资24亿元,2021—2024年累计亏损超10亿元;《只有红楼梦》戏剧幻城总投资40亿元,回本周期预估25—30年。钱塘80亿元的投资量级,如果按线性推算,回本周期很可能落在15—25年区间,前提是运营现金流能够覆盖固定成本并产生正回报。
3.3 风险的三个层次
第一层:排期风险(最直接、最致命)。 Sphere的扭亏依赖于《绿野仙踪》和驻场演出的持续填充,而这一内容供给节奏在拉斯维加斯之外极难复制。钱塘目前未披露内容合作方或排期框架。2万座席的场馆,如果年均排期不足150天,固定成本的分摊将迅速吞噬利润。行业数据显示,国内大型场馆的年均综合利用率不足30%,球幕影院“三四线小型门店普遍内容老旧、平日客流稀少,多数项目回本周期长达十年以上”。钱塘的旗舰体量不会自动解决这一问题——它只会让排期空窗的成本更高。
第二层:结构风险(球形场馆的物理约束)。球形结构限制了体育赛事和大型展览的承接能力,这一点在Sphere身上已经暴露。钱塘规划的电竞、击剑等赛事能否实际落地,取决于场馆的改造灵活性和赛事方的接受度。如果内容品类被压缩在演艺和沉浸式电影两条赛道上,排期供给的弹性将远低于多功能体育馆。
第三层:地理风险(金沙嘴不是龙虾城,也不是拉斯维加斯)。潜江的早期数据之所以积极,是因为球幕嵌入了一个已经具备强引流能力的餐饮集群和高速过境流量。钱塘的客流预测(日均2.5—3.6万人次)要求金沙嘴新城在球幕开业时已经形成足够的文旅吸引力,或者球幕自身能够成为第一目的地而非顺访节点。杭州的消费腹地支持这一可能性,但需要时间和持续的内容投入来建立目的地认知。在一个尚在培育期的滨江新城,旗舰球幕的客流爬坡期可能比乐观预测更长。
四、结论:奇观可以建造,运营无法预制
巨型LED球幕的旅游吸引力是分层的,而这三层吸引力的强度并不对称:奇观层在开业首年极强,内容层次之,社交层完全取决于球幕嵌入的客流结构。投资收益的成败,不取决于奇观层——奇观层只需要资本——而取决于内容层的供给密度和社交层的转化效率。
拉斯维加斯Sphere的扭亏为这一赛道提供了有限的乐观信号,但它的成立条件(全球旅游目的地+顶级演艺产业生态+高票价承受力)在非拉斯维加斯市场几乎不可复制。Cosm和潜江天宫Nova展示了两种更务实的替代路径:前者用标准化穹顶和体育影视版权做分布式网络,后者用球幕延长既有客流的停留时长。两者的共同点是不要求球幕独立承担创造客流的任务。
钱塘“视界之眼”选择了与两者都不同的路径:以旗舰地标的体量,在一个客流结构尚在形成中的滨江新城,同时下注球内内容、球外配套和区域文旅成熟度。这一选择的空间是存在的——杭州的消费体量和钱塘的滨江条件确实支持一个旗舰项目——但它要求运营方在建设期就锁定内容供给框架和球外招商策略,而不是等到开业后再寻找排期。奇观可以建造,运营无法预制。钱塘项目最终检验的,是投资方能否在80亿元硬件落地之前,先完成一份可执行的运营方程式。
建议跟踪的四条线索:(1)内容合作方或首批驻场排期的披露,这是判断排期密度可行性的最早信号;(2)票务定价策略与杭州现有演艺市场的价格带关系;(3)240亩配套的招商进展和主力业态签约情况;(4)金沙嘴新城在球幕开业前的文旅客流培育进度,这将决定球幕是“第一目的地”还是“顺访景点”。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~