太平洋自驾游保险,自驾车意外最高赔100万,意外急性病都能保!
自驾出门,一趟几百上千公里,一半以上时间是在车里度过的。很多人以为买了车险就够了。可车险里的座位险,额度通常只有一两万——一次骨折手术都不够,更别说后面还有康复、误工。
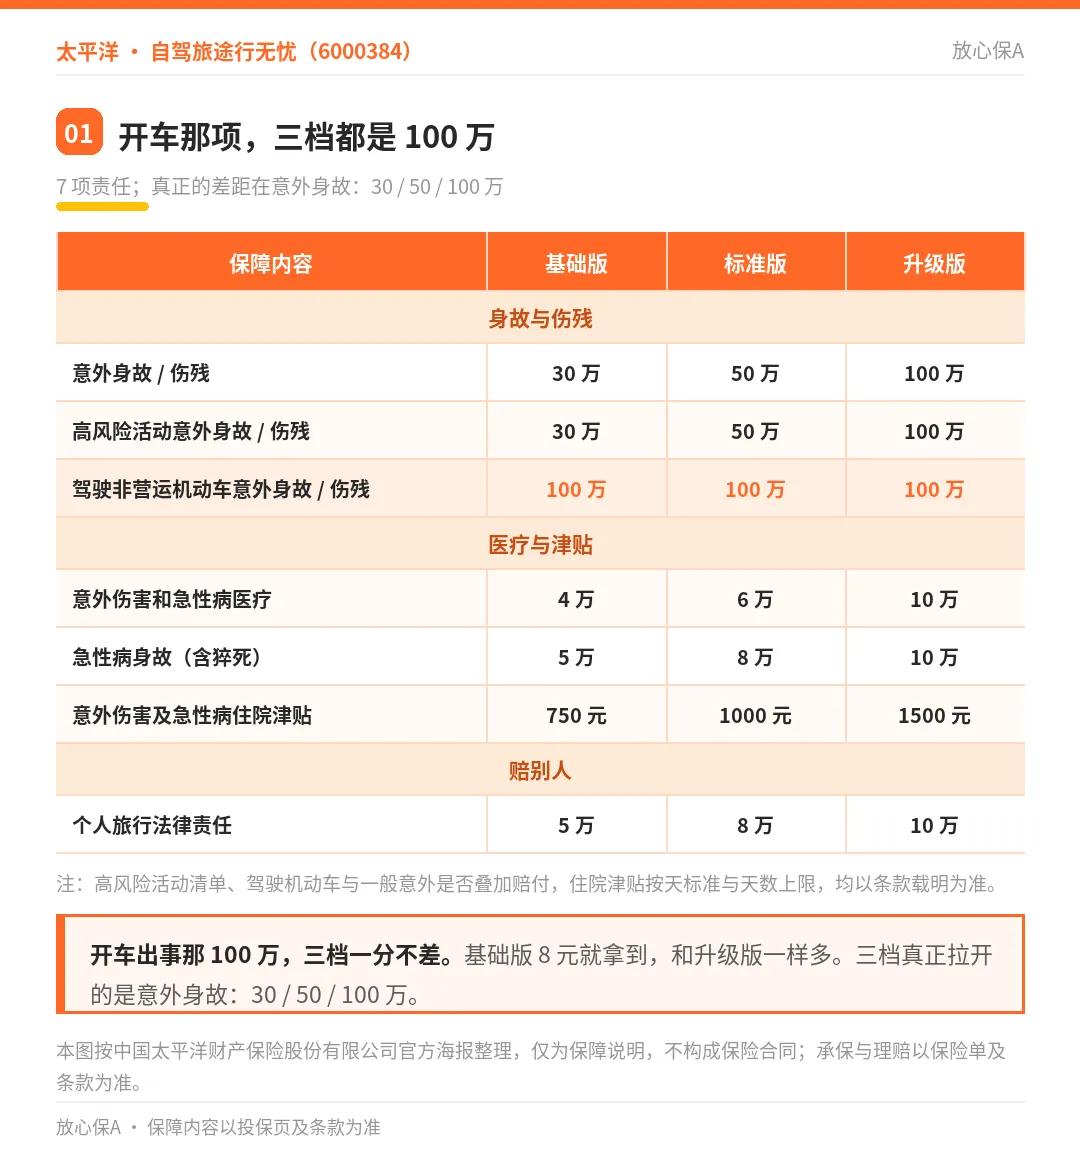
这次拆开太平洋这份「自驾旅途行无忧」,最先注意到的是它的结构:驾驶非营运机动车意外身故 / 伤残,100 万,三个档位一模一样。基础版 8 元保 2 天,拿到的是这个数;升级版 13 元,还是这个数。
中国太平洋财产保险股份有限公司承保,河南永丰保险代理有限公司代理销售。三个档位:基础版、标准版、升级版;1 天到 366 天,共 10 个期限,最低 8 元。下面这些数字,都是照着海报上的责任表和保费表逐格核过的。
它把自驾这件事拆成了几条线:一般意外一条、高风险活动一条、驾驶机动车一条、急性病一条、赔给别人的责任一条。其中最值得先讲的,是那条不分档的。
开车那 100 万,三档一分不差
①驾驶非营运机动车意外身故 / 伤残 100 万,三档完全相同。这是全表唯一一项三个档位不给差距的责任,偏偏又是自驾险里最该保的那一项。你开、你爱人开、你坐朋友的车,只要是非营运的私家车,这一栏都算。基础版 8 元就拿到,和 13 元的升级版一分不差。
②高风险活动也是单独一栏,30 / 50 / 100 万,和一般意外同额。自驾游很少只是开车——到了地方总要走野路、漂流、骑马、爬一段。这类项目在多数旅行险里直接写进除外责任,这份单给了额度。哪些项目算「高风险」,条款里有一份清单,下单前对着行程看一眼。
③这里要泼一盆冷水:三栏数额一样,不等于能相加。意外 30 / 50 / 100 万、高风险 30 / 50 / 100 万、驾驶 100 万,三个数字排在一起,看着像「100+100+100=300 万」。这类产品通行的赔法是按对应场景的额度赔,不是叠加。开车出事走驾驶那一栏,不能把另外两栏加上去。界限以条款为准,下单前问一句客服。
④驾驶 = 非营运,这五个字要看清。开网约车、跑顺风车、拉货营运的,这一栏大概率不认。自家的车偶尔捎同事一段、不算营运,那是另一回事。跑营运的车,得买营运车辆对应的保险,别拿这份去顶。
三档真正的差距,在意外身故
①拉开三档的,是意外身故:30 / 50 / 100 万。跟着一起动的还有医疗 4 / 6 / 10 万、急性病身故 5 / 8 / 10 万、住院津贴 750 / 1000 / 1500 元、个人旅行法律责任 5 / 8 / 10 万。七项责任,三档一项不缺,只是额度不同。
②短途升级极便宜。1-2 天:基础版 8 元、标准版 11 元、升级版 13 元。从基础到升级,一次多 5 元,意外从 30 万翻到 100 万,医疗从 4 万到 10 万。两天以内的行程,直接买升级版,这 5 元比什么都值。
③行程越长,升级越贵。5-7 天 21 / 27 / 37 元,基础到升级多 16 元;16-30 天 76 / 92 / 128 元,多 52 元;91-180 天 417 / 489 / 652 元,多 235 元。长途买升级版,就不是 5 元的事了,得看你需不需要「100 万身故 + 10 万医疗」这两个数。
④标准版是中间那个甜点。1-2 天多 3 元、5-7 天多 6 元,五项一起涨:意外 +20 万、医疗 +2 万、急性病 +3 万、津贴 +250、责任 +3 万。不知道选哪档,标准版闭眼买,不会错太多。它不是最便宜的,但每一分加价都换到了实处。
医疗、急病、津贴、赔别人
①医疗 4 / 6 / 10 万,意外和急性病共用一份。不是各给一份——一次住院,意外和急性病两条线加起来,也只在这个总额里报。急性肠胃炎、阑尾炎、食物中毒、心梗脑梗,都算「病」不算「意外」,普通意外险一律拒赔,这一栏走的是另一条路。
②急性病身故(含猝死)5 / 8 / 10 万。「猝死」两个字很关键:很多意外险把猝死明确列为除外,理由是它属于疾病不属于意外。这份把它写进了责任表,至少没在这一项上装看不见。
③住院津贴 750 / 1000 / 1500 元。海报只给了这个总额,没写清是每天多少、最多几天。按天标准和天数上限,以条款为准,别自己按「每天 750」算。钱不算多,住院那几天正好补饭钱和陪护的开销。
④个人旅行法律责任 5 / 8 / 10 万。住民宿打碎了东西、在景区撞坏了设施、露营用火伤到旁人、骑马碰到别人,这类「要赔给别人」的支出归这一栏。它不等于车险的三者险:车在路上撞了车、撞了人走车险;这一栏管的是旅行中其他场合的赔偿责任,边界以条款为准。
怎么买:卡在档位上限
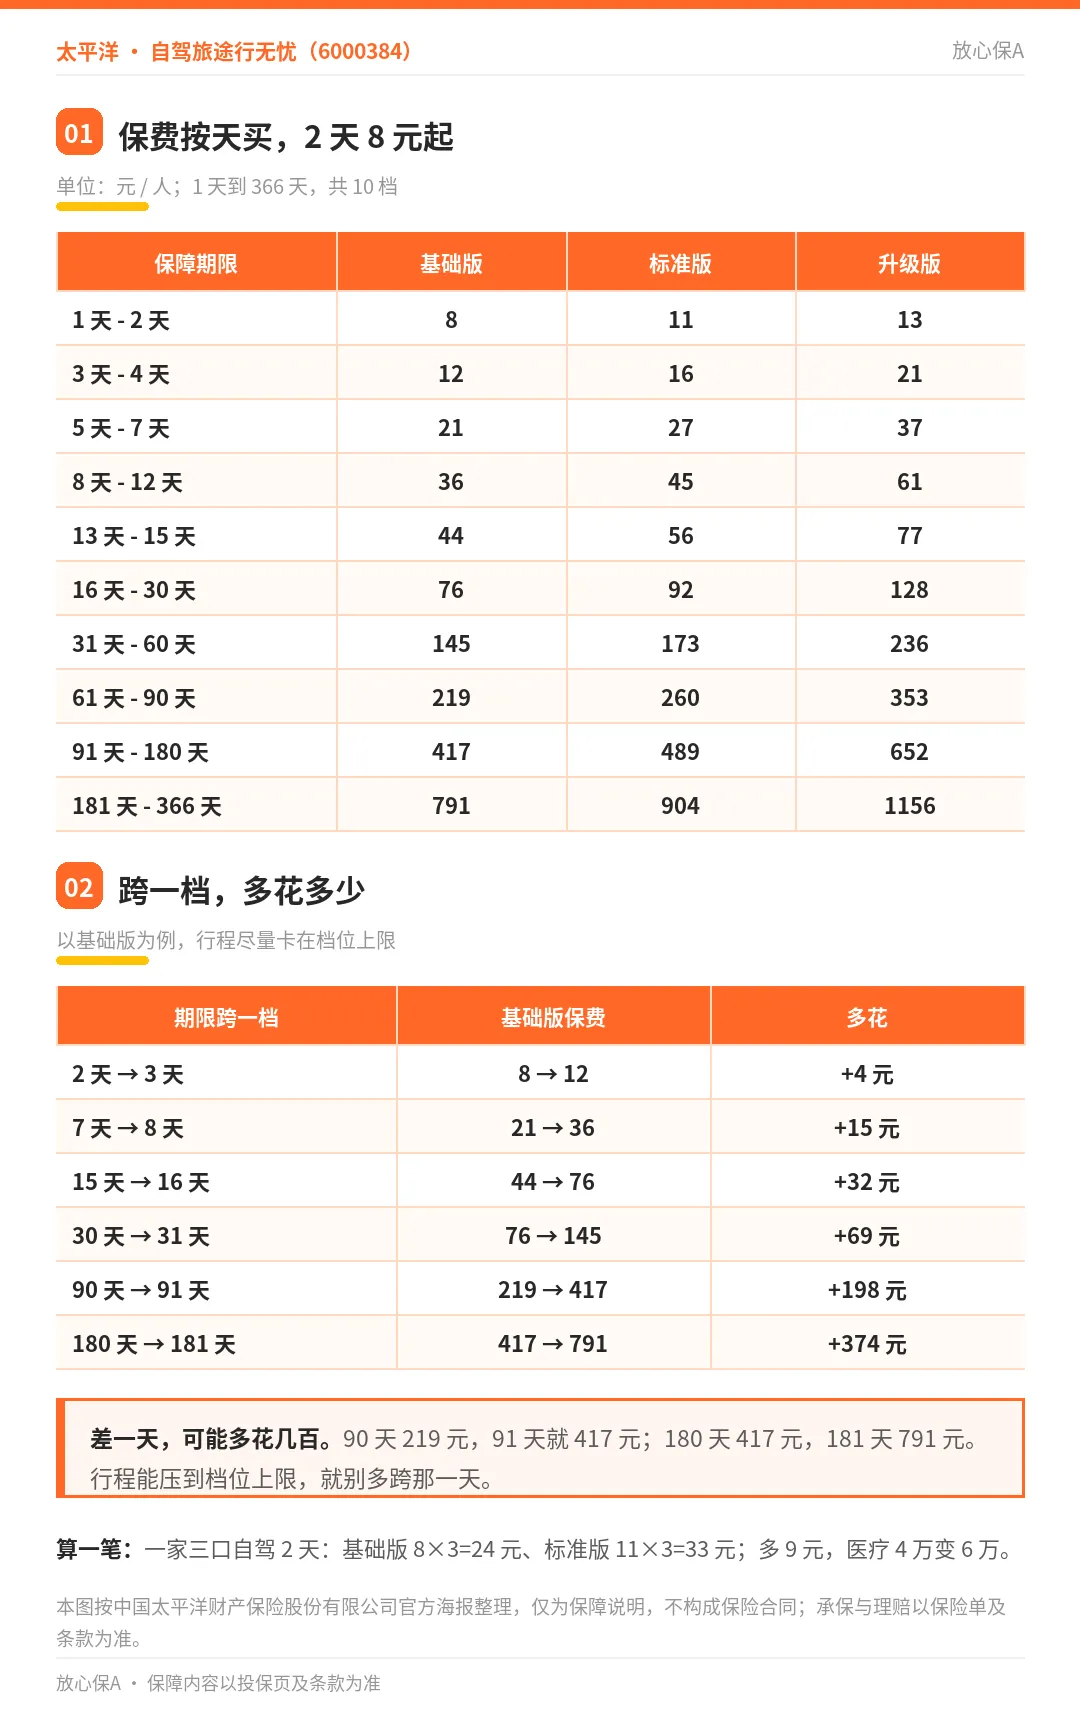
①保费按档位收,不按实际天数。1 天和 2 天同价 8 元,5 天和 7 天同价 21 元。短期出行就买满档位上限,多留两天容错,不多花一分钱。回程延误、临时多住一晚,都不至于脱保。
②跨一档,跳价很陡。以基础版为例:15 天 44 元、16 天 76 元,多一天多 32 元;30 天 76 元、31 天 145 元,多 69 元;90 天 219 元、91 天 417 元,多 198 元;180 天 417 元、181 天 791 元,多 374 元。行程能压到档位上限,就别多跨那一天。
③日均是越久越便宜,但便宜得很慢。基础版 2 天 8 元是 4 元一天,7 天 21 元是 3 元一天,30 天 76 元是 2.5 元一天,180 天 417 元是 2.3 元一天。别为了日均硬买长假,用不上的天数照样是钱。
④中间没有「8 天」「16 天」「31 天」这种档。行程 8 天,要么按 7 天买(21 元,风险自留一天),要么买 8-12 天档(36 元,多 15 元买踏实)。16 天按 15 天、31 天按 30 天,同理。差一天,差的是几十到几百。
投保前,这几件事一定要知道
①三栏不叠加,别自己把保额翻三倍。意外、高风险、驾驶机动车三栏数额排在一起,看着诱人。按对应场景赔是行业通行做法,具体怎么写以条款为准。按三份相加去估保额,是最常见的误读。
②「非营运」是硬条件。网约车、顺风车、货运、租赁车,只要沾营运,驾驶那一栏就可能不认。自家车正常代步、偶尔捎人,通常不算营运,但边界以条款为准。
③急性病有边界,既往症通常除外。「急性」讲的是突发、此前没有。高血压、糖尿病、冠心病这类已有疾病的急性发作,多数条款单列除外。有基础病的人,下单前把健康告知和释义读一遍。
④医疗怎么报,海报没印,条款里才有。是否限社保范围内、有没有每次免赔额、自费药报不报,这三项直接决定到手多少钱。同类产品里「限社保范围内」是主流写法,问一句客服比事后争论省事。
⑤住院津贴的单位,海报没写清。750 / 1000 / 1500 元到底是「住院期间一共这么多」,还是「每天这么多、最多几天」,得看条款。这个数关系到实际到手,别想当然。
⑥投保年龄、生效时点、能买几份,海报上都没有,以投保页为准。我不替它编。实用提醒:出发前买,别在路上买——当天买当天走,先确认是即时生效还是次日零时,差一天,出发那段路就是裸奔。
⑦最长 366 天,这是短期险,不是年险。一年出去玩好几次的人,先算全年在外的总天数,再决定是每次单买,还是干脆配一份年期的旅行险。别拿这份当年险用——第 367 天出事,它不管。
一句话结论:两天以内,直接升级版 13 元——比基础版只多 5 元,意外 30 万翻到 100 万。三到七天,标准版 27 元是甜点,医疗 6 万更稳。十六天以上,基础版就够——开车那 100 万三档一样,不用为它多花钱。 一家三口自驾 3 天,标准版 16×3=48 元,一人一天 5.3 元。差不多一顿快餐的钱。 |
扫码投保
微信扫下方小程序码进投保页。去哪、几天、几个人、走不走山路、路上玩不玩漂流骑马,跟我说一声,我帮你把档位和天数对一遍——三档差价不大,但医疗额度买低了,出事那天才知道,就来不及了。
扫码投保 · 一键下单 微信扫一扫 / 长按识别小程序码,直达官方投保页  识别不出?直接加微信 19011330990,我发你投保链接 |
买完之后
出单后我把电子保单和一张要点卡发你:救援电话存进手机、出事该先打哪个号码、哪些单据必须当天开。车开到没有信号的地方,翻手机比翻条款快得多。
在异地出事,先打电话,再花钱。病历、诊断证明、发票、费用清单这几样留全,回来我陪你理理赔,售后全程协助。
关注【放心保A】 保险咨询 / 方案定制 / 理赔协助:微信 19011330990 放心保A · 11年保险经纪人 · 对接百余家保险公司,帮你把保障买对、买明白,售后全程协助理赔。 |

相关文章
- 冰岛环岛自驾游
- 2026年川西地震灾区遗址及沿线风光自驾游 第五站 绵竹瞻仰诸葛双忠祠
- 当自驾游成为热词,我们这些专心做小团游的,反而更有底气了
- 【10.24周六——单身相亲自驾游|红螺寺祈福、赏秋+聚餐】玄学脱单系·神明助攻局
- 一次自驾游
- 【皖转自驾】11月7日 特价398元 百车聚枞阳 驾阅皖中山 穿越庐南川藏线 浮山摩崖 三公云巅 周末自驾2日
- 31天5000公里的新手司机自驾游纯手搓经验贴,解决你的出行顾虑
- 11月自驾游必备!江浙沪最美6条柿林路线,秒杀喀纳斯,不用抢票,周末带娃爽翻天!
- 【深度张家界】秋假版·11月4-8日自驾张家界天门山·黄龙洞·武陵源·天子山·袁家界·金鞭溪·十里画廊5日游,限额招募
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~