【美卡攻略】美国旅行信用卡选卡清单:申请前必查的5 件事!
旅行信用卡不是积分竞赛的入场券,而是你生活轨迹的财务回声。
Hi,我是小铁匠。
在美国生活一段时间后,你可能会发现,身边经常旅行的人往往有自己的信用卡组合:有人用积分换机票,有人靠酒店积分订住宿,也有人把机场贵宾室、酒店礼遇和旅行保险一起纳入考虑。
但刚开始研究美国旅行信用卡时,很容易被开卡奖励、积分倍率和高端权益弄得眼花缭乱:一张卡宣传高额积分,另一张卡提供机场贵宾室,还有一张卡看起来能抵消不少旅行支出。
问题是,这些权益真的适合你吗?年费值得付吗?积分又能不能换到你真正需要的旅行产品?
选旅行信用卡,最重要的不是找一张“别人都在办”的卡,而是找到一张与你的消费习惯、旅行频率和兑换需求相匹配的卡。
申请前,建议先看下面五个条件。
美国旅行信用卡的年费差异很大:有些卡不收年费,有些卡每年收取数百美元,高端卡年费甚至接近一千美元。
年费高不一定不值得,年费低也不一定更划算。真正要比较的是:你实际能获得多少价值,以及这些价值是否值得你付出相应成本。
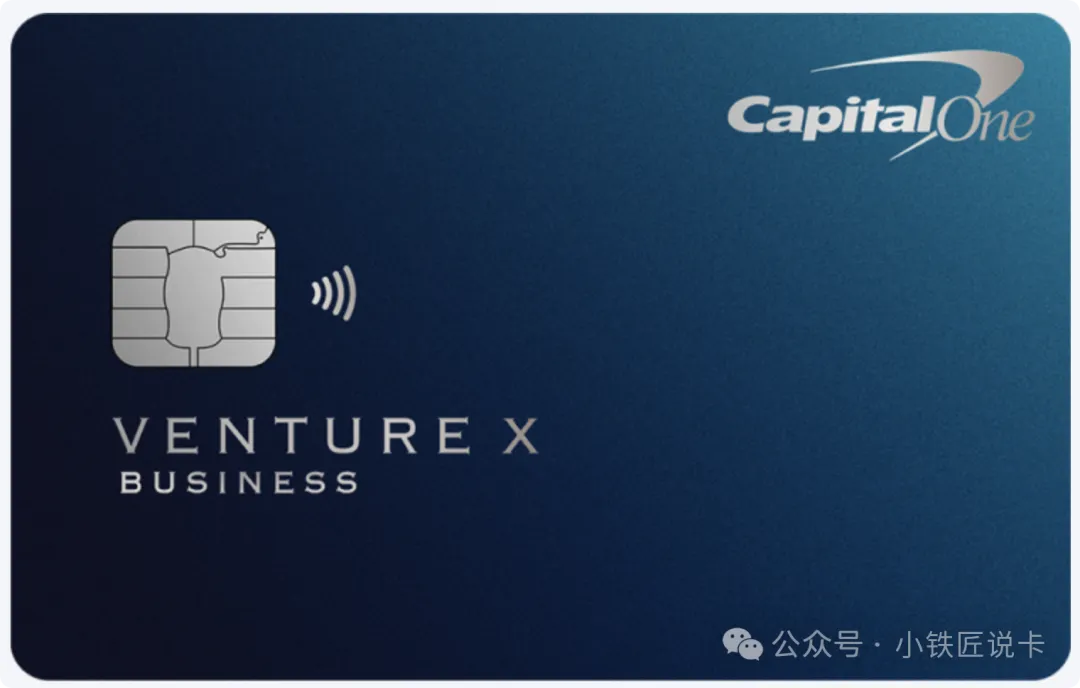
例如,Capital One Venture X年费为395美元,并提供每年300美元的Capital One Travel旅行预订抵扣,以及符合条件时每周年可获得的10,000英里奖励。
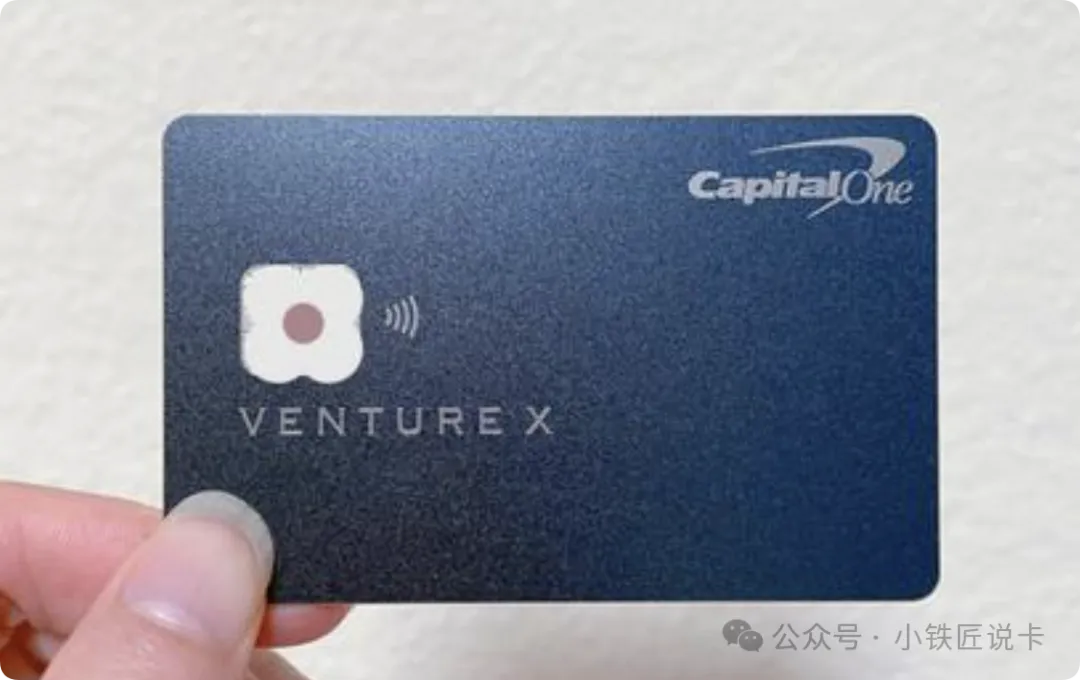
但旅行抵扣通常只能用于指定预订渠道,周年奖励也不是现金返还。
这类卡值不值得持有,不能只用“395美元年费减去300美元抵扣”来判断。你还要考虑:自己是否会通过指定平台预订旅行,以及能否实际使用周年奖励。
判断方法很简单:
实际持卡成本 ≈ 年费 − 可实际使用的权益价值
这里的“实际使用价值”,不是银行宣传的权益总额,而是你原本就会消费、确实能用上并因此节省下来的金额。
比如,一项价值200美元的酒店抵扣,如果需要你额外花钱预订原本不打算入住的酒店,它就不一定值200美元。
常见误区是把所有权益的宣传价值加起来,再认为自己一定赚到了。
更合理的做法是:只计算自己真正会使用的权益,并把兑换条件、使用门槛和额外支出考虑进去。
旅行信用卡通常会在不同消费类别提供不同奖励,例如机票、酒店、餐饮或日常消费。但一张卡的奖励倍率再高,如果主要奖励类别不是你的主要支出,也未必适合你。
举个栗子:
如果你经常外出吃饭,餐饮消费奖励可能更重要;
如果你每年购买多次机票,机票消费的奖励结构值得重点研究;
如果你不想管理多张信用卡,日常消费奖励简单、覆盖范围广的卡可能更容易使用。
以Chase Sapphire Preferred为例,通过Chase Travel预订旅行获得相应积分,以及其他旅行消费奖励。
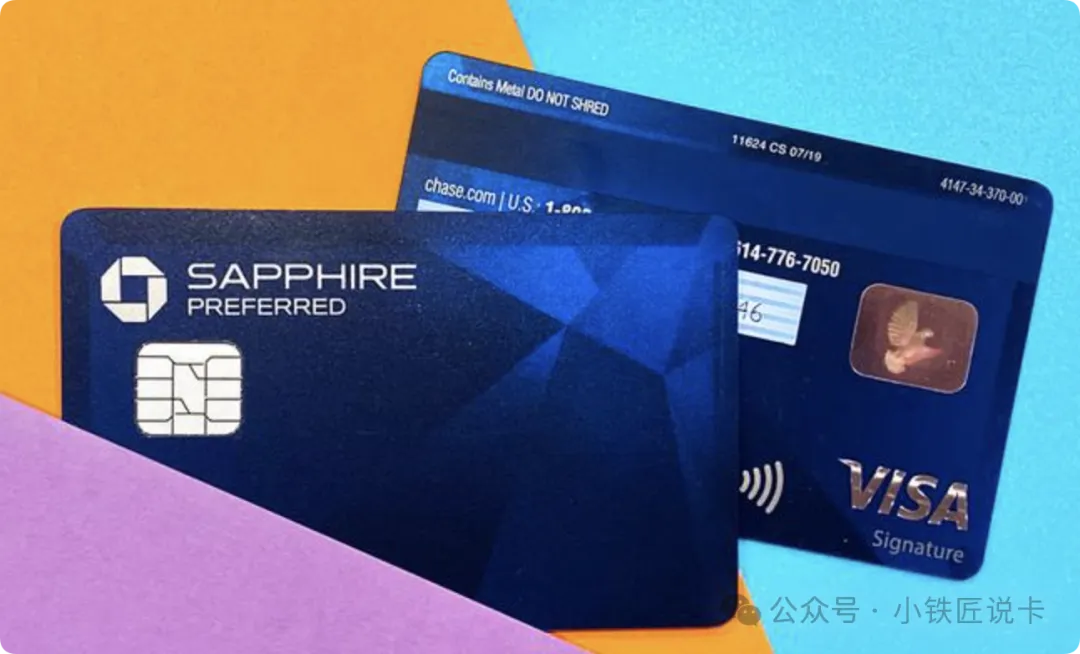
比较时,不要只问“这张卡最高能拿几倍积分”,还要问三个问题:
1、这个奖励倍率适用于哪些商户和交易?
2、我一年在这些类别上大概花多少钱?
3、为了获得更高倍率,我是否需要改变原本的消费方式?
假设A卡在特定旅行渠道提供更高倍率,B卡对更广泛的日常消费提供稳定奖励。如果你很少通过指定旅行平台预订,A卡的高倍率就未必能带来更多实际收益。
一个简单的判断方法是:用过去3个月的消费记录,估算自己一年在哪些类别花钱最多,再比较各张卡对这些消费的奖励,而不是先看广告中最醒目的数字。
另外,如果一张卡的高奖励只适用于发卡机构自己的旅行预订平台,还要比较平台价格、预订规则、取消政策,以及你是否愿意放弃其他渠道的灵活性。
美国旅行信用卡的奖励通常以积分或里程形式发放,但不同计划的积分并不通用。
有些积分可用于旅行预订,有些可以转入合作航空公司的常旅客计划或酒店忠诚计划,还有些主要用于特定品牌兑换。
因此,选卡时应该同时研究两个环节:积分怎么获得,以及积分最终怎么使用。
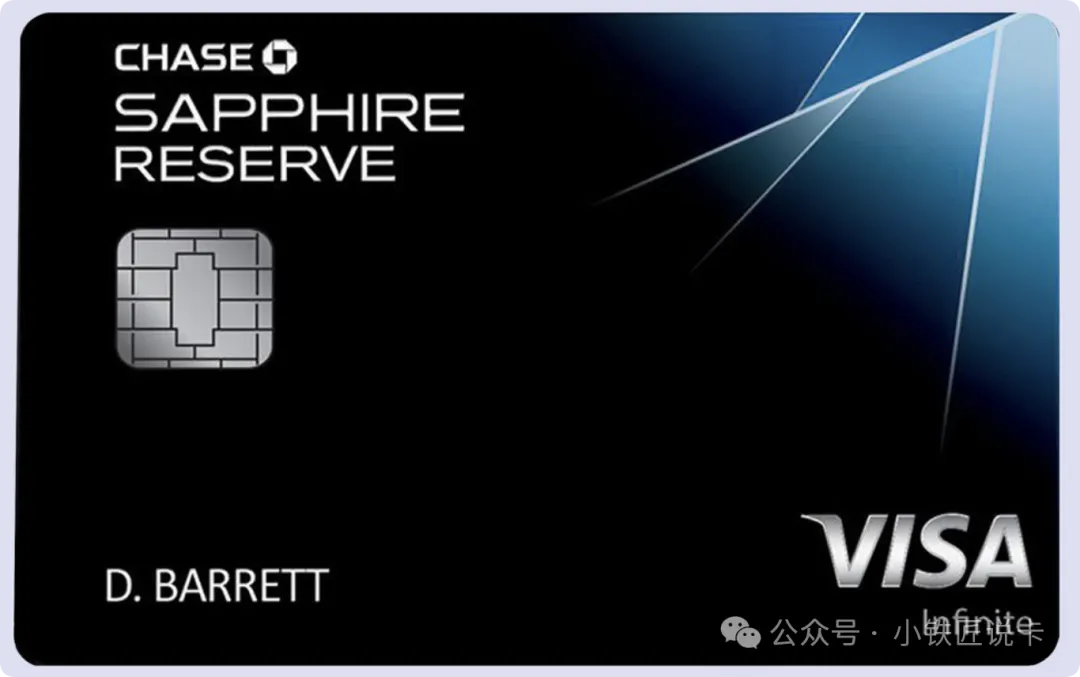
以Chase Ultimate Rewards为例,符合条件的Chase卡可以将积分转入参与计划的航空公司或酒店合作伙伴。并非所有Chase卡都拥有相同的转点权限。
这意味着,即使两张卡都能积累Chase积分,也不能默认它们拥有相同的兑换方式。
对旅行者来说,转点功能的价值在于灵活性:当某家航空公司或酒店的兑换条件适合自己的行程时,可以考虑通过合作伙伴使用积分。但转点并不保证一定比直接兑换划算,也不保证目标航班或酒店有可兑换名额。
转点前,最好先确认:
目标航班或酒店是否有实际可兑换名额;
所需里程、积分和额外税费是多少;
转点比例、最低转点数量及到账时间是什么;
转点是否可以撤销,以及兑换计划是否允许退回积分。
尤其要注意,Chase官方指南说明,转入旅行合作伙伴的积分通常不能撤销,到账时间也可能不同。因此,不要仅仅因为看到某个兑换攻略,就先把所有积分转出去。
积分价值也不是固定不变的。
美国消费者金融保护局(CFPB)曾专门讨论信用卡奖励计划的积分贬值、兑换受限和条款不透明等问题,可参考CFPB奖励计划说明。
所以,不要把网上看到的“每点价值多少美分”直接当成现金。积分估值往往取决于具体兑换方式、市场价格和个人实际需求。
如果你还没有明确的兑换计划,可以优先了解积分的通用性、合作伙伴范围和基础兑换方式,而不是单纯追求更高的积分倍率。
机场贵宾室、酒店抵扣、旅行保险、行李相关权益以及机场快速安检费用抵扣,都可能提升旅行体验。
但不同权益的适用条件差异很大。
例如,机场贵宾室权益可能要求持卡人提前注册,部分机场或贵宾室可能有访客限制、营业时间限制或容量限制;旅行保险则可能要求你使用符合条件的信用卡支付相应旅行费用,并满足特定保障条款。
高端酒店权益同样如此。酒店抵扣可能只适用于指定预订渠道、指定酒店项目或满足最低住宿晚数的订单,不能简单理解为任何酒店消费都能获得抵扣。
因此,考虑权益时可以把它们分为三类:
经常使用的权益。 例如你每年多次经过有合作贵宾室的机场,贵宾室权益可能有较高实际价值。
偶尔使用的权益。 例如你每年只进行一次符合条件的酒店预订,酒店抵扣可能有用,但需要核算具体使用条件。
看起来很丰富、实际很少使用的权益。 如果你不喜欢通过指定平台预订,或很少在相关商户消费,某些抵扣和会员福利对你的帮助可能有限。
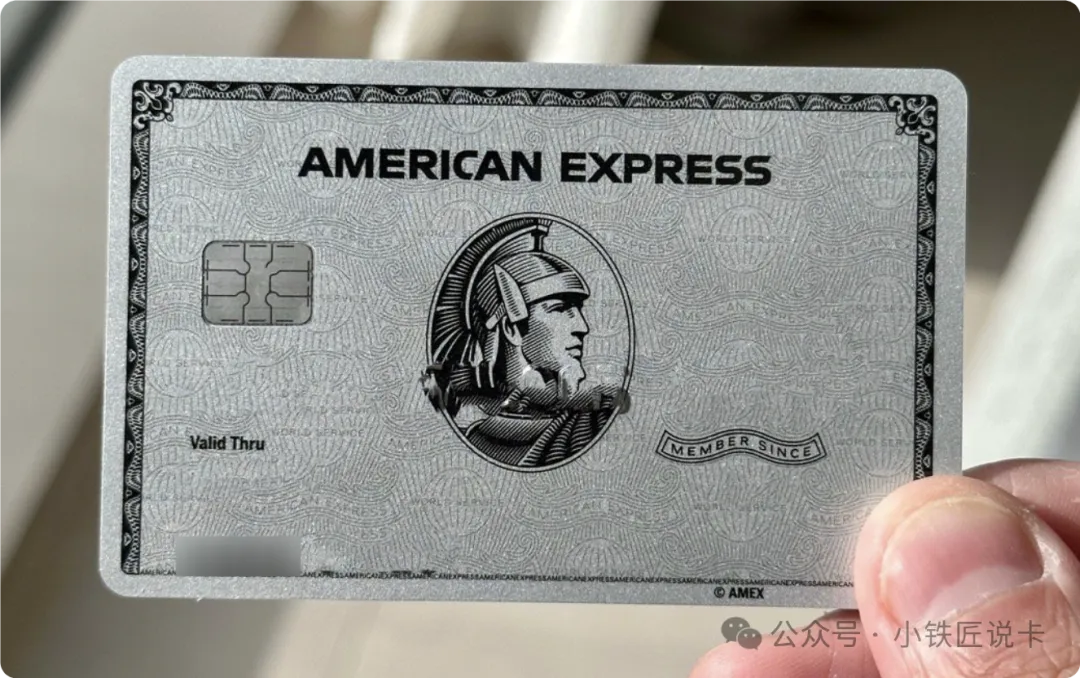
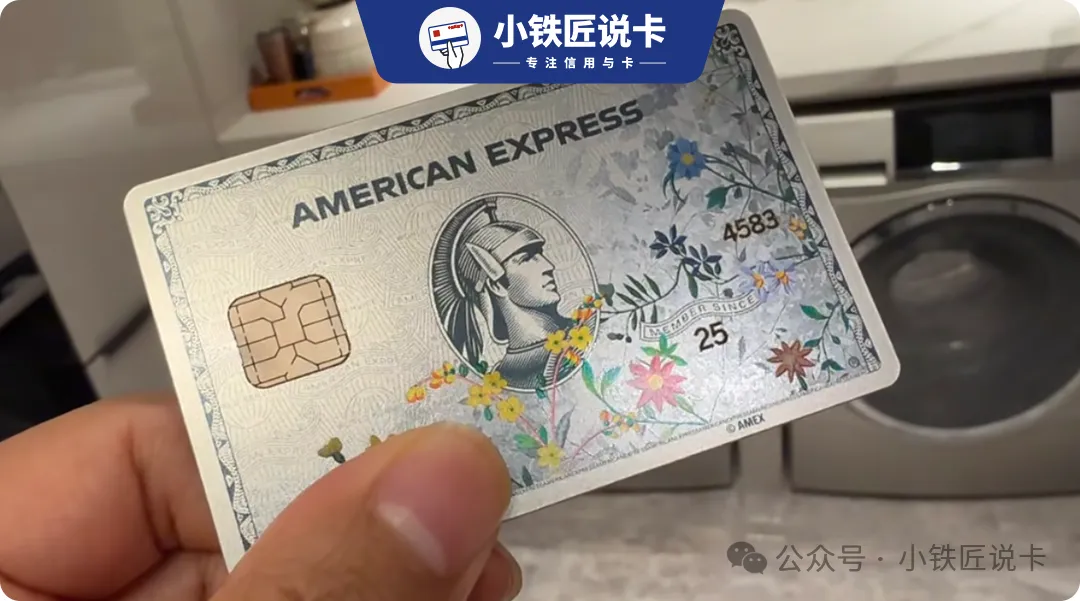
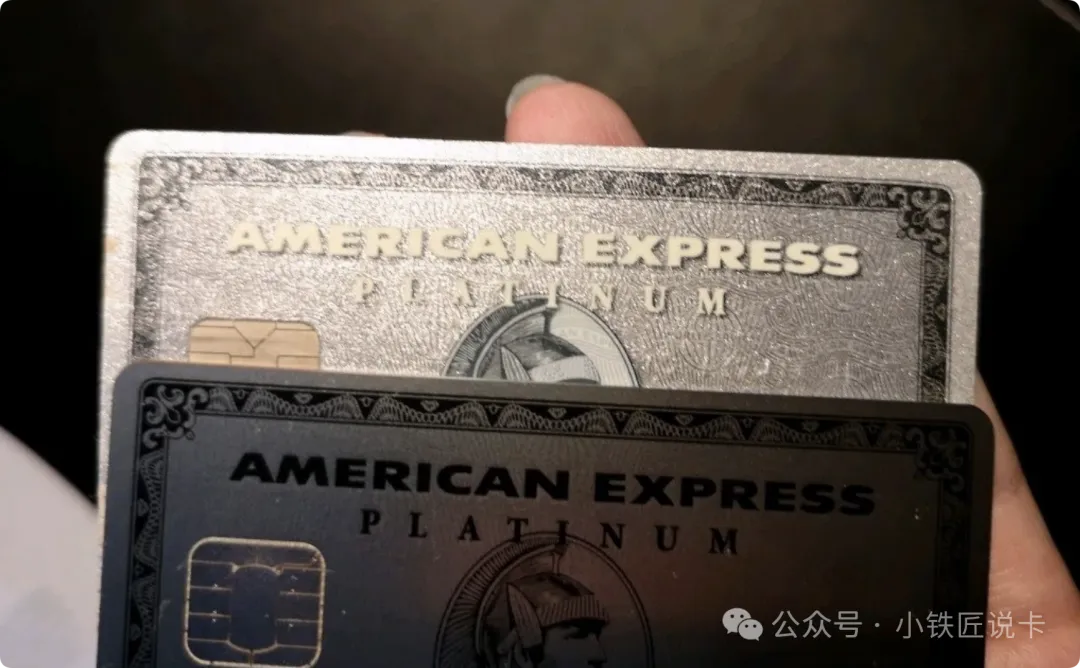
以American Express Platinum Card为例,年费为895美元,并提供机场贵宾室及符合条件的酒店预订抵扣等权益。
这个例子并不是说它不值得办理,而是说明:高端权益只有与你的旅行方式相匹配,才可能产生足够的实际价值。
你可以先回顾过去一年的旅行记录:坐过多少次飞机、住过多少晚酒店、是否需要贵宾室,以及是否愿意使用指定预订渠道。如果一项权益不能自然融入你的旅行习惯,就不要仅仅为了它提高持卡成本。
最后一个条件,往往容易被开卡奖励的吸引力掩盖:你是否适合申请这张卡,以及能否长期管理好它。
首先,了解自己的信用状况
发卡机构会根据各自审批标准评估申请人,可能考虑信用记录、收入、现有债务、近期申请情况等因素。
即使一张卡公开面向信用状况良好的消费者,也不代表所有符合一般条件的人都会获批。
申请信用卡通常可能产生硬查询,进而影响信用评分。
其次,检查开卡奖励的资格限制
有些发卡机构会考虑你是否持有过同一张卡、过去是否领取过相关奖励,以及近期开卡数量等因素。
第三,评估持卡的长期成本,包括年费、外币交易费、利息以及管理多张信用卡所需的时间。
如果你经常出国旅行,可以关注是否收取外币交易费。但不要仅凭卡片名称或“旅行卡”标签作判断,应核对具体费率表。
更重要的是,不要为了开卡奖励而进行原本不会发生的消费。
信用卡奖励只有在消费计划合理、还款安排可靠的前提下才有意义。
如果你为了赚取积分而增加消费,或者长期承担利息,奖励带来的收益可能被成本抵消。
因此,申请前最好确认自己能够满足开卡奖励的消费要求,而不需要透支预算;同时确保自己了解账单日、还款日和年费收取规则。
小铁匠总结:年费算使用,奖励算支出,积分算出口,权益算频率,资格算自己;好卡不是让你为权益去旅行,而是让原本的旅行少花冤枉钱。
美国旅行信用卡没有适合所有人的标准答案。
申请前,不妨先列出过去一年的消费类别、旅行频率和住宿习惯。
你会更容易判断,自己需要的是简单的旅行奖励卡,还是能充分利用多种权益的高端信用卡。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~