出门旅行,除了攻略,也要准备一份风险预案
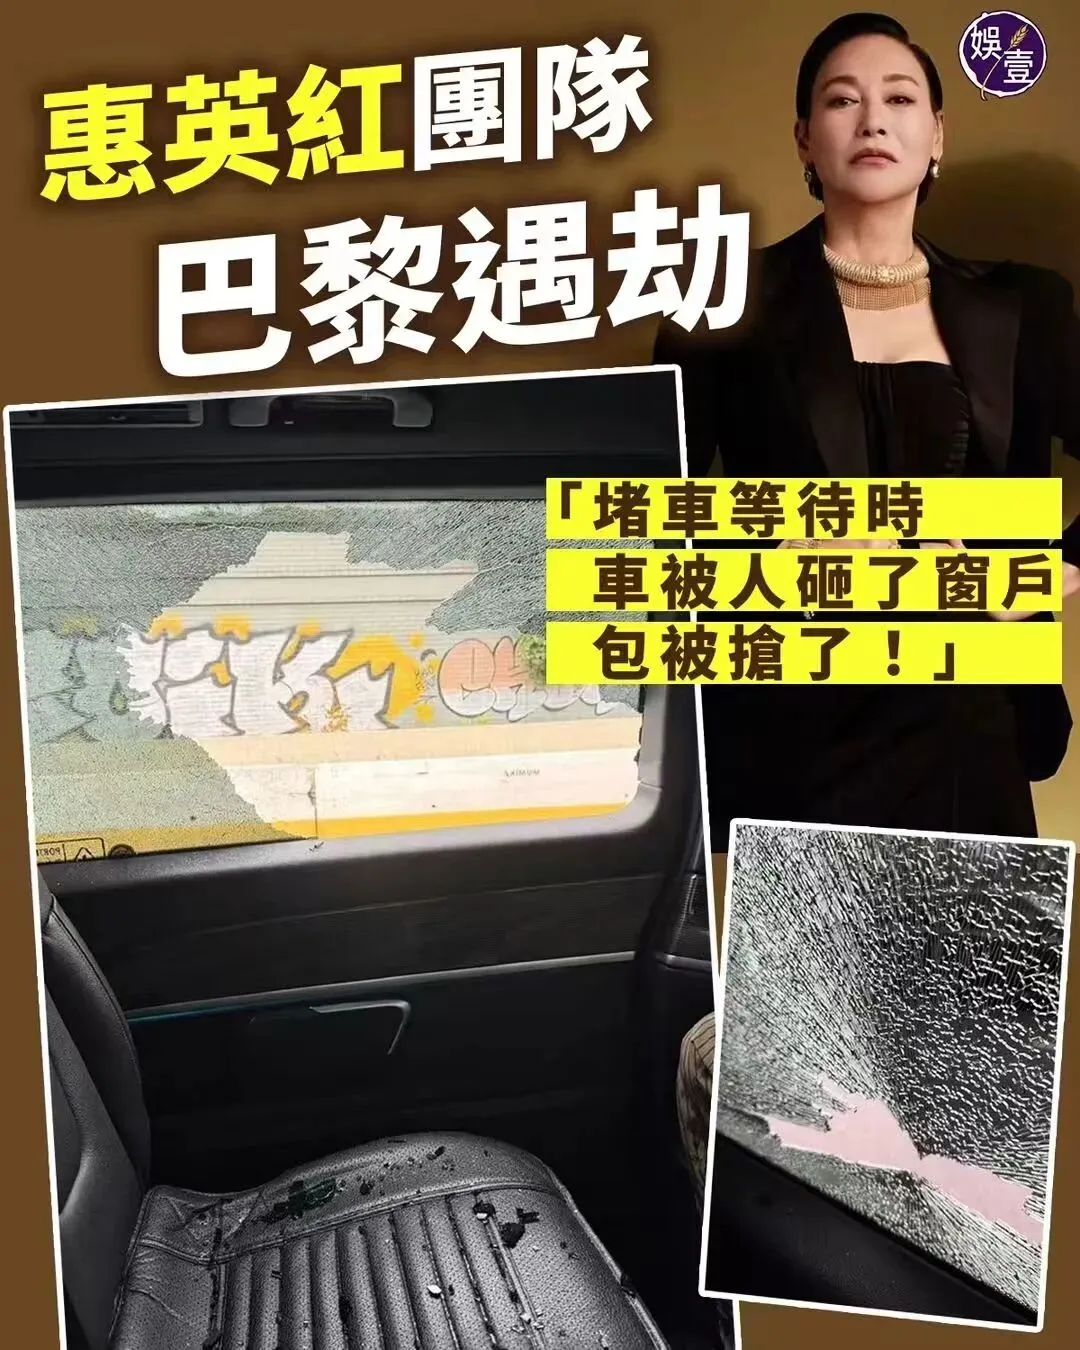
最近看到惠英红团队在巴黎遇到砸车窗抢劫的新闻,心里很有感触。
团队从巴黎机场返回市区时,车辆在高速路上遇到堵车。等待期间,车窗被砸破,工作人员的包被抢走。事件发生后,团队第一时间报警,并向中国驻法国大使馆求助,所幸人员平安。
惠英红也提醒大家:
外出时尽量不要携带过于显眼的贵重包袋; 乘车时把包放在不容易被看到的位置; 护照、身份证件和银行卡要分开放好; 遇到突发情况时,优先保护人身安全。
这次事件让我再次想到,旅行前除了订机票、酒店和景点门票,也可以提前考虑一份适合自己的旅游保险。
旅游保险主要能帮我们应对什么?
以市场上常见的旅游保险保障项目为例,通常会关注以下几类风险。
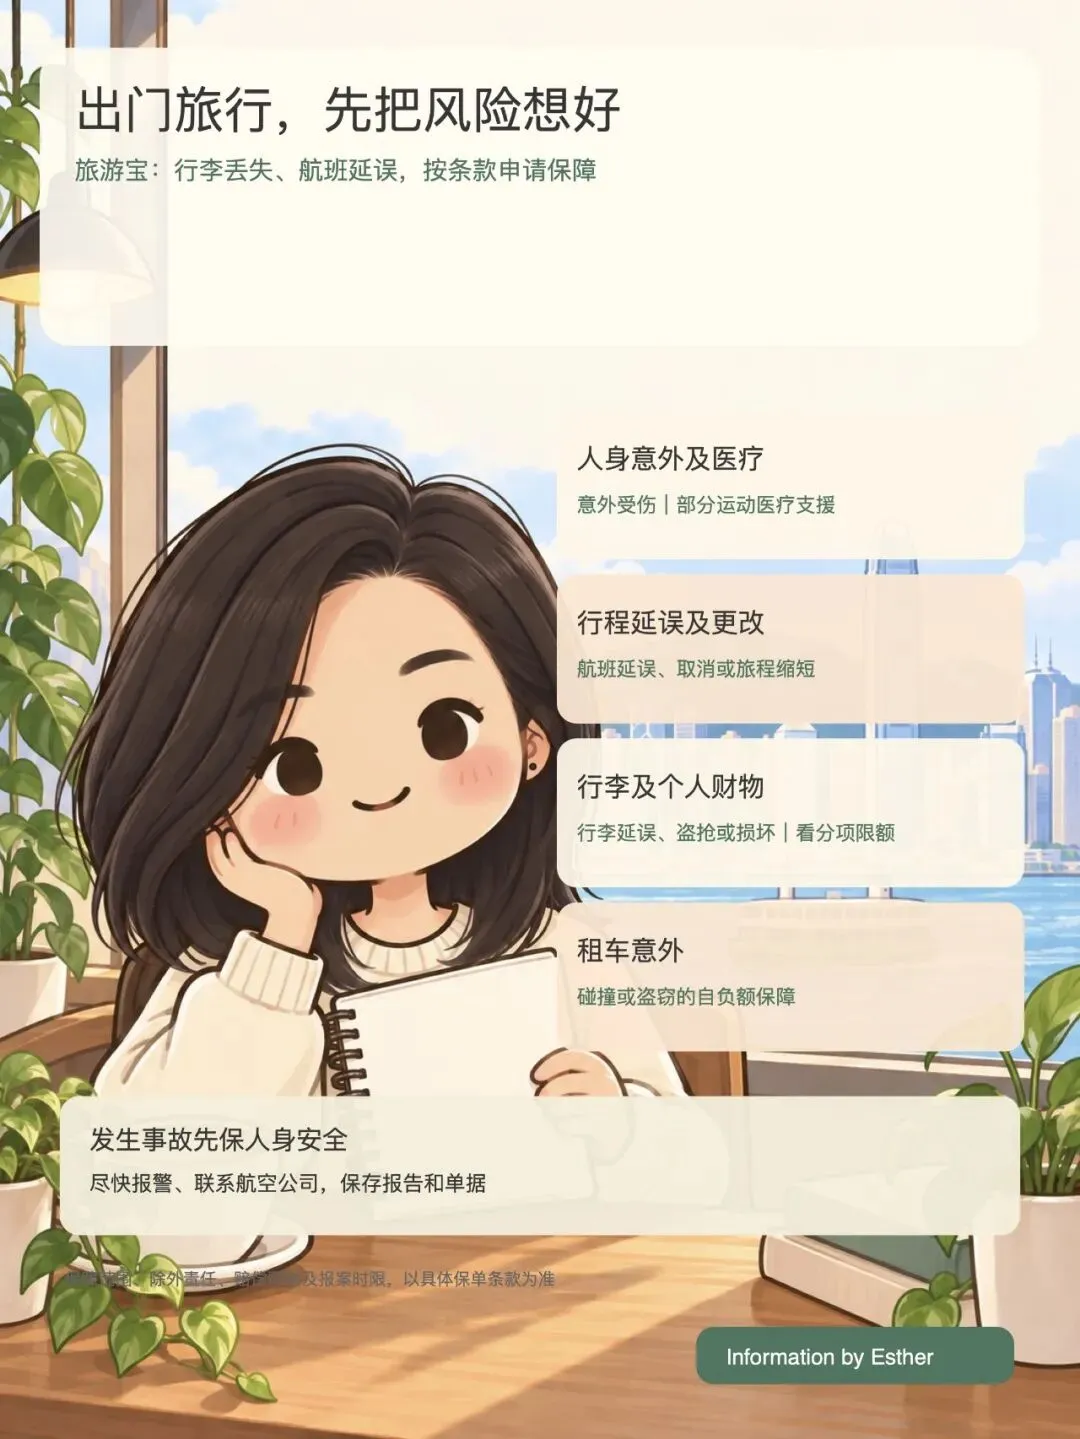
1. 人身意外及医疗
旅行途中如果发生意外受伤,或因突发疾病需要海外医疗,部分计划可以提供医疗费用及紧急支援。
一些旅游保险也会把滑翔、跳伞、潜水等运动列入特定保障范围,但通常会有运动类型、活动方式、专业资质及除外责任等限制。
所以,喜欢潜水、滑雪或其他运动的朋友,不能只看“有医疗保障”这几个字,要确认自己参加的活动是否在承保范围内。
2. 航班延误、取消及旅程变化
台风、暴雨、机场运行问题或其他非个人原因,都可能造成:
航班延误; 航班取消; 转机衔接失败; 行程被迫缩短; 需要额外住宿或交通安排。
不同计划对“延误多少小时才触发保障”、是否需要航空公司证明,以及取消或缩短旅程的原因,都可能有不同规定。
3. 行李和个人财物
旅行中常见的情况包括:
行李延误; 行李遗失; 行李破损; 个人财物被盗或被抢; 手机或其他电子设备损坏。
但并不是所有物品都一定受保。香港保险业监管局提醒,部分计划会对手机、现金、贵重物品和易碎物品设置分项限额,某些物品也可能属于除外责任。
例如,易碎物品是否保障、手机是否单独设限额、每件物品最多赔多少,都要以具体保单为准。
4. 租车及交通意外
如果在海外租车自驾,部分旅游保险会提供租车自负额保障。
不过,通常需要:
通过正规租车公司租车; 签订有效租车合约; 租车本身已经购买综合汽车保险; 事故符合保单约定; 按要求向警方及租车公司报告。
这类保障一般是补偿符合条件的自负额,不等于所有租车费用都由保险公司承担。
出险后,最重要的是保留证据
如果发生抢劫、盗窃、行李遗失或航班延误,建议尽快完成以下几步:
先确保自己和同行人员安全;
向当地警方报案并取得书面报告;
行李问题要联系航空公司,取得行李延误或损坏证明;
航班延误或取消要保留航空公司通知;
保留购物、住宿、交通及医疗费用单据;
按保单要求尽快通知保险公司或紧急援助中心。
特别要注意,部分旅游保险要求在发现财物遗失后24 小时内报警。如果没有按时报告,相关索赔可能受到影响,甚至被列为不受保障的情况。
旅游保险不是“买了就全部能赔”
旅游保险的价值,是在符合条款的情况下,为一些突发费用提供经济支援。
它不能代替:
出发前的安全准备; 对目的地治安和天气的了解; 护照及银行卡的妥善保管; 发生事故后的及时报案; 对保单除外责任和赔偿限额的阅读。
投保前至少确认四件事:
目的地是否在保障区域内; 旅行日期是否填写正确; 计划参加的运动是否承保; 行李、手机、贵重物品及租车保障的分项限额是多少。
旅游保险一般需要在出发前完成投保,具体时间要求、保障项目、除外责任、赔偿金额和报案时限,以所选计划的正式条款为准。
旅行本来是为了放松和看世界。我们无法预知旅途中会不会遇到天气变化、航班延误,或者突发盗抢,但可以在出发前多做一步准备。
希望每个人都能:
开开心心出门,平平安安回家。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~