有既往病史、免责条款已生效,依旧获赔!旅游保险拒赔真实胜诉案例
封面摘要:旅行社代购团体意外险,家人旅途突发疾病身故,保险公司以既往病史拒赔;无尸检死因存疑,法院适用比例赔付规则,为家属争取保险金65080元。
不少人跟团出游,都会默认:旅行社已经帮我买了团体旅游意外险,万一出事就可以理赔。
但现实当中,很多家属在亲人旅途突发疾病身故后,满怀希望申请理赔,等来的却是一纸拒赔通知书。
保险公司常常拿“既往病史属于免责范围”作为抗辩理由,再遇上遗体火化、未做尸检,死亡真正原因无法查清,家属很容易陷入“索赔无门”的困境。
免责条款白纸黑字,是不是就意味着一定一分钱都拿不到?团体旅游险出险之后,究竟该如何维权?今天分享本所代理的一起真实人身保险合同纠纷,拆解保险拒赔背后的裁判逻辑。
案件基本事实
我方当事人徐某的丈夫许某报名参加丽水游,与旅行社签订《团队境内旅游合同》。旅行社作为投保人,统一为许某等游客投保旅游者人身意外伤害保险,配套多项附加保障:
✅意外身故、残疾保额30万元
✅附加旅行突发性疾病身故保险限额8万元
✅附加旅行医疗费用保险限额5万元(0免赔,100%给付)
✅附加旅行住院津贴80元/天
✅附加救护车费用保险金5000元
同时保单特别约定:既往病史所导致的急性病身故、突发性疾病、相关医疗费用,属于免赔责任。
行程期间,许某在入住酒店后突发意识障碍、心脏骤停,送医抢救,经救治无效死亡。
病历记载,许某自身存在多年基础疾病:糖尿病、高血压、甲减,此前还做过心脏支架、下肢动脉支架手术。事故发生后遗体直接火化,没有进行尸检。
本次救治共计产生医疗费75797.27元、救护车服务费9000元。
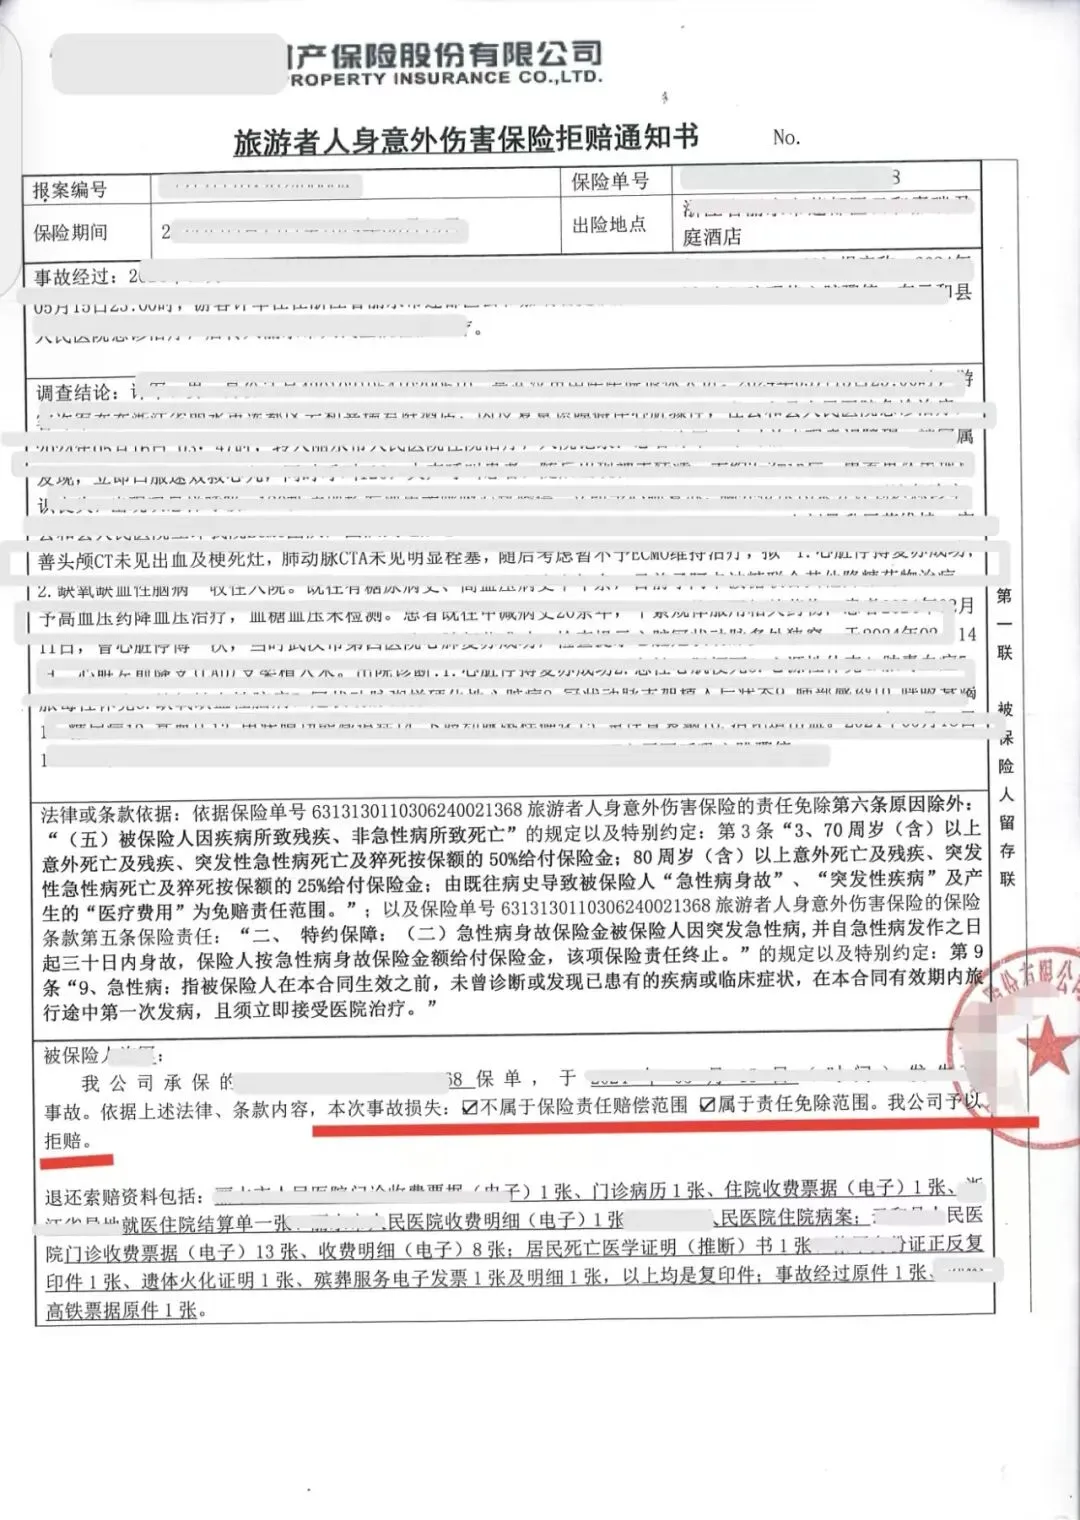
家属整理材料向保险公司申请理赔,却收到保险公司出具的拒赔通知书,保险公司认为本次事故属于既往病史引发,属于合同免责范围,不予赔付。
协商沟通无果,当事人委托我所提起诉讼,诉请主张突发性疾病身故保险金80000元、医疗费50000元、住院津贴160元、救护车服务费5000元,合计135160元。
保险公司核心抗辩意见
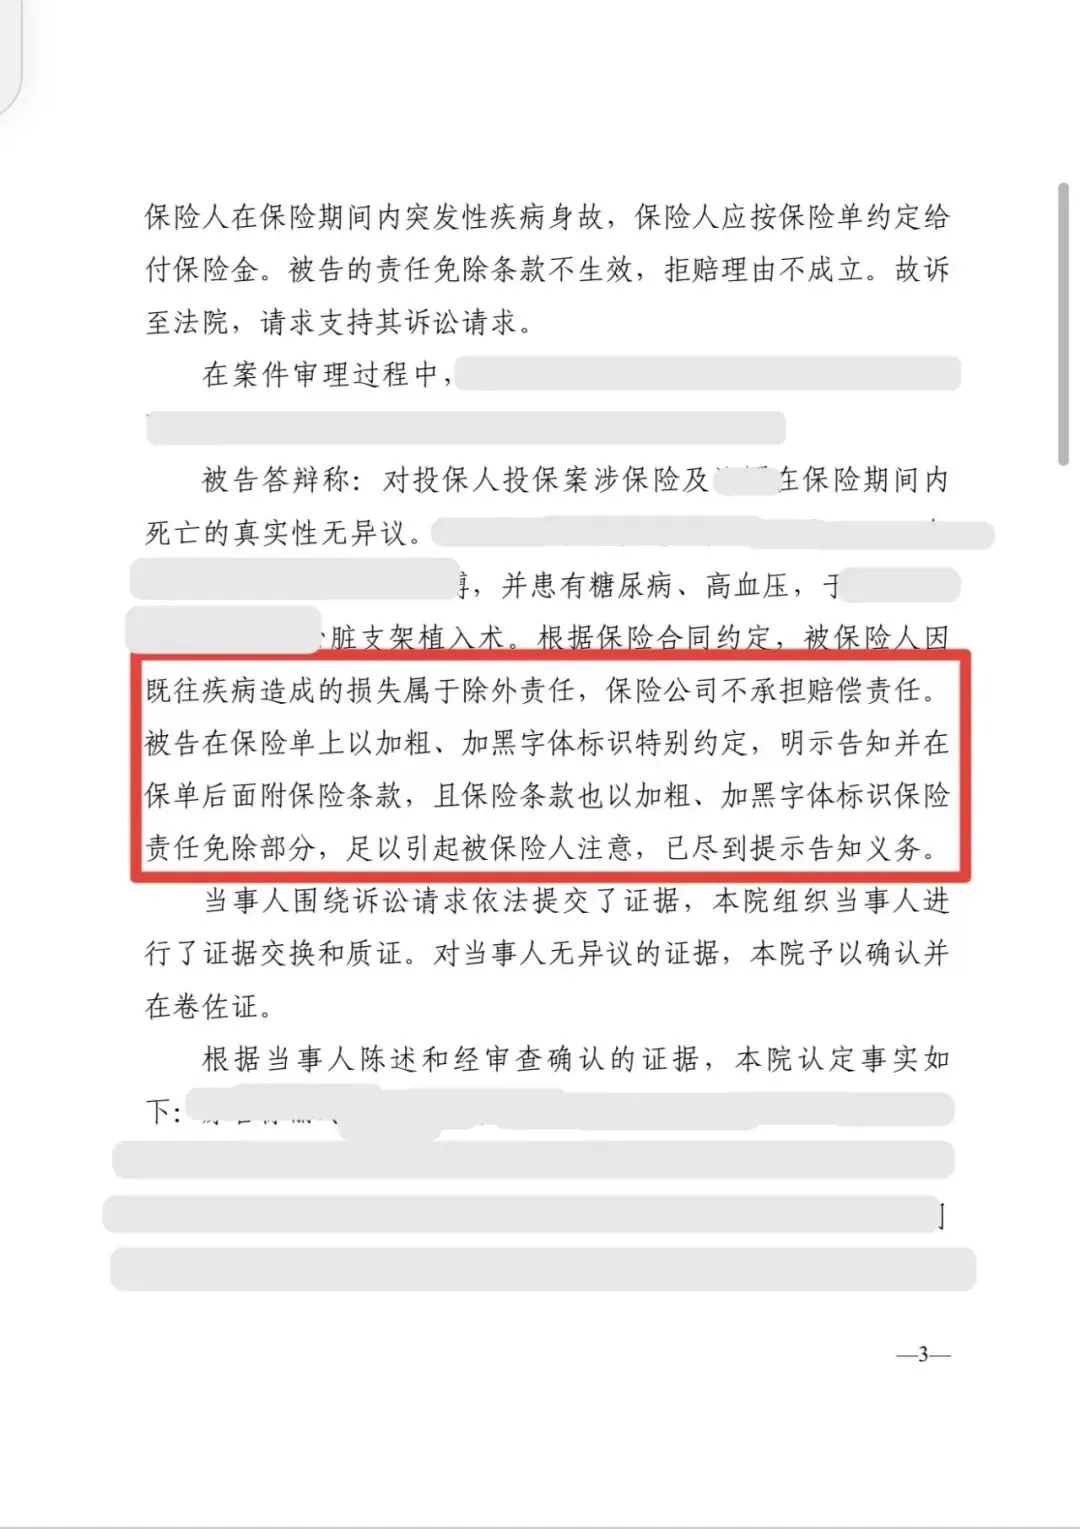
1.被保险人身故系既往疾病所造成,按照保险特别约定属于除外责任,保险公司不承担赔偿;
2.“既往病史免赔”已经在保单以加粗加黑特别约定予以载明,保险条款随保单一并送达;
3.保险公司已经完成法定提示、明确说明义务,免责条款应当予以适用。
简单来说保险公司的逻辑:条款写清楚既往病史不赔,被保险人本身有多种基础病,因此本案应当全部拒赔。
⚠️本案诉讼风险极高,存在全部败诉的可能性:
第一,案涉免责特别约定,形式完整,加粗加黑提示,法院很大概率会认定免责条款合法有效;
第二,遗体已经火化,无尸检报告,客观上无法区分死亡结果,到底是旅途中新发的突发性疾病,还是旧有基础病直接导致,因果关系很难用证据坐实。
如果机械理解保险条款,家属极有可能面临诉求全部被驳回的结局。
接受委托后,代理律师没有局限在对抗免责条款效力,而是把办案重心放在因果关系的法律规则上,围绕《保险法司法解释(三)》第二十五条展开说理:当承保风险与免责风险造成的损害无法区分时,可请求法院酌定比例赔付,并非只有“全赔或者全不赔”两种结果。
法院的裁判观点及判决结果
法庭经审理,形成两层关键裁判逻辑:
1、案涉既往病史免责的特别约定合法有效
依据《保险法》第十七条,免除保险人责任的条款,需要履行提示及明确说明义务。
本案保单特别约定已经加粗加黑,足以引起投保人注意,保险公司已尽提示说明义务,该免责条款产生法律效力。法院同时认为,该约定有利于划定保险责任边界,防范道德风险。
2、死因难以确定,适用比例赔付规则
被保险人死亡后未进行尸检,现有证据无法确定,死亡结果是承保的突发性疾病,还是属于免责事由的既往病史单独造成。
法律依据:《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(三)》第二十五条
被保险人的损失系由承保事故或者非承保事故、免责事由造成难以确定,当事人请求保险人给付保险金的,人民法院可以按照相应比例予以支持。
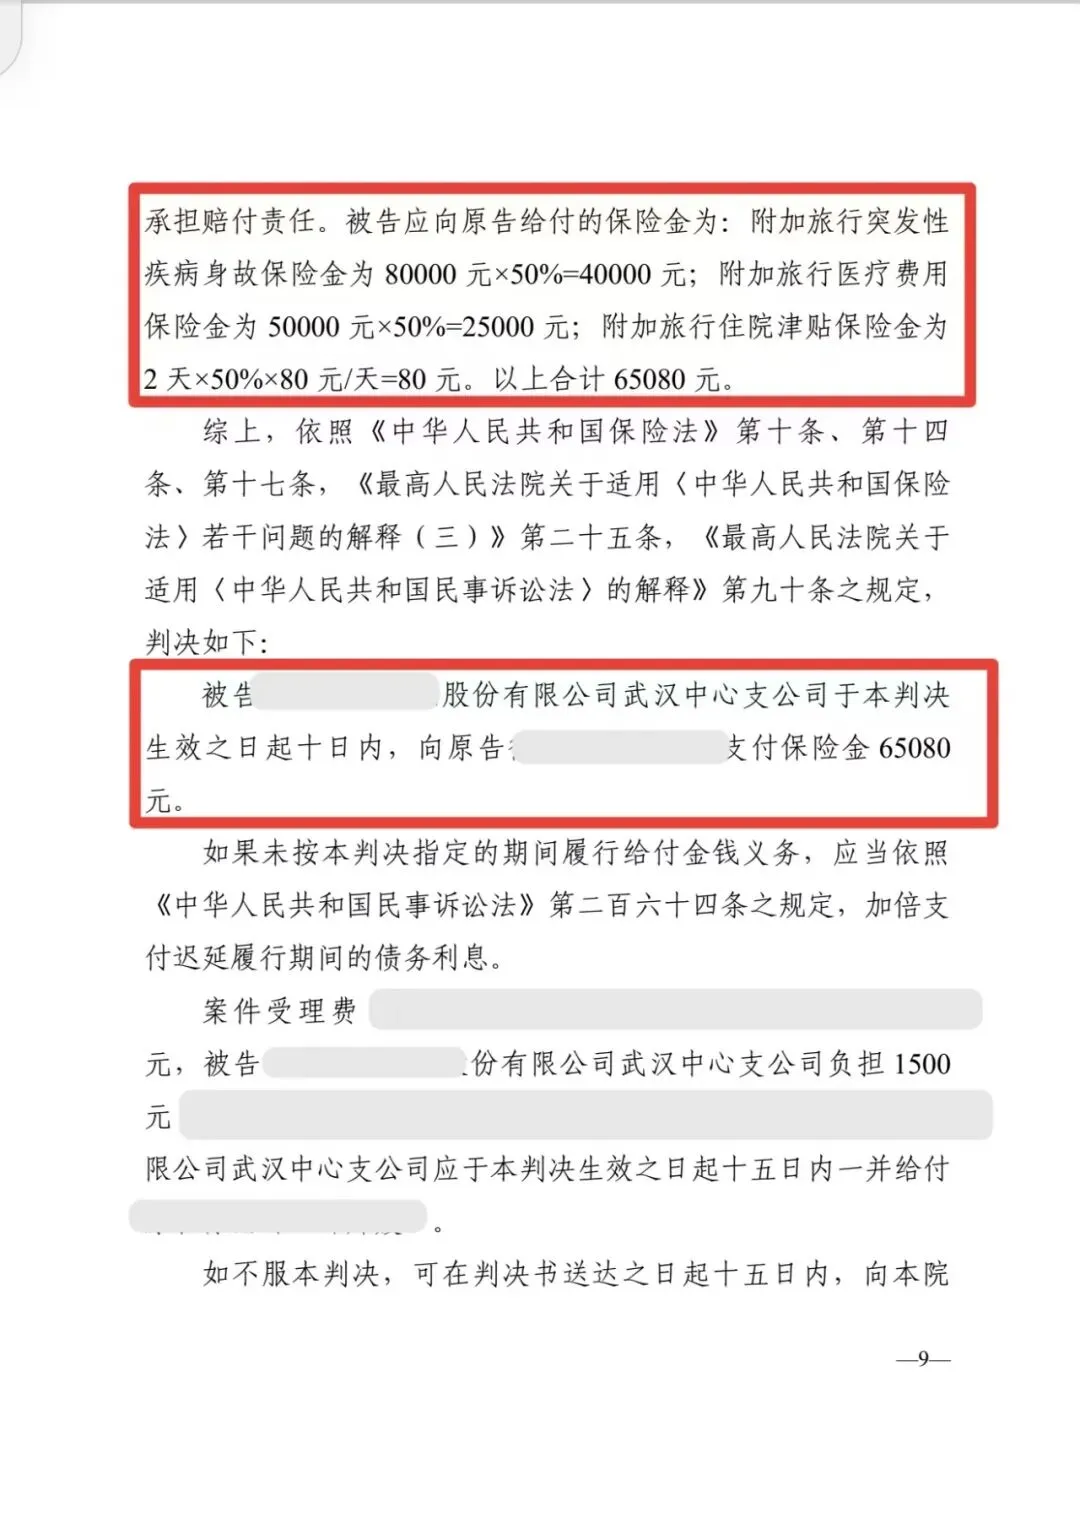
法院综合投保过程、被保险人身体状况、死亡经过、双方举证责任,酌定保险公司承担50%赔付责任。
✅判决结果:
保险公司于判决生效十日内向我方当事人支付保险金共计65080元。
补充说明:救护车费用,条款限定仅赔付意外伤害产生的救护车支出,不属于突发性疾病附加险承保范围,该部分未得到法院支持。
律师实务维权提示
1、免责条款有效≠必然全部拒赔
很多当事人会陷入误区:只要免责条款有效,保险公司就可以一分不赔。
在人身保险纠纷中,如果事故是多重原因叠加,无法锁定唯一致害原因,可以引用司法解释三25条,争取比例赔付,跳出“全有全无”的结果。
2、一定要重视保单里的【特别约定】
比起正文保险条款,很多人容易忽略保单特别约定。既往病史免责、年龄限制、比例给付大多写在此处,直接决定能不能拿到理赔金,投保后务必仔细阅读。
3、出险之后尽量做好证据留存
涉及疾病身故案件,条件允许建议进行尸检,固定死亡直接原因;
团体投保场景,游客自己也要留存投保单、保险条款、保单截图,不要全部交由旅行社保管。
4、旅行社提示:代购保险不等于责任终结
旅行社作为投保人代为购买团体保险,不代表风险全部转移。应当匹配游客实际出行风险挑选产品,向游客告知保单免责内容,妥善保管全套投保资料,避免出现“买了保险却无法理赔”的纠纷。
旅途的风险无法预判,保险是为生活兜底,但理赔的权利需要主动争取。
拿到拒赔通知书不等于维权终点,保险案件要从条款效力、因果关系、举证规则多角度拆解评估,不要直接放弃索赔希望。
本文为本所真实代理案例,仅作普法分享,不构成个案法律意见。每一起保险纠纷的保单条款、证据情况各不相同,同类案件不代表必然取得相同判决结果。
如果您遭遇保险拒赔、保险合同相关争议,欢迎后台留言。
相关文章
- 天府旅游名县 | 今日小寒 颛顼向你发出邀请
- 薪资待遇:底薪+津贴+保险+旅游 中国人民人寿保险股份有限公司
- 世界职业院校技能大赛---旅游赛道(高职组)云咖漫旅---普洱精品咖啡庄园沉浸式文旅体验线路设计与数字化推广
- 荷塘夜话 | 见世面 不是去过的旅游地多
- 金沙酱酒文化旅游景区小程序上线了!
- 天府旅游名县丨麻陇冬樱花惊艳绽放 赶快来打卡!
- 4名中国人韩国旅游时,捡到一爱尔兰人的手机,归还时强调“我们4个中国人在等你”,婉拒失主的百万韩元答谢,“出门在外,给国人长长脸”
- 一位主播带大家展示俄罗斯旅游真实消费状况
- 续国道228之旅,山东长岛南北长山旅游景区一月牙湾和九丈崖
- 周末不加收459元抢连州西岸禾悦生态旅游景区民宿温馨大/双床房1间1晚+双人早餐+连州地下河门票日游成人票
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~