【观察】2026国庆旅游数据:8.26亿人次背后的结构信号
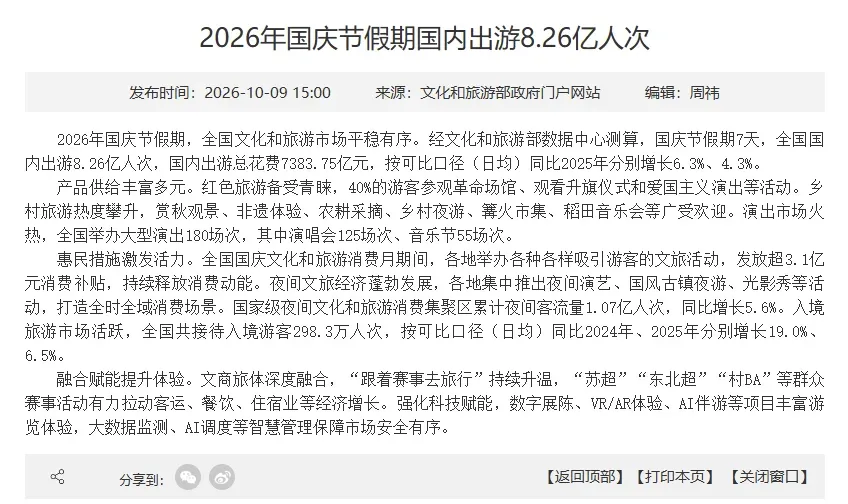
10月9日下午,文化和旅游部数据中心公布了2026年国庆假期的官方测算数据。按可比口径(日均),同比2025年分别增长6.3%和4.3%;全国共接待入境游客298.3万人次,按可比口径(日均)同比2024年、2025年分别增长19.0%和6.5%;全国举办大型演出180场,其中演唱会125场、音乐节55场;40%的游客参观革命纪念馆、观看升旗仪式或参与爱国主义演出;国家级夜间文化和旅游消费集聚区累计夜间客流1.07亿人次,同比增长5.6%;如果只看这些数字,结论并不复杂:旅游大盘仍在扩张,人照出,门照出,钱也在花。入境游的两位数增长、演出市场的密度、红色旅游的参与度,都是2023年之后难得的几个基本面。但仅仅复述稳中有增是不够的。把2023—2026年的四年数据放在一起做同口径对比,会看到几个更细的信号,这个市场正在悄悄换结构的早期迹象。指标 | 2026国庆数据 | 同比/结构含义 |
|---|
国内出游人次 | 8.26亿 | 日均同比+6.3% |
国内出游总花费 | 7383.75亿元 | 日均同比+4.3% |
入境游客 | 298.3万人次 | 日均同比2024+19.0%、2025+6.5% |
大型演出 | 180场 | 演唱会125场、音乐节55场 |
红色旅游参与 | 占游客40% | 参观革命场馆/看升旗/爱国演出 |
夜间集聚区客流 | 1.07亿人次 | 同比+5.6%,占国内出游约13% |
文旅消费补贴 | 3.1亿元 | 摊至8.26亿人次,人均约0.375元 |
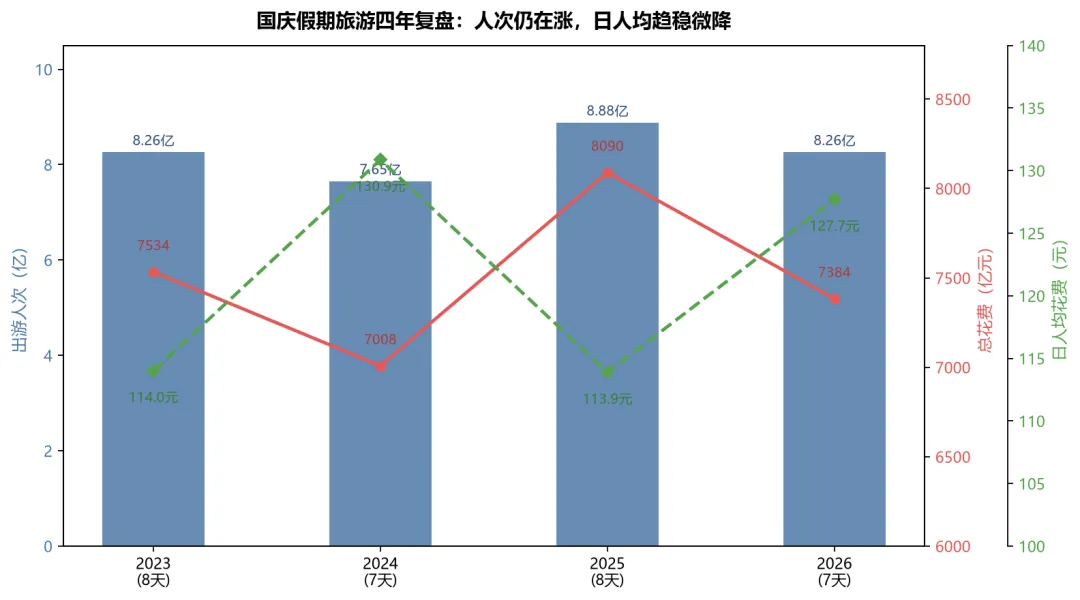
把2023—2026年国庆假期数据放在一张表里四年同口径对比:能够看出:数字稳,但结构在悄悄换。年份 | 天数 | 出游人次 | 总花费 | 日人均花费 |
|---|
2023 | 8天(中秋+国庆) | 8.26亿 | 7534.30亿元 | 114.01元 |
2024 | 7天(纯国庆) | 7.65亿 | 7008.17亿元 | 130.87元 |
2025 | 8天(国庆+中秋) | 8.88亿 | 8090.06亿元 | 113.88元 |
2026 | 7天(纯国庆) | 8.26亿 | 7383.75亿元 | 127.70元 |
数据来源:文化和旅游部数据中心历年公开测算;日人均=总花费÷出游人次÷假期天数,为本文计算口径。图:四年间人次随假期天数波动明显,但日人均花费始终在114—131元区间窄幅震荡;同是7天假期的2024年与2026年相比,日人均从130.9元微降至127.7元。把2026年数据和同天数口径放在一起看,结论更完整:对比口径 | 人次变化 | 收入变化 | 日人均变化 |
|---|
通稿口径:日均同比2025(7天vs8天) | +6.3% | +4.3% | 名义+12.1%(含天数结构效应) |
同是7天:2026 vs 2024 | +8.0% | +5.4% | -2.4% |
同是8天:2025 vs 2023 | +7.5% | +7.4% | -0.1%(基本持平) |
同人次:2026 vs 2023(均8.26亿) | 持平 | -1.99%(少约150亿) | 7天vs8天不可比 |
两种口径都对,但回答的是不同问题:2026年的数据回答"今年比去年日均表现如何",同天数口径回答"假期制度相同的条件下,真实消费力是否提升"。两个结论合在一起,才是完整画面。信号一:人次增速跑赢收入增速,增量不增收
2026年日均同比,人次+6.3%、收入+4.3%,差2个百分点。这个差距本身不大,但方向值得留意:每多出去一个人,他带来的边际消费比上一年略薄。更直观的一个对照是,2026年8.26亿人次,和2023年(8天)的8.26亿人次完全持平,但总花费从7534.3亿元降到了7383.75亿元,少了约150亿元。同样的人头、更短的假期、略少的花费。这不是没人出门,而是出门的人在花更少的钱完成同一件事。信号二:同是7天假期,日人均比2024年微降
同是7天:2024年→2026年,人次从7.65亿增至8.26亿(+8.0%),总花费从7008亿增至7384亿(+5.4%),但日人均从130.87元微降至127.70元(-2.4%)。同是8天:2023年→2025年,日人均从114.01元到113.88元,三年几乎持平。也就是说,假期天数一致时,人均花费并没有出现上涨。名义日人均从2025年的113.88元跳到2026年的127.70元,主要是假期结构效应,8天连休里,前两天和最后一天往往是在家、短途、家庭聚餐的低消费日,天然拉低了日均;7天纯假期反而更集中于中短途出行。这是假期制度塑造的消费曲线。假期时段 | 典型行为 | 消费强度 | 对日人均的影响 |
|---|
首日 | 出发、长途交通、入住 | 高(交通+住宿集中) | 拉高日均 |
中间2—5日 | 目的地游玩、餐饮、门票 | 中高 | 稳定贡献 |
倒数日(返程前) | 采购伴手礼、准备返程 | 中 | 稳定贡献 |
末日 | 返程、回家、家庭聚餐 | 低(交通外几乎无旅游消费) | 拉低日均 |
中秋叠加日 | 家庭聚餐、走亲访友 | 低(不计入旅游花费) | 进一步拉低日均 |
8天假期因为多了返程缓冲日和家庭聚餐日,低消费日占比更高,日人均天然低于7天纯假期。这是假期制度效应,不是消费升级或降级。信号三:几个亮点指标,增速都在边际变化
入境游:298.3万人次,日均同比2024年+19.0%,但同比2025年仅+6.5%。144小时过境免签政策的边际拉动在递减;且298.3万仅占8.26亿国内出游人次的约0.36%,对总盘的拉动仍然有限。夜间文旅集聚区:客流1.07亿人次,同比+5.6%,低于人次总增速6.3%。夜间经济从2023—2024年的爆发期,进入了常态化阶段。消费补贴:3.1亿元分摊到8.26亿人次,人均约0.375元。它的信号意义大于杠杆效应,更多是地方政府释放消费信心的姿态。演出市场:7天180场大型演出、125场演唱会、55场音乐节,分摊到全国,平均每天约26场。密度不低,但高度集中在少数头部城市和头部艺人,对全国人均消费的拉动是被稀释的。把上面三个信号放在一起,更准确的说法应该是:游客没有减少出行意愿,但他们选择目的地和消费方式的逻辑,正在发生变化。1. 免费公共文化资源,正在承担主要引流功能
40%的游客参观革命纪念馆、看升旗、参与爱国主义演出,这些场所绝大多数免费或低票价。这意味着大量客流首先进入的是公共文化空间,而不是收费景区。这不是坏事。它说明公共文化服务的节假日承载力在增强,也说明游客对有内容、有叙事、有教育意义的目的地有真实需求。但对商业景区而言,这是一个必须面对的现实:门票作为第一道消费门槛,正在被免费公共资源分流。游客不是不花钱,而是把钱花在了更后面的环节——餐饮、文创、体验、住宿。2. 草根赛事和内容IP,正在替代传统景区成为引流器
苏超东北超村BA被点名,背后是一个清晰的趋势:游客开始为一场比赛、一场演出、一个事件奔赴一座城,而不是为一座城本身。这种旅游叫事件型旅游或内容型旅游。它的特点是:目的地本身的资源禀赋可能并不突出,但因为有一个强内容IP(一场草根赛事、一个音乐节、一个沉浸式展览),就能把人拉过来。对地方文旅而言,这是机会。也就是说,不必拥有名山大川,也能通过内容生产获得客流;但它也要求地方具备内容策划、赛事运营、夜间场景营造的综合能力。3. 出行频次在上升,单次客单在趋稳
同口径的日人均微降2.4%,但人次仍在增长。这背后是一种更成熟的消费行为:人们不是不出门了,而是更愿意用高频、短途、性价比的方式出门。周末周边游、3天小长假中短途、7天长假远程游,假期制度不同,消费行为也不同。国庆7天是全年最长的带薪假期之一,但2026年的人均花费并未出现爆发式增长,说明游客在长假里也在精打细算。这与居民可支配收入预期、预防性储蓄倾向、以及免费/低价替代内容的丰富程度都有关系。8.26亿人次不是问题,问题是这8.26亿人次的钱,正在从门票流向餐饮/体验/内容,从著名景区流向公共文化空间+事件型目的地。这是结构调整。维度 | 过去几年的主流路径 | 2026年正在显现的变化 |
|---|
引流入口 | 5A景区、名山大川、传统目的地 | 免费公共文化空间(纪念馆/博物馆/广场)+ 事件型内容(赛事/演出/展览) |
消费主项 | 门票占比高,二次消费靠自发 | 门票占比下降,餐饮/文创/体验/住宿成为主要收入 |
出行决策 | 先选目的地,再排行程 | 先选内容(一场演唱会/一场村BA/一个节庆),再决定去哪座城 |
客单价 | 长假客单价随收入增长明显抬升 | 同口径下日人均趋稳甚至微降,性价比敏感度上升 |
政策抓手 | 发消费券、补门票、大水漫灌 | 补内容生产、补夜间场景、补入境服务,精准撬动 |
夜间经济 | 2023—2024爆发式增长 | 2026增速+5.6%,低于大盘,进入常态化运营 |
基于2026年的结构信号,往后看一到两年,有三个趋势比较确定。趋势一:门票经济进一步退潮,二次消费成为生存线
当40%的客流进入免费公共文化空间,收费景区必须回答一个问题:游客进来之后,还能在这里花什么钱?应对方向不是涨价,而是延长消费链条:从一张门票扩展到门票+体验+文创+餐饮+住宿的组合。那些过去靠门票就能活的景区,未来会越来越难;那些能把游客留住4小时以上、产生3次以上二次消费的景区,会跑出来。趋势二:地方文旅从拼资源转向拼内容生产
村BA、苏超、西安大唐不夜城、哈尔滨冰雪大世界,这些案例的共同点是:地方用内容能力弥补了资源禀赋的不足。未来的文旅行业发展重心,不是谁有更多5A景区,而是谁能持续生产让游客愿意专程来一次的内容。这要求地方文旅部门从管理者转向内容组织者,孵化在地赛事、扶持独立演出、打造夜间IP、联动本地商家形成消费闭环。对中小城市而言,这是弯道超车的窗口;对大城市而言,这是避免大城市没什么好玩的刻板印象的必答题。趋势三:政策红利从大水漫灌转向精准撬动
3.1亿消费补贴人均0.375元,这个数字本身就说明:普惠式补贴对旅游消费的拉动已经非常有限,未来的政策工具应该更精准。向入境游倾斜(144小时免签已经在做,但增速从+19%降到+6.5%,需要新的政策增量);向内容生产主体(演出机构、赛事运营方、非遗传承人)倾斜,而不是直接补游客。2026年国庆的数据,放在任何一个年份都算得上稳:8.26亿人次、7383亿收入、入境游增长、演出市场热闹。但同口径下人均花费的微降、公共文化资源对商业景区的分流、草根内容IP对传统目的地的替代,这印证了这个市场在走向成熟过程中必然经历的结构调整。对从业者而言,真正的问题不是明年人次能不能破9亿,而是:当游客越来越会选择、越来越重性价比、越来越愿意为内容而非资源买单,你的产品和服务,还值不值得他多花那几十块钱?