中国旅游出行行业流量分析报告(2026)

国内旅游出行行业已经全面迈入存量竞争时代,线上用户设备规模增长接近天花板,行业增长逻辑由过去追求用户数量扩张转向存量用户精细化运营。市场完成从量的复苏到质的增长的转换,旅游消费的增速持续高于出游人次增速,品质游、高客单价产品具备更大成长潜力。
用户行为发生显著改变,单机单日使用时长持续收缩,但打开频次维持平稳,决策链路不断缩短,快速浏览即时下单成为主流,深度长浏览行为占比下降。人群结构方面,25‑35 岁中青年是行业核心客群,已婚家庭用户占比达到 65.3%,三线及以下下沉城市构成流量基本盘,全行业男性用户占比更高,不同细分赛道之间用户人群偏好出现明显分化。
赛道格局两极分化,车票、酒店预订业务保持高速增长,导航地图作为流量底盘运行稳定,用车、航司自营、综合出行信息赛道流量持续萎缩。导航、OTA、车票服务头部三家企业市场集中度极高,中小平台很难依靠公域流量实现突围,发展路径集中于垂直细分场景深耕。渠道端导航地图是行业第一流量入口,小程序整体流量走高但高度分散,节假日脉冲效应明显。内容平台已经成为旅游用户的核心决策入口,各大平台形成差异化种草定位,构建起完整的种草到交易的多级转化链路。
一 旅游行业宏观情况
1.1 行业政策演进
国内旅游相关政策已经从单一文旅主管单位发文,演变为多部委联合协同出台政策,政策方向沿着市场复苏、数字化转型、消费扩容、双向开放的路径逐步演进。
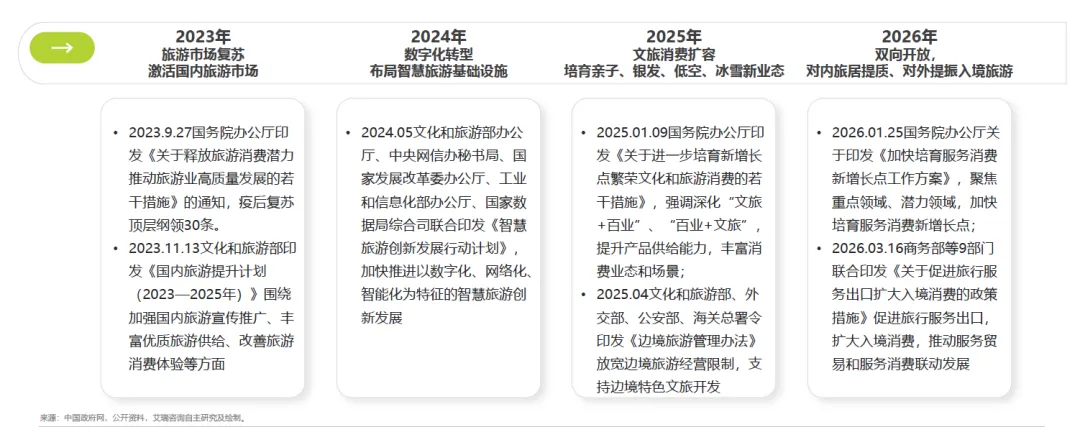
2023 年以激活国内旅游市场复苏为核心,国务院办公厅发布释放旅游消费潜力推动旅游业高质量发展的措施,文化和旅游部推出国内旅游提升计划,奠定疫后旅游恢复的顶层框架。2024 年政策重点转向智慧旅游建设,多部门联合发布智慧旅游创新发展行动计划,推动旅游行业数字化、网络化、智能化基础设施落地。2025 年政策聚焦文旅消费扩容,重点培育亲子、银发、低空、冰雪等新业态,同时修订边境旅游管理办法,放宽边境旅游经营限制,激活边境文旅资源。
进入 2026 年,政策主线是双向开放,对内推进旅居消费提质升级,对外着力提振入境旅游。国务院出台加快培育服务消费新增长点工作方案,商务部联合九部门发布促进旅行服务出口扩大入境消费的政策措施,推动入境游、跨境旅行服务迎来政策红利。
1.2 旅游市场基本面
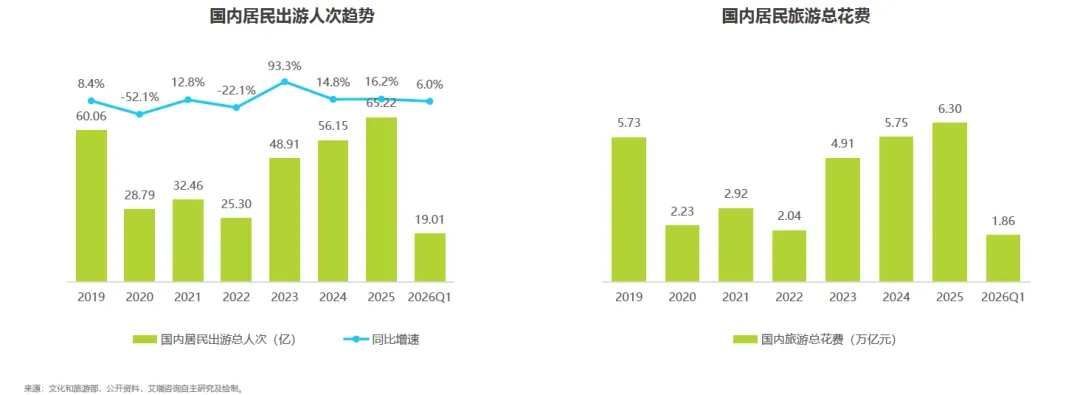
国内旅游市场出游总人次在疫情后快速反弹,整体规模已经超越疫情之前水平,但增长速度逐步回落。2025 年国内居民出游总人次达到 65.22 亿,超过 2019 年的 60.06 亿,2026 年一季度出游同比增速放缓至 6.0%,行业进入平稳增长阶段。旅游消费总额同步攀升,2025 年国内旅游总花费 6.30 万亿元,高于 2019 年 5.73 万亿元,2026 年一季度旅游总花费 1.86 万亿元,消费增长幅度高于出游人次增幅,体现游客单次出游人均支出提升,消费升级逻辑确立,品质类旅游产品市场空间持续扩大。
城乡市场表现存在差异,农村居民出游人次与旅游消费的同比增速高于城镇居民,下沉市场旅游消费潜力持续释放。
1.3 节假日出游特征
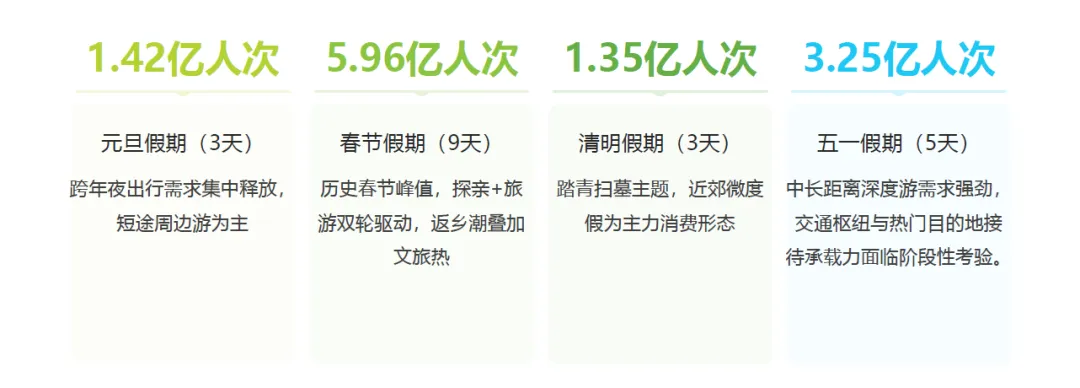
节假日是旅游出行流量的关键引爆点,整体呈现长假大于中假大于短假的阶梯式分布。2026 年 9 天春节假期出游 5.96 亿人次,创造春节假期历史峰值,探亲返乡和旅游消费双重需求叠加带动市场爆发。5 天五一假期出游 3.25 亿人次,中长距离深度游需求集中释放,热门目的地和交通枢纽面临阶段性接待压力。元旦 3 天假期出游 1.42 亿人次,跨年夜出行需求集中释放,以短途周边游为主。清明 3 天假期出游 1.35 亿人次,踏青扫墓需求并存,近郊微度假成为主要消费形态。长假是拉动全年文旅消费的重要抓手,假期时长直接影响出游规模。
1.4 行业流量生态分层
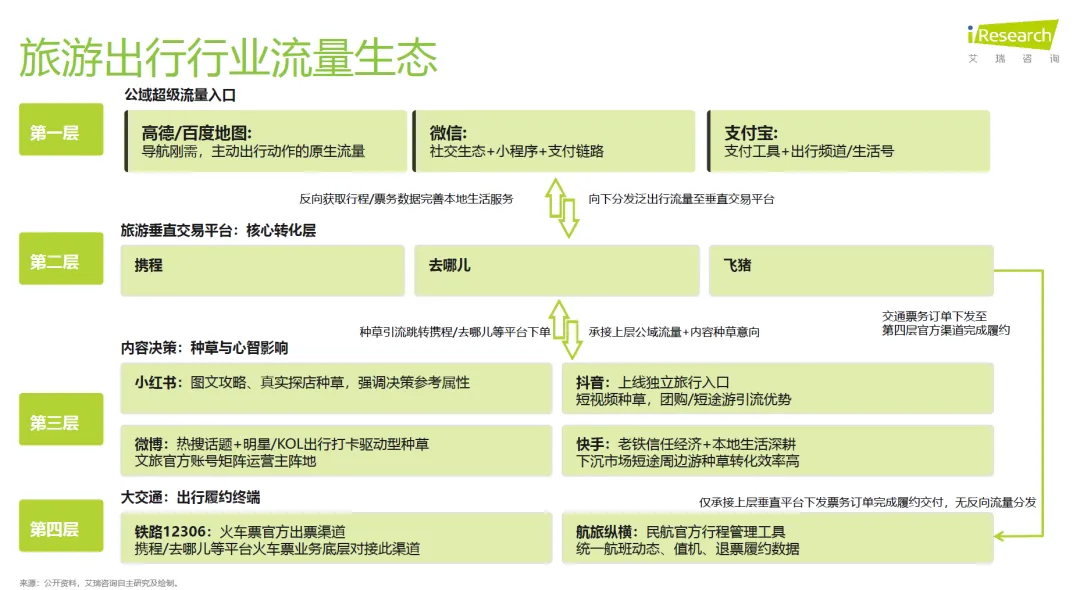
旅游出行行业形成四层流量流转生态。第一层为公域超级流量入口,高德、百度地图依托导航刚需,产生原生出行动作流量;微信依靠社交生态、小程序与支付链路,支付宝依靠支付工具和出行频道,向下将泛出行流量分发到垂直交易平台。
第二层为旅游垂直交易平台,包含携程、去哪儿、飞猪等 OTA 平台,承接公域分发流量和内容种草带来的意向用户,完成旅游产品交易转化。
第三层是内容决策层,小红书、抖音、微博、快手分别通过图文攻略、短视频、热搜话题、下沉市场信任经济完成用户心智种草,为上游垂直交易平台输送意向客户。
第四层为大交通履约终端,铁路 12306、航旅纵横等渠道主要承接上层平台下发的票务订单,负责出票、值机、退改等履约交付,较少反向对外分发流量。
二 旅游行业流量大盘
2.1 行业整体流量规模
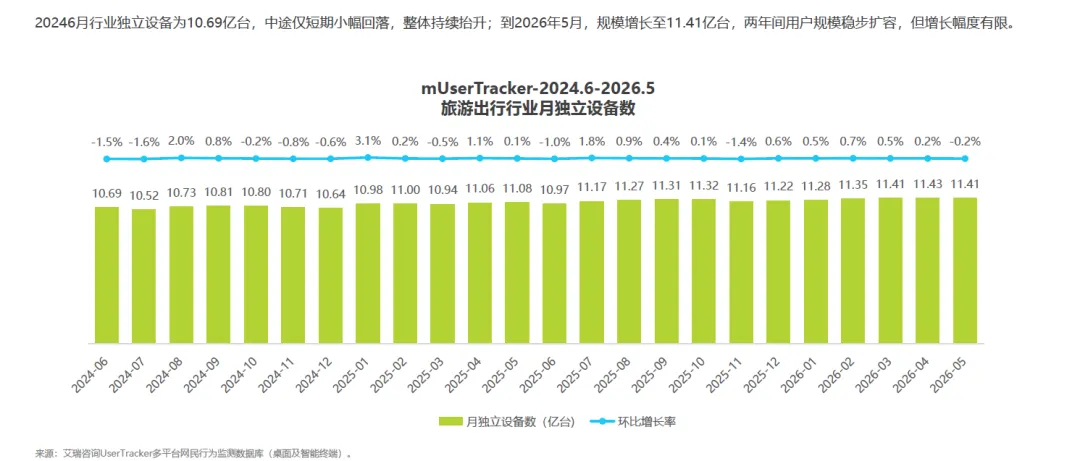
线上旅游出行行业正式进入存量市场,用户设备总量接近增长天花板。2024 年 6 月行业月独立设备为 10.69 亿台,2026 年 5 月增长至 11.41 亿台,两年时间整体增长幅度有限,很难再依靠大规模新增设备实现行业扩张,企业竞争重心全面转移到存量用户运营。
2.2 用户使用行为变迁
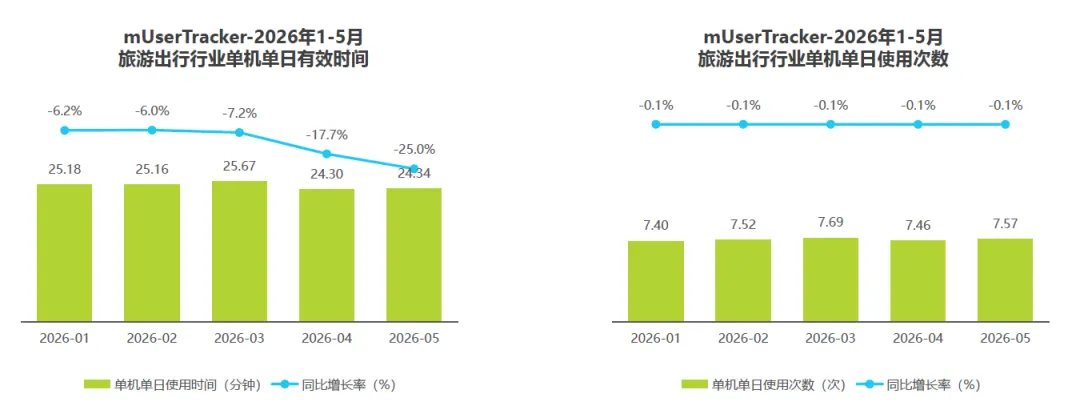
用户行为出现明显变化,深度浏览行为减少,轻量化即时决策成为主流。2026 年 1‑5 月,旅游出行行业单机单日打开次数保持稳定,但是单机单日有效使用时长持续收缩,同比降幅逐月扩大。用户不再习惯长时间沉浸式浏览比价,更多是快速打开应用,确认信息之后直接完成下单,决策链路被持续压缩,产品设计需要适配短平快的使用习惯。
2.3 用户画像整体特征
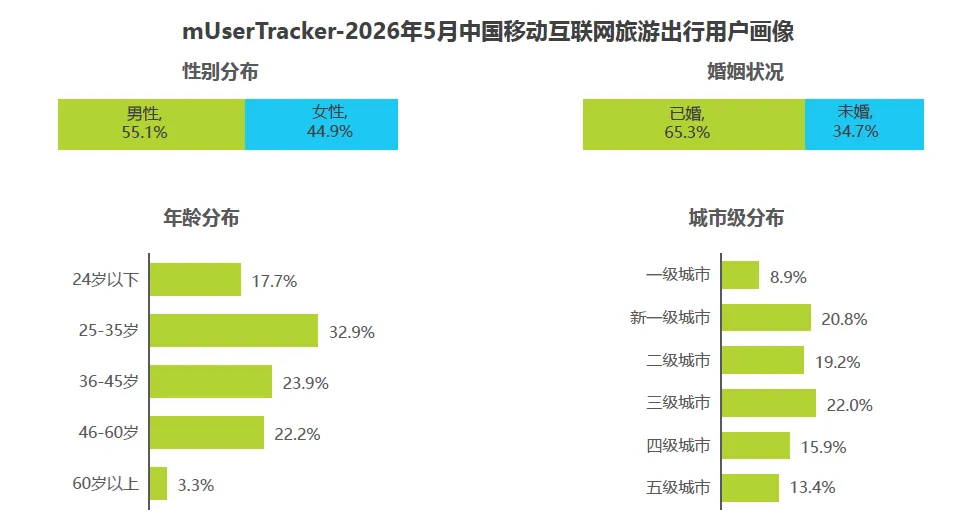
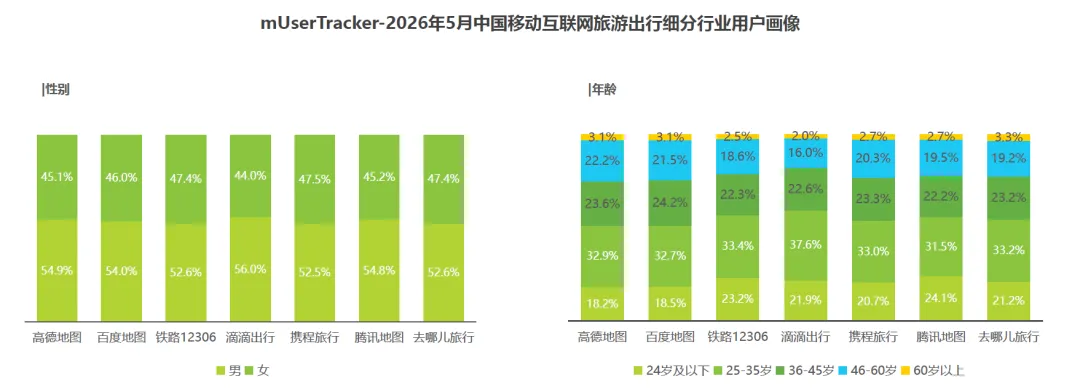
2026 年 5 月旅游出行线上用户以已婚中青年男性为主体。性别结构上男性占比 55.1%,女性占比 44.9%。婚姻状况已婚用户占 65.3%,家庭出游是市场主流需求。年龄维度 25‑35 岁人群占比最高达到 32.9%,36‑45 岁占 23.9%,46‑60 岁占 22.2%,中青年群体构成消费主力。城市分布上一线城市占比仅 8.9%,新一线、二线合计占 40%,三线及以下城市用户占比过半,下沉市场是流量基本盘。
2.4 细分赛道流量分化
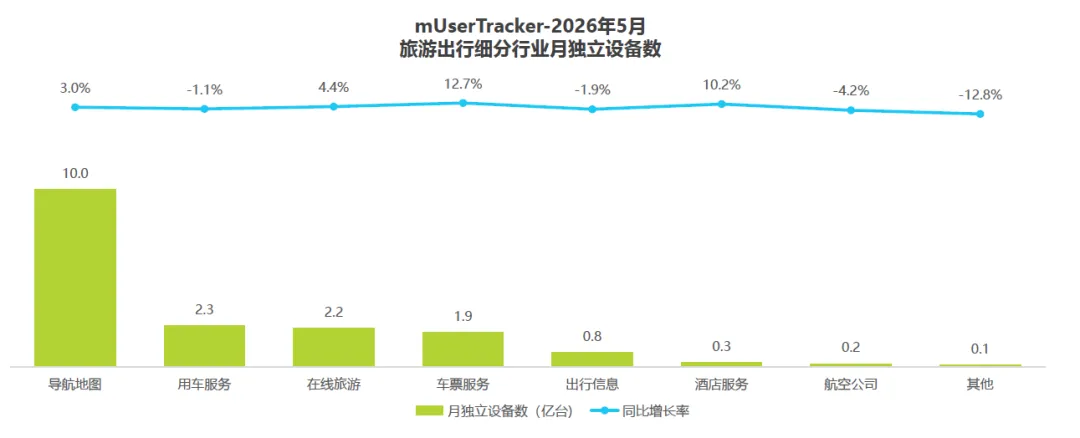
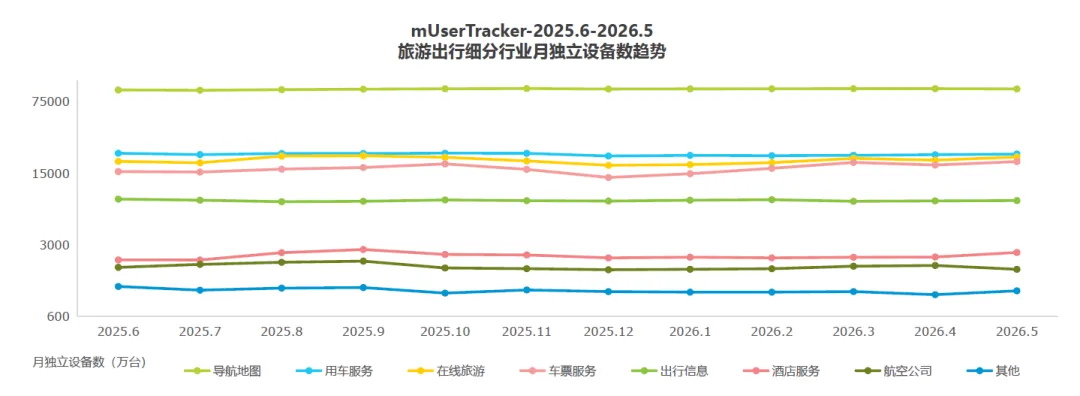
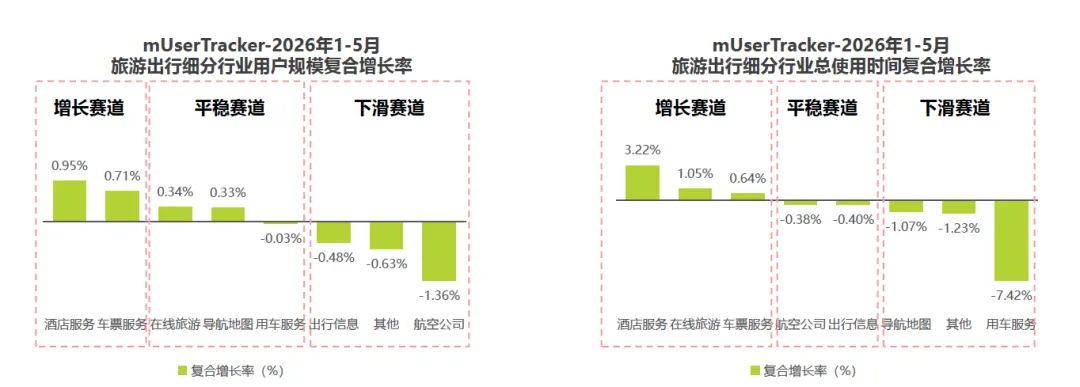
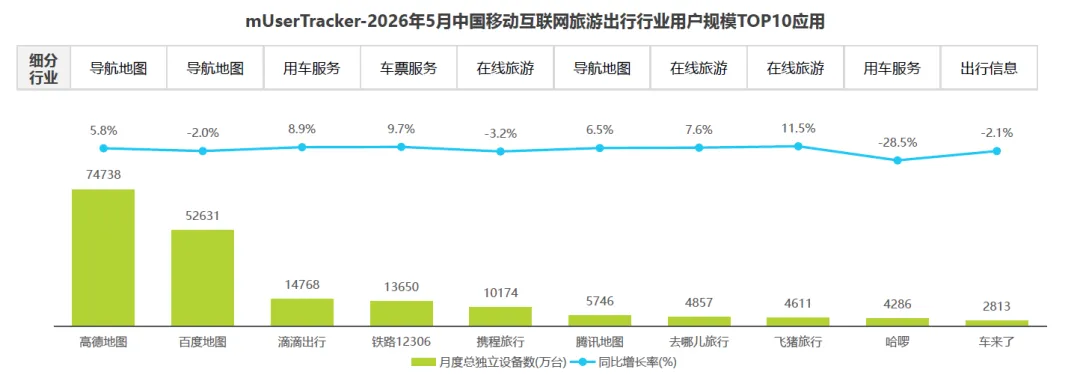
各细分赛道用户规模增长呈现两极分化。导航地图是整个旅游出行行业最大流量底盘,月独立设备体量遥遥领先其他赛道。车票服务、酒店服务用户规模实现高速增长;用车服务、航空公司自营赛道用户规模同比下滑。
从增长梯队划分,增长赛道为酒店服务、车票服务;平稳赛道包含在线旅游、导航地图;下滑赛道涵盖用车服务、出行信息、航空公司等。不仅用户规模收缩,用车赛道总使用时长复合增长率同样大幅走低,赛道整体活跃度走弱。
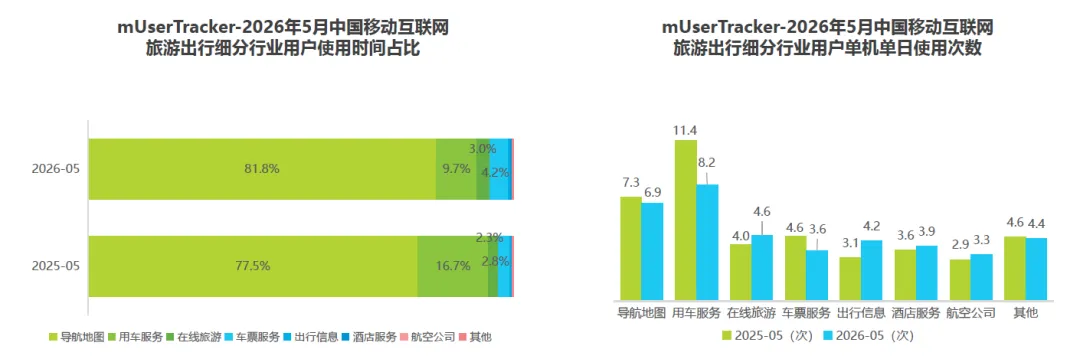
时长分配上导航地图占据行业八成以上用户时长,并且占比还在持续提升;用车服务的用户使用时长大幅缩水。使用频次层面,用车服务打开次数同比明显下滑,预订类应用使用频次保持稳中有升,用户行为逐步转向低频刚需打开。
2.5 行业市场集中度
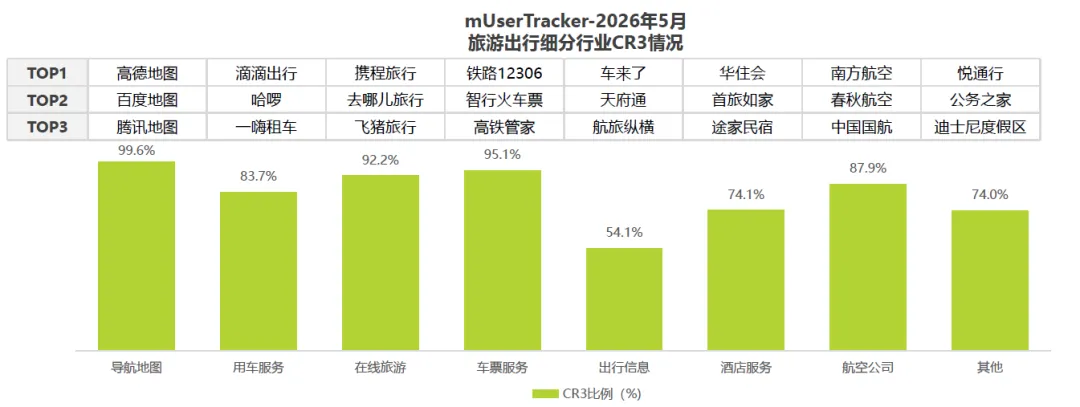
存量市场环境之下,头部寡头格局固化。导航地图 CR3 达到 99.6%,车票服务 CR3 为 95.1%,在线旅游 CR3 达到 92.2%,头部三家企业垄断绝大多数流量,新平台几乎无法依靠公域流量突围。用车、航司、酒店赛道也形成稳固头部阵营,中小玩家只能争夺存量剩余市场。出行信息赛道 CR3 仅 54.1%,是所有细分赛道中集中度最低,中小平台尚有一定生存空间。中小平台发展策略应当放弃通用公域流量竞争,聚焦垂直细分场景和特定人群精细化运营。
2.6 细分赛道用户差异
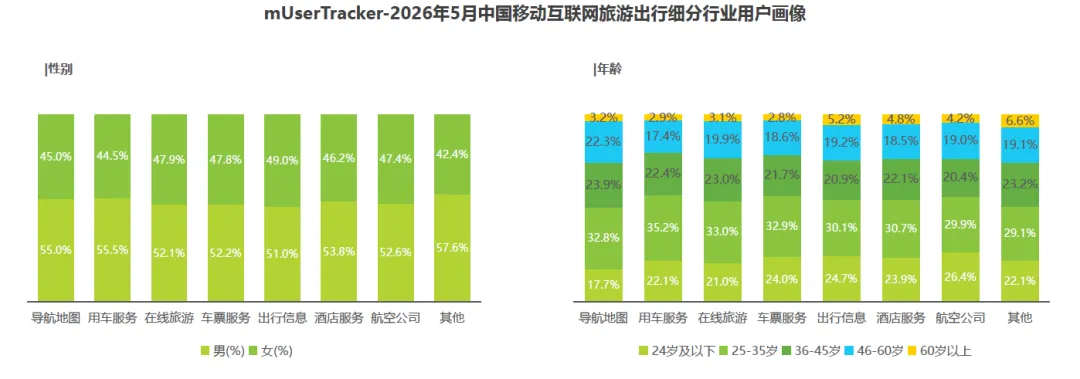
全行业各个细分赛道男性用户占比普遍高于女性,区间处于 51.0%‑57.6% 之间,25‑35 岁群体在全部赛道中占比最高。赛道人群差异同样显著,用车、车票、航司业务的年轻用户占比更高;导航地图 36‑45 岁家庭自驾用户占比突出;出行信息类产品银发用户占比高于其他赛道,不同出行场景对应差异化客群结构。
三 渠道流量分析 APP 与小程序
3.1 APP 渠道整体格局
导航地图类 APP 占据旅游出行行业流量前两位,是第一大流量入口,高德地图、百度地图用户规模长期处于平台期,存量格局稳定,用户规模很难再实现大幅度扩张。OTA、车票、用车类 APP 表现出很强的淡旺季周期性波动,铁路 12306 受节假日影响周期性增长特征最为突出。
头部 APP 用户粘性分化明显,导航类产品单日使用时长稳居行业前列。大部分头部应用打开频次出现同比下滑,仅有少数平台同时实现使用时长和打开次数双向增长。
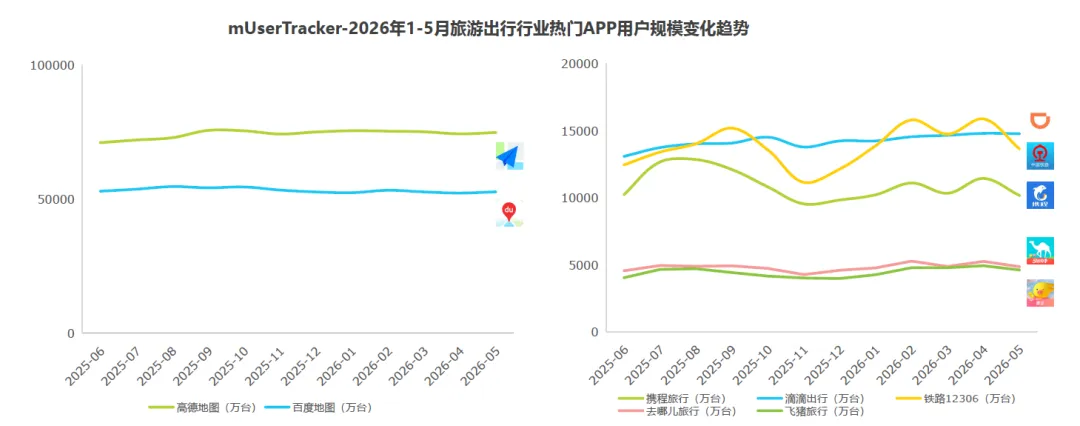
用户画像层面,全部头部 APP 男性占比均高于女性,网约车类产品男性用户集中度最高;票务、OTA 平台女性用户相对占比提升。25‑35 岁是所有 APP 共同核心客群,不同产品年龄结构存在差异,网约车产品青年用户集中,铁路 12306 的 24 岁以下学生群体占比更高。
3.2 APP 新兴细分赛道机会
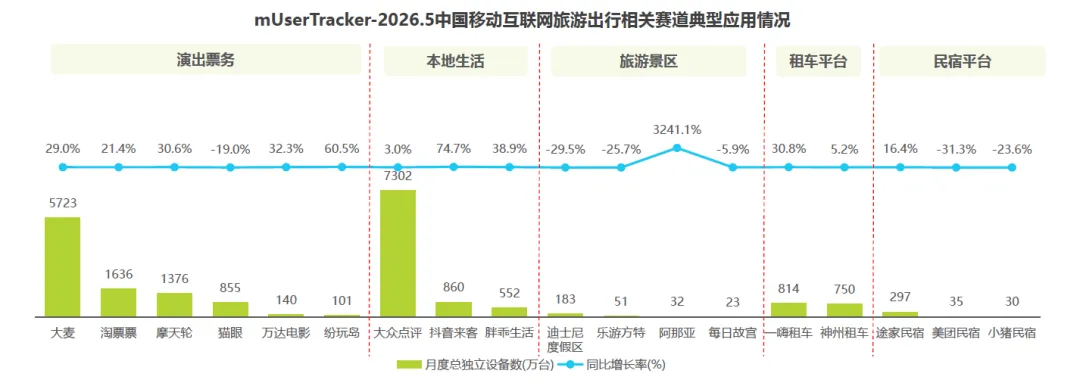
演出票务、本地生活成为新兴流量大盘,大麦、大众点评稳居赛道头部,短视频本地生活平台高速崛起。抖音来客本地生活业务同比增长 74.7%,增长势头强劲。景区赛道出现结构性机会,阿那亚景区 APP 实现爆发式增长。租车赛道小幅上行,但是传统民宿平台流量普遍出现同比下滑。垂直小众场景跑出增长机会,传统民宿赛道承压,反映存量时代流量向创新业态集中。
3.3 小程序行业概览
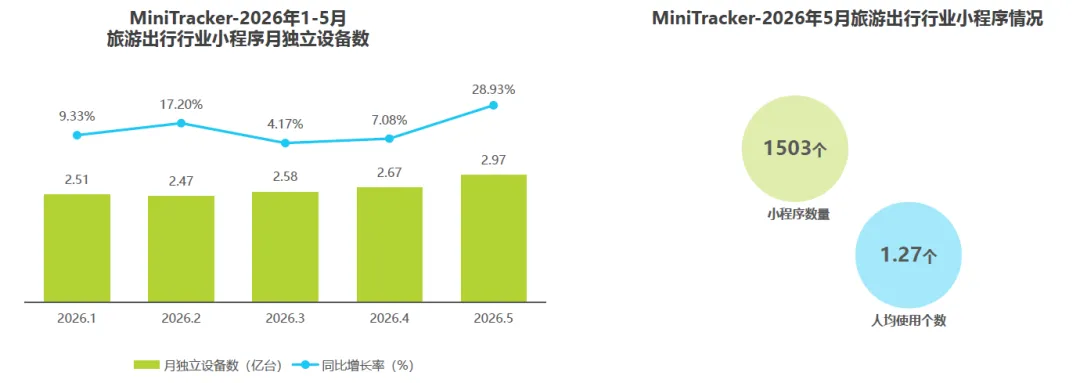
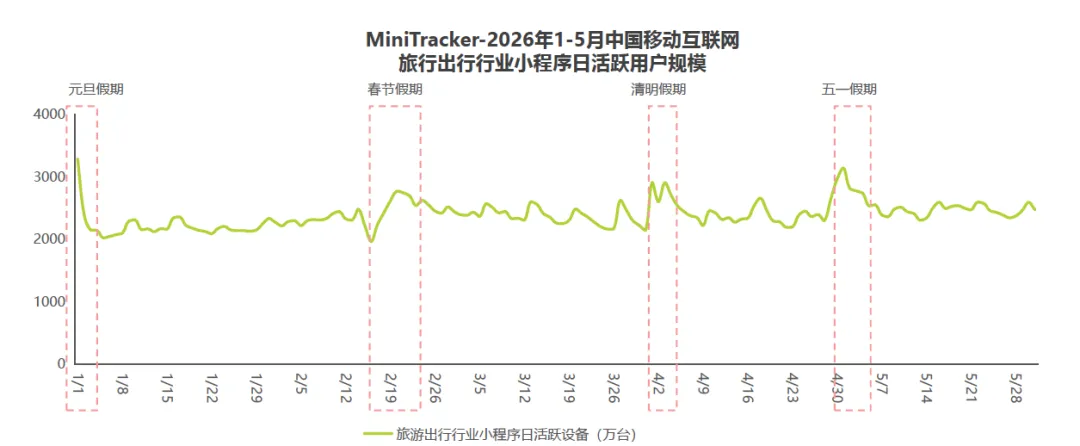
旅游出行小程序流量规模持续走高,2026 年 5 月月独立设备达到 2.97 亿台。全行业一共有 1503 个旅游出行小程序,但是用户人均仅使用 1.27 个,供给数量庞大,流量却极度分散。小程序流量存在极强的节假日脉冲属性,元旦、春节、清明、五一长假会催生明显短期日活高峰,平日流量回落。
3.4 小程序细分赛道表现
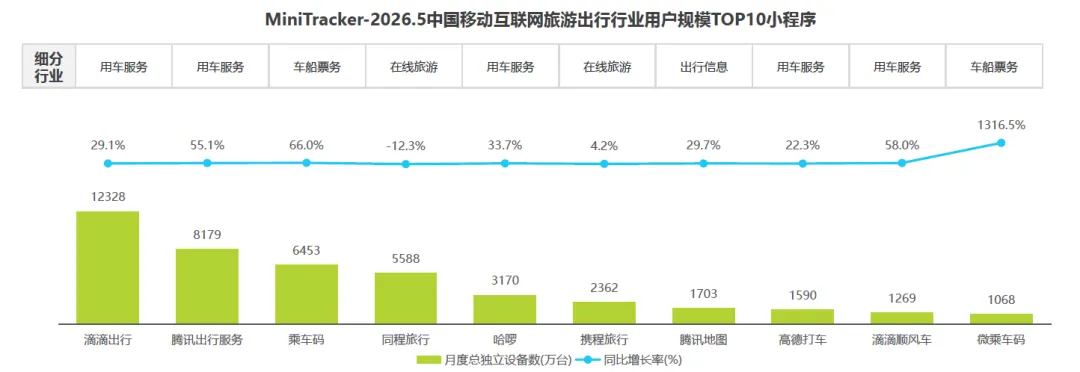
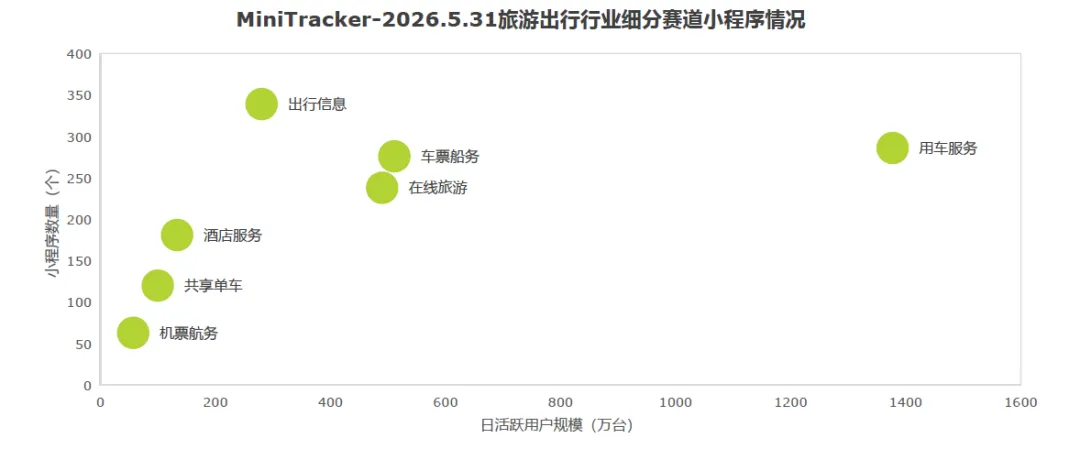
用车服务赛道是小程序板块流量最高的细分赛道,日活接近 1400 万台,赛道内小程序数量 280 余个,但流量马太效应极强,大部分流量集中在少数头部产品。出行信息赛道小程序数量最多,接近 340 个,但整体日活仅 280 万台左右,从业者众多但是单个产品分到的流量有限。机票航务、共享单车、酒店服务赛道不管是小程序数量还是活跃用户规模整体偏低。旅游出行小程序 TOP10 榜单中,用车服务类小程序占据六席,滴滴出行小程序规模领跑全赛道。
3.5 典型小程序用户画像
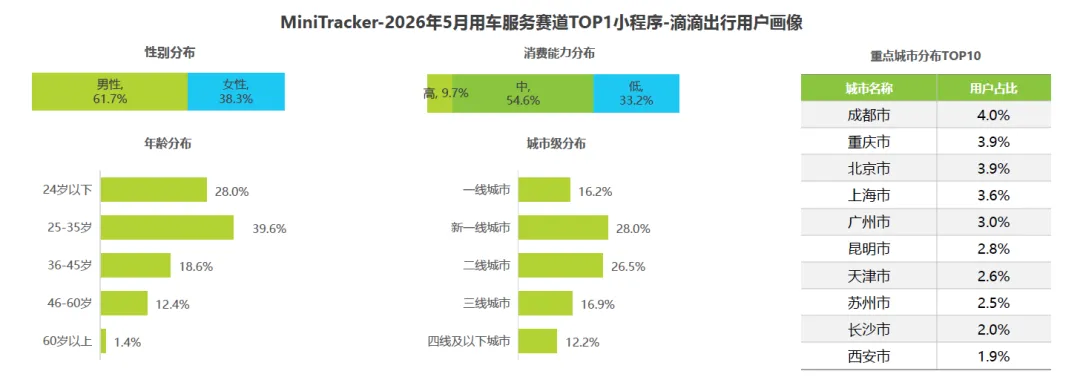
滴滴出行小程序核心用户是中青年男性,男性占比 61.7%。24 岁以下和 25‑35 岁合计接近七成。消费能力中等用户占比最高,城市分布上一线占 16.2%,新一线二线合计超过五成,下沉市场覆盖充分,重点用户城市集中在成渝、北上广等城市。
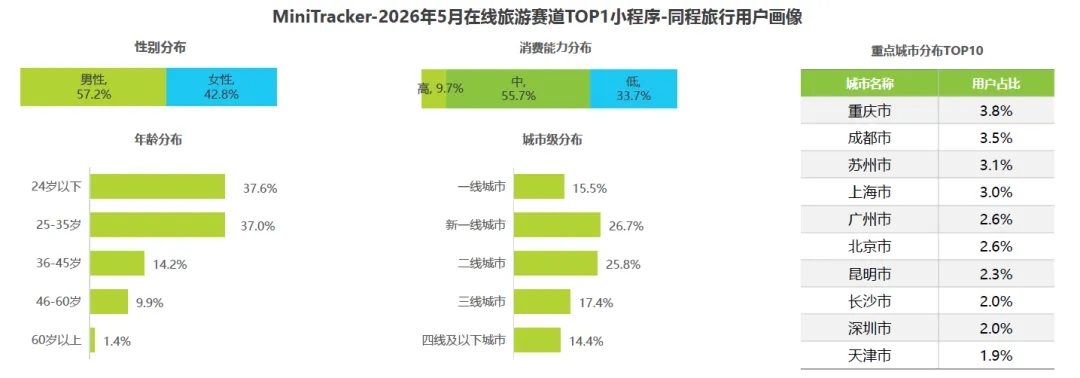
同程旅行小程序男性占比 57.2%,24 岁以下与 25‑35 岁合计占比超 74%,年轻群体构成主力。新一线、二线城市用户合计过半,一线城市占 15.5%,西南、长三角城市用户占比靠前。两个典型小程序都体现出中青年、中等消费能力、新一线二线城市为主的特征。
四 内容种草重塑旅行用户心智
4.1 内容平台流量大盘
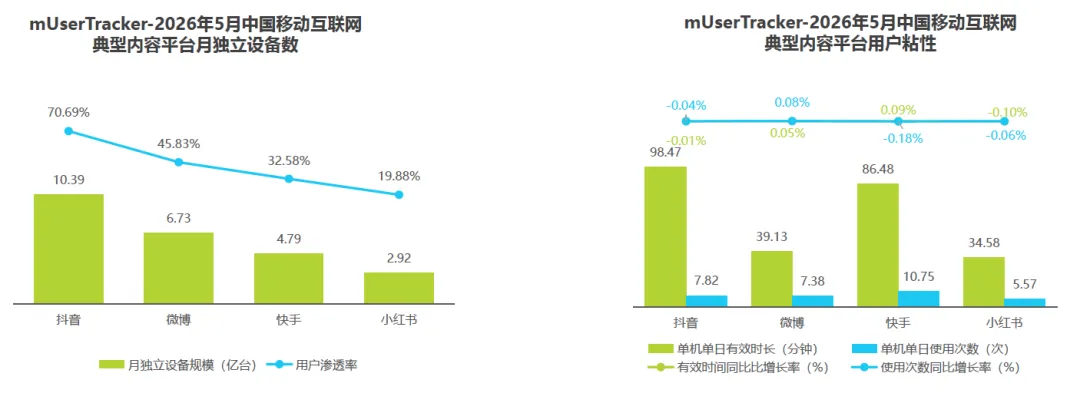
主流内容平台同样进入存量竞争阶段。抖音月独立设备规模 10.39 亿台,位居第一;微博 6.73 亿台,快手 4.79 亿台,小红书 2.92 亿台。短视频平台用户停留时长远高于图文社交平台,抖音单机单日有效时长达到 98.47 分钟,快手 86.48 分钟,图文平台时长显著更低。
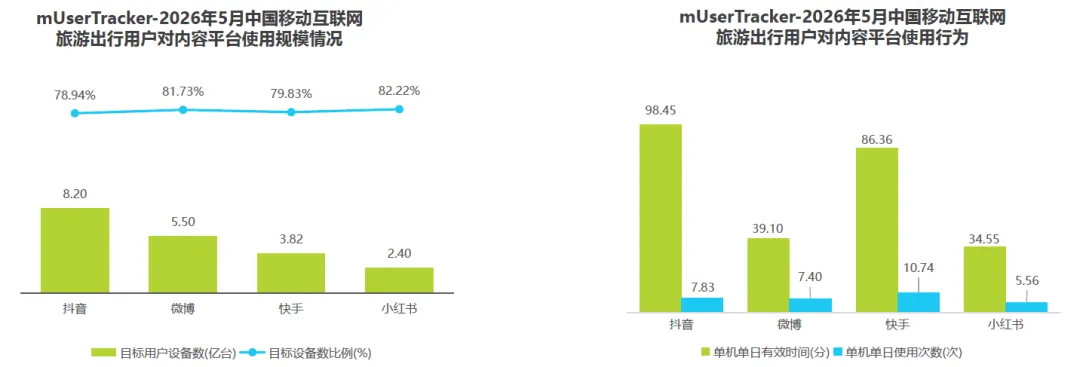
旅游出行用户在抖音、微博、快手、小红书的渗透率均接近 80%,整体覆盖面均衡。抖音旅游出行用户设备数 8.20 亿台,体量遥遥领先,短视频平台旅游用户使用时长更高,快手用户打开频次最高,小红书用户打开频次相对最低。
4.2 标准化种草转化链路
旅游种草流量形成多源汇聚三路分流的标准化转化链路。种草流量来源分为三类,UGC 达人探店打卡、KOL 实地体验分享提供信任背书;文旅官方账号发布资讯活动,提供官方权威背书;平台通过文旅扶持计划、话题挑战赛提供流量杠杆。同时直播专场实现即时转化,搜索关键词完成意向用户精准捕获。
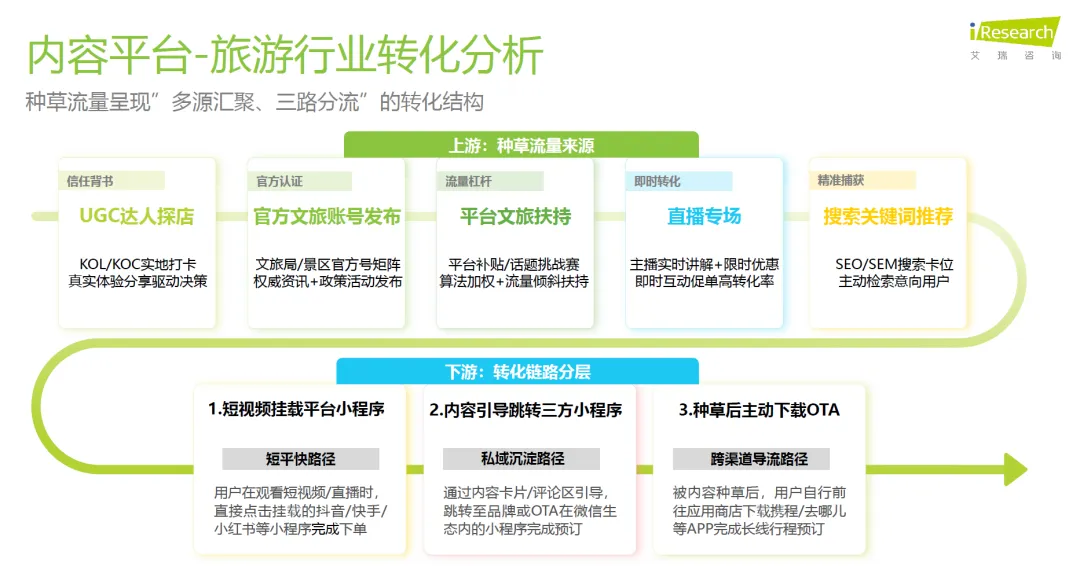
下游转化分为三条路径。第一条是短视频挂载平台自有小程序,实现短平快直接下单;第二条通过内容卡片评论区引导,跳转品牌或者 OTA 微信小程序完成预订,实现私域沉淀;第三条长线种草,用户被内容打动之后主动下载 OTA APP,完成长线行程高客单产品预订。
4.3 平台差异化种草定位
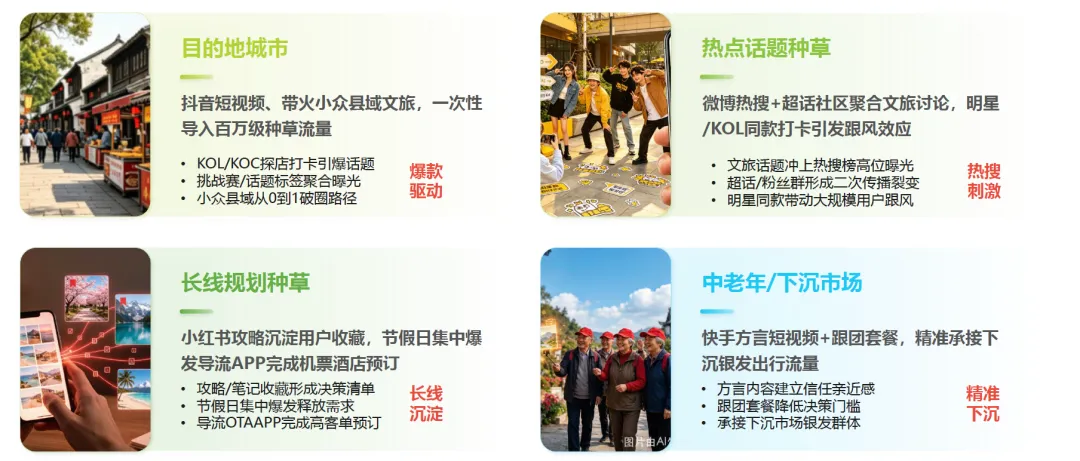
各个内容平台形成差异化文旅种草优势。抖音擅长打造县域短途文旅爆款,依靠短视频、话题挑战赛,帮助小众县域目的地实现从零到一破圈,导入百万级种草流量。微博依靠热搜话题,明星 KOL 打卡带来跟风效应,热搜发酵驱动用户出行意愿。小红书侧重长线规划种草,攻略笔记被大量收藏,节假日需求集中释放,导流 OTA 平台带动机票酒店等高客单成交。快手依托信任经济和方言内容,精准触达下沉银发群体,主打跟团套餐转化,降低中老年用户决策门槛。不同平台用户心智差异明显,企业需要匹配对应平台选择营销方向。
五 行业用户偏好与增长榜单解读
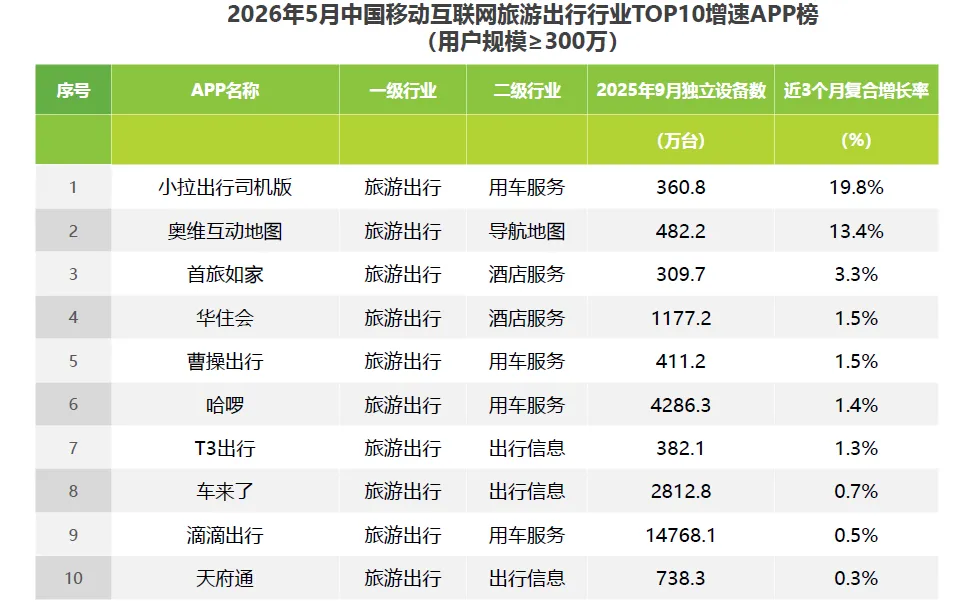
在存量市场竞争背景下,细分榜单可以帮助行业看清不同人群偏好。用户规模大于 300 万的 APP 增速榜单中,用车服务、酒店服务、导航地图相关产品增速靠前,小拉出行司机版、奥维互动地图增速领先行业。
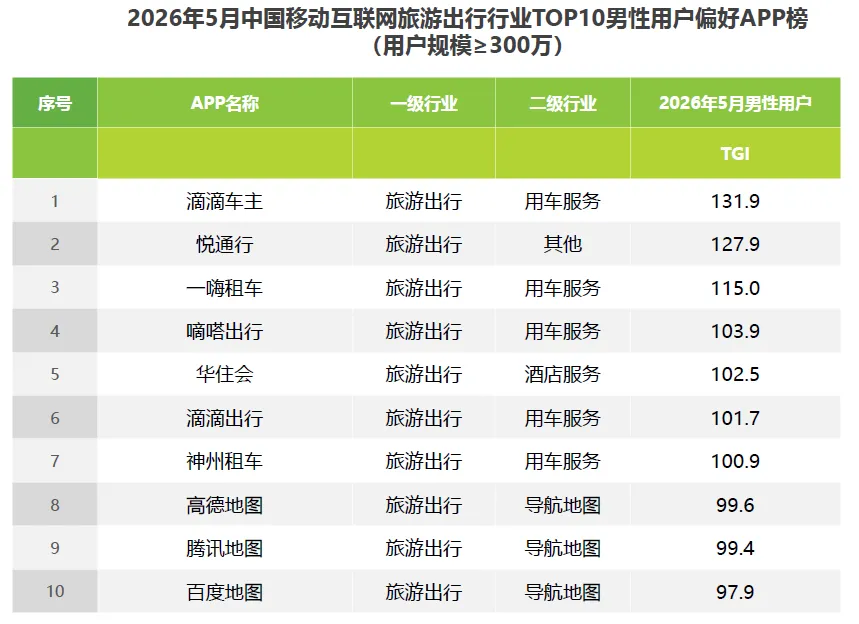
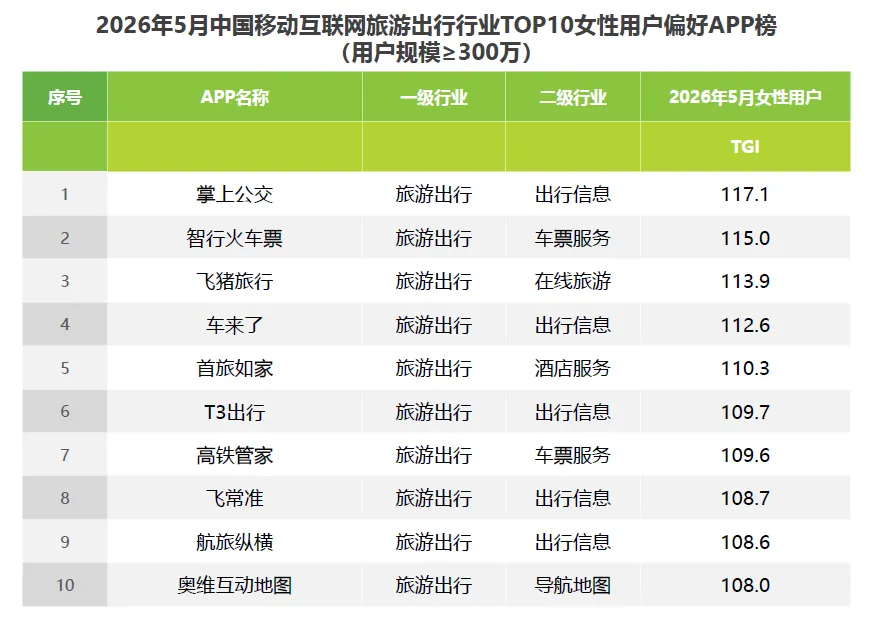
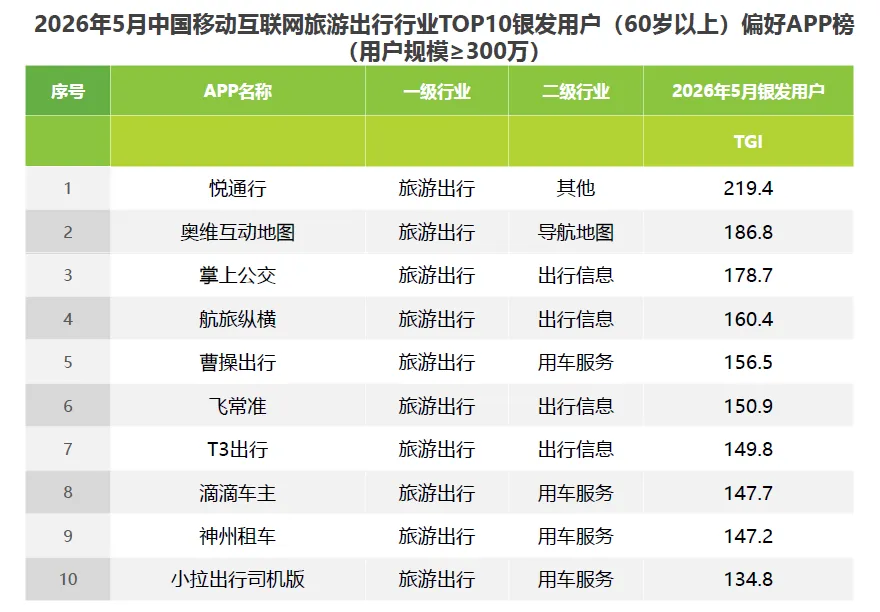
性别偏好上,用车相关 APP 男性用户 TGI 指数普遍偏高;女性用户更加偏好出行信息工具、车票预订、部分 OTA 平台产品。银发 60 岁以上用户更加偏好出行信息查询、公交查询类应用,部分用车工具也获得银发群体较高偏好。人群的偏好差异,为产品运营、营销投放、功能迭代提供参考依据。
六 行业总结与发展启示
第一,行业已经告别增量时代,存量精细化运营成为核心命题。整体线上设备增长接近天花板,企业不应该继续盲目追求拉新,需要深耕存量用户生命周期运营,提升用户复购和客单价。
第二,消费升级趋势明确,品质产品价值凸显。出游人次增速放缓,但是旅游消费持续走高,高客单、家庭向、个性化的旅游产品拥有更大增长空间。
第三,赛道格局分化加剧,通用公域流量机会变少。导航、OTA、车票赛道头部集中度极高,中小平台不要正面竞争通用市场,优先挖掘垂直细分人群、小众目的地、特定场景机会。
第四,渠道格局多元,APP 与小程序需要协同布局。导航地图作为超级公域入口不可忽视;小程序节假日脉冲效应强,适合承接短期爆发流量,但是流量分散,企业需要理性看待小程序流量价值。
第五,内容平台成为旅游决策起点,种草链路价值放大。用户的旅游决策起点从搜索转移到信息流内容,不同平台用户心智不同,需要差异化内容策略,同时打通短视频下单、小程序跳转、APP 长线预订多级转化链路,完成从种草到交易闭环。
第六,用户行为持续轻量化,产品体验要适配短决策。用户浏览时长收缩,快速下单成为主流,产品需要简化操作,缩短预订路径,适配碎片化浏览的使用习惯。
未来政策端入境游、旅居消费会持续释放红利,市场竞争焦点会持续向产品供给、内容营销、垂直人群运营转移。

相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~