已经有意外险,国庆出去旅游还需要旅行险吗?
国庆假期临近,很多人订好机票、酒店以后,才想起来翻一翻自己的保单。
这时候很容易冒出一个问题:“我本来就有一年期综合意外险,出去旅游还要不要再买旅行险?是不是重复了?”
这个问题不能只看“有没有意外身故、意外医疗”。
先说结论:普通意外险和旅行险确实会有一部分保障重叠,但旅行险真正补充的,是旅行过程中才会遇到的一整组风险。
所以要不要买,不是看手上有没有意外险,而是看这趟旅行本身,还多出了哪些风险。
01. 普通意外险,主要还是保“人”
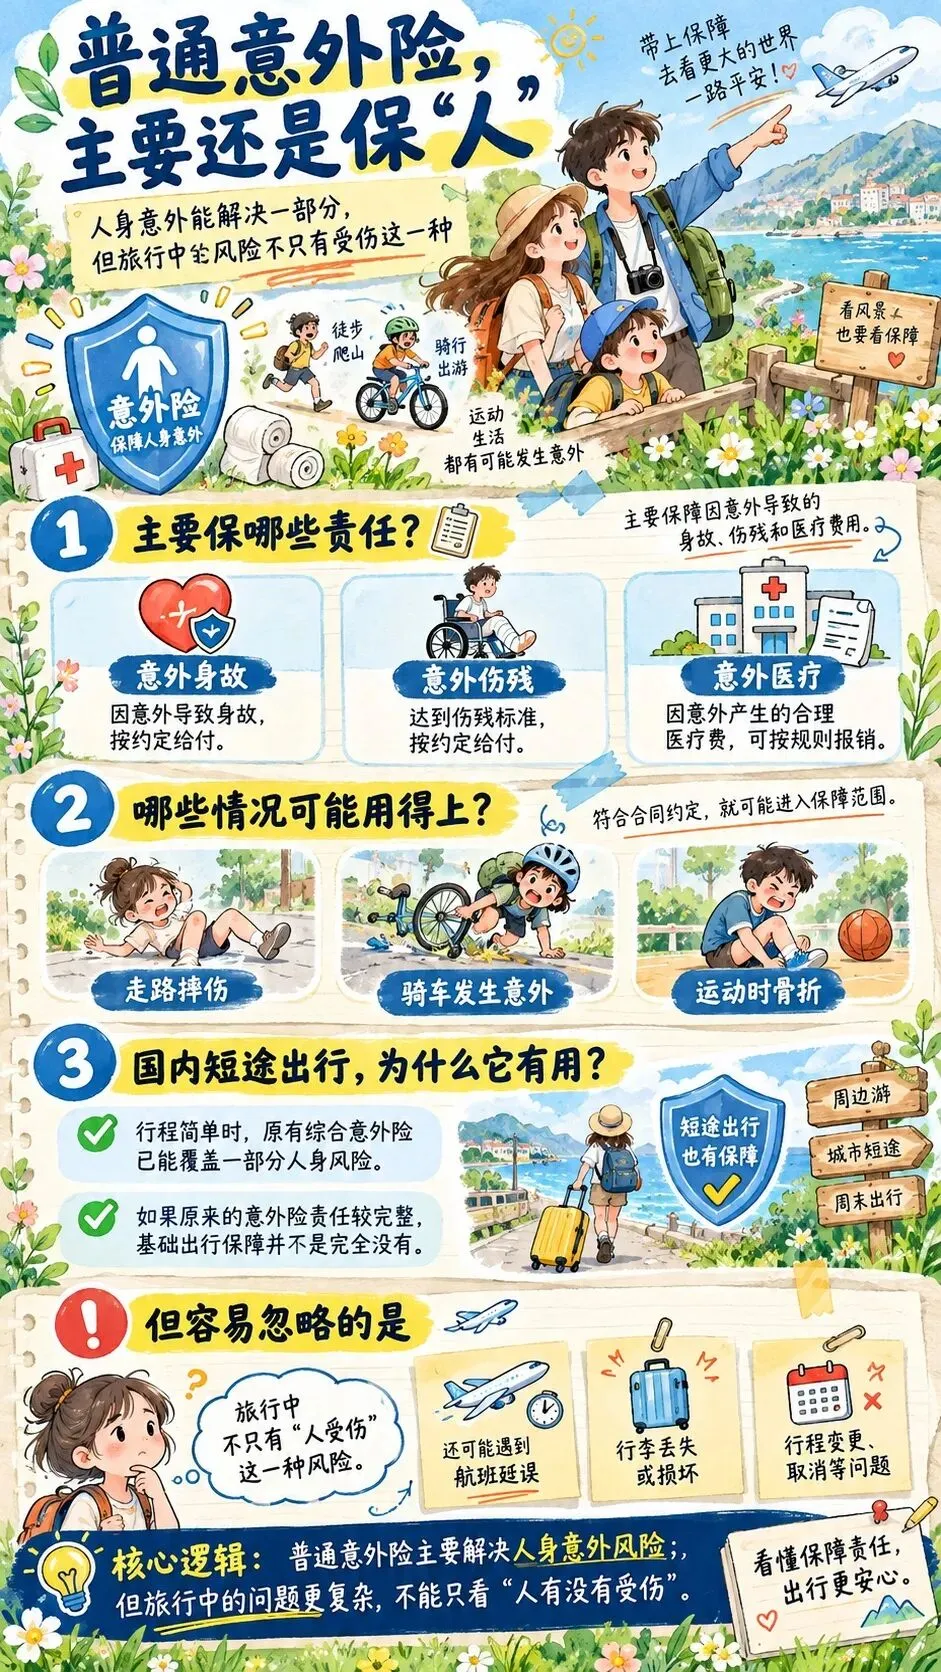
一年期综合意外险解决的核心问题,通常比较直接:
发生意外以后,是否涉及意外身故、意外伤残、意外医疗等责任。
比如平时走路摔伤、骑车发生意外、运动时骨折,只要符合合同约定,都可能进入保障范围。
所以如果国庆只是国内短途旅行,整个行程比较简单,自己原来的意外险责任也比较完整,那么它本身已经能够解决一部分人身意外风险。
但问题在于:旅行中发生的事情,并不只有“人受伤”这一种。
02. 旅行险,多出来的是“旅途风险”
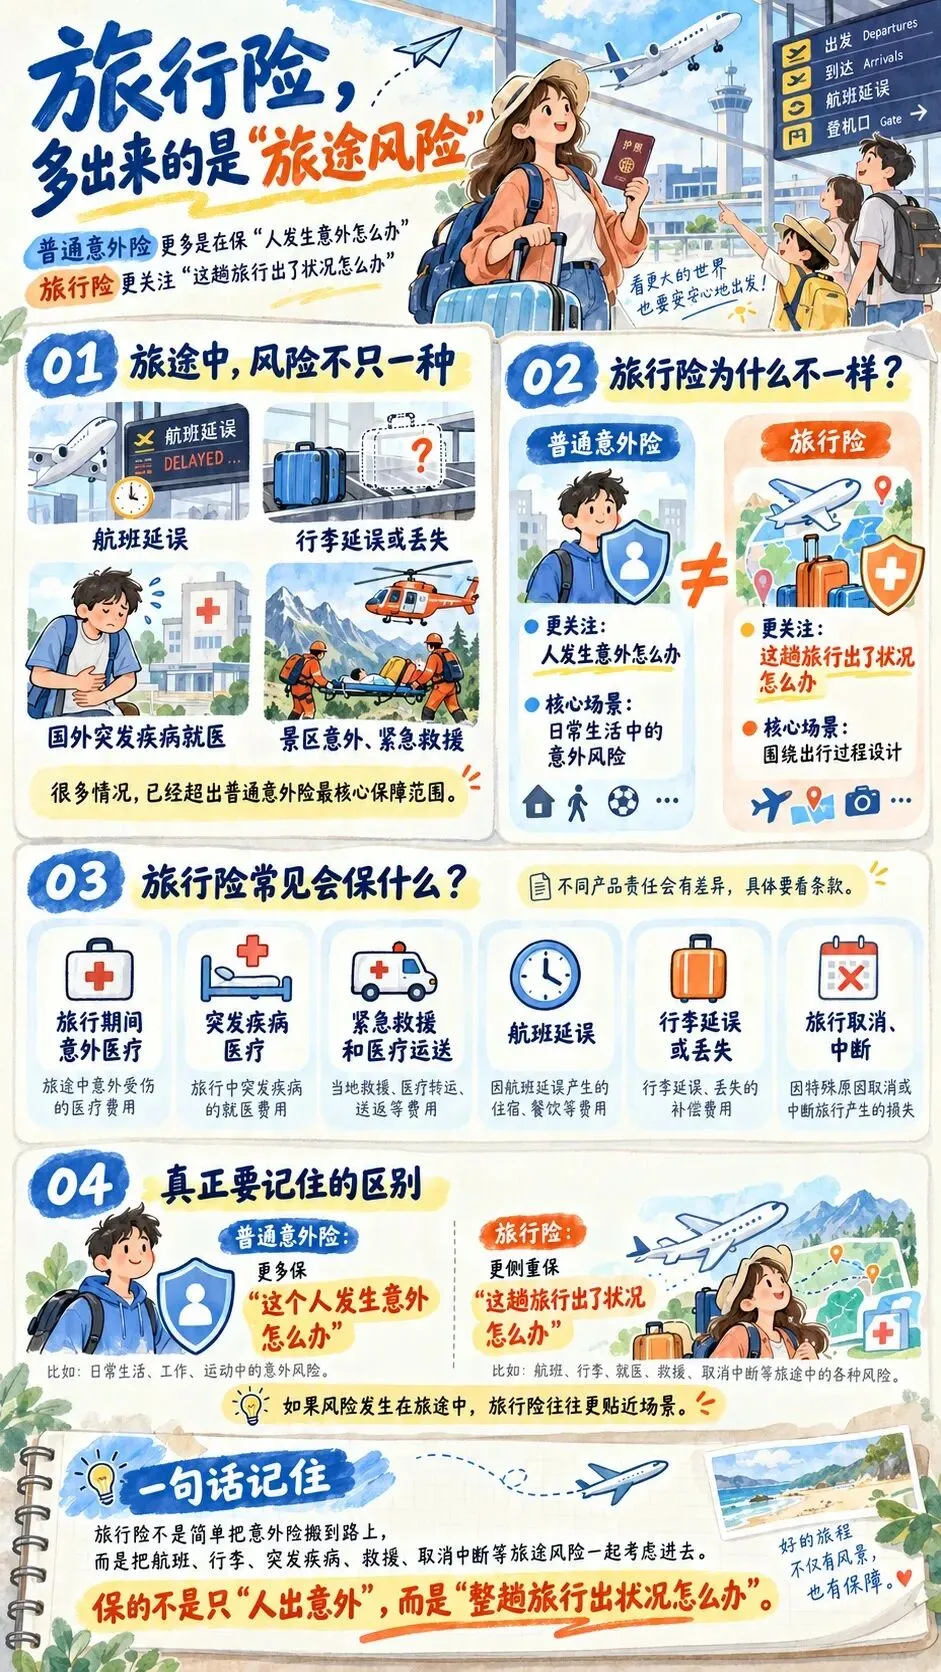
假设国庆去外地旅游。
航班延误几个小时;
托运行李一直没有到;
到了国外突然生病需要就医;
在景区发生意外,需要紧急救援甚至医疗转运。
这些事情里面,有一些已经超出了普通综合意外险最核心的保障范围。
而旅行险往往就是围绕这些旅行场景设计的。
不同产品可能涉及:旅行期间的意外医疗、突发疾病医疗、紧急救援和医疗运送、航班延误、行李延误或丢失、旅行取消、中断等责任。
当然,并不是每一份旅行险都有这些保障,具体还要看产品。
但两者最大的区别就在这里:普通意外险更多是在保“这个人发生意外怎么办”,旅行险则是在保“这趟旅行出了状况怎么办”。
03. 出境游,差别会更明显
如果只是周边自驾两三天,有没有旅行险,确实可以根据原有保障判断。
但如果是出境游,我通常会更建议把旅行险单独拿出来看一次。
原因并不复杂。
一旦人在境外,真正麻烦的往往不只是医疗费多少,而是:
去哪家医院;
语言不通怎么办;
是否需要先垫付;
情况严重时能不能安排医疗转运;
万一需要提前回国,谁来协助。
这个时候,保险的价值就不仅是一张理赔发票。
人在熟悉的城市里,很多问题可以自己解决;人在陌生国家时,“有人帮你把事情接起来”本身就是一种保障。
这也是我为什么觉得旅行险不能只拿“意外保额”去和普通意外险比较。
04. 两份都有意外责任,会不会浪费?
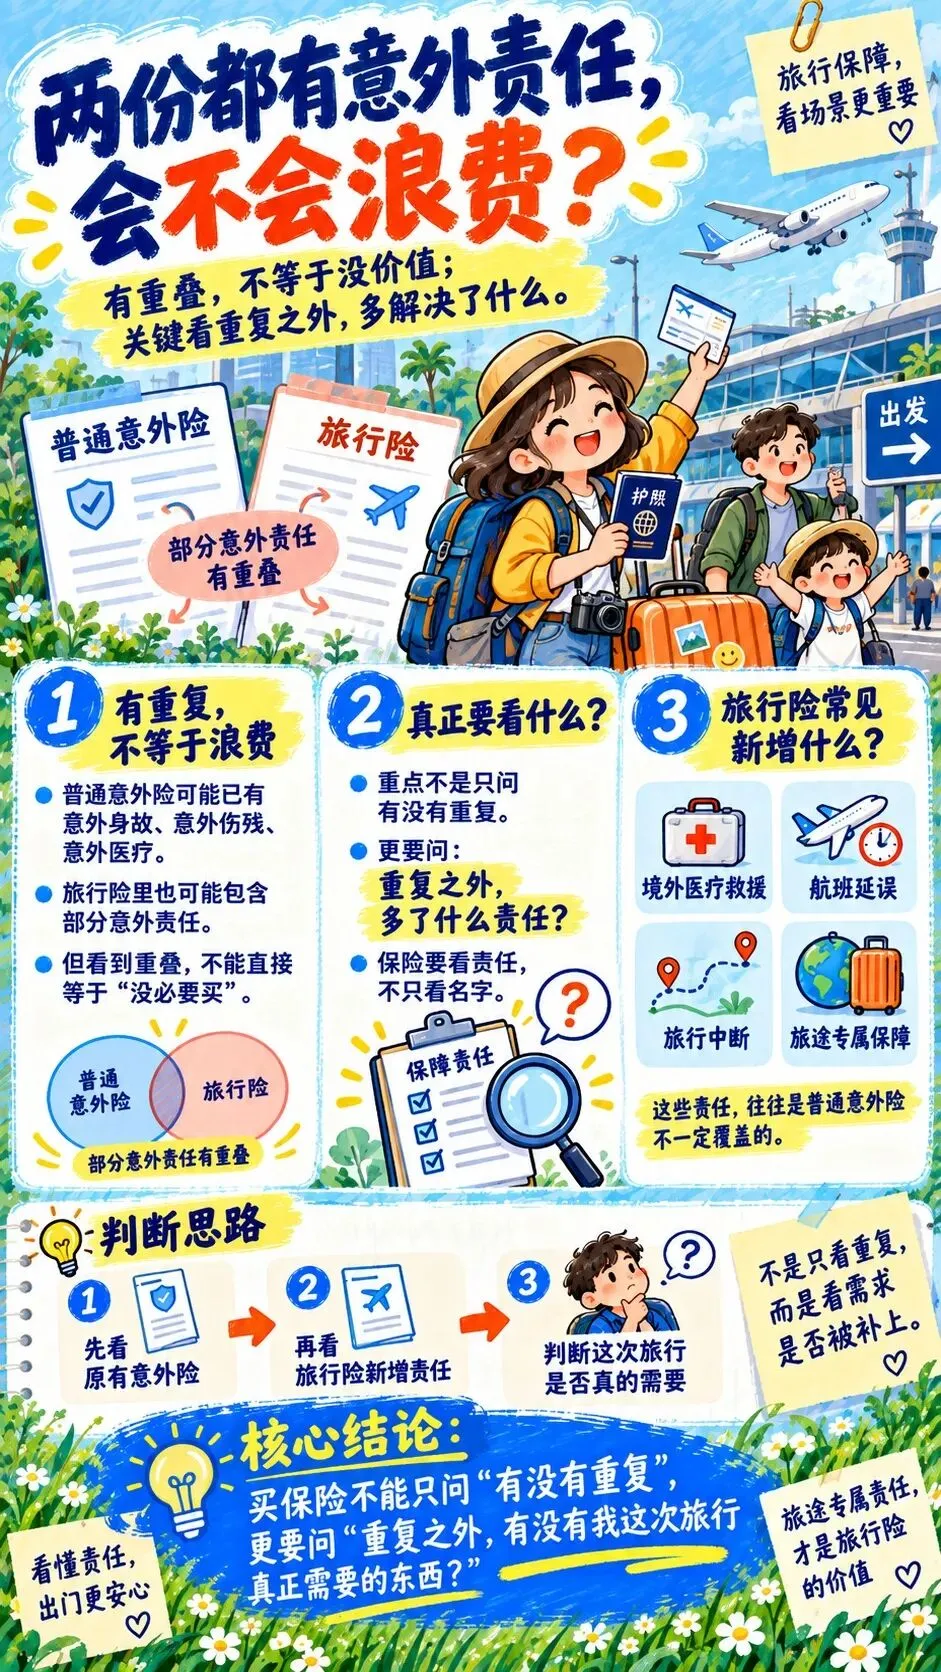
确实可能有部分重复。
比如普通意外险有100万元意外身故保障,旅行险里又有一份旅行意外身故保障。
但有重叠,并不代表旅行险没有价值。
真正应该看的是:除了重复的那部分,它还多解决了什么问题。
比如原来的意外险已经有不错的意外医疗,但是不涉及境外医疗救援;
或者原保险可以赔意外伤残,但并不处理航班延误、旅行中断等问题。
那么旅行险增加的,就是这些“旅途专属责任”。
所以买保险不能只问:“有没有重复?”
还应该问:“重复之外,有没有我这次旅行真正需要的东西?”
05. 我为什么不建议只看几十块保费
旅行险通常不算贵,所以有些人买的时候很随意:看到一个便宜的,几十块钱就直接下单。
我反而觉得,越是这种短期产品,越应该花两分钟看清楚。
因为不同旅行方式,需要关注的地方真的不一样。
普通国内城市游,可以重点看意外医疗和交通相关责任;
出境游,要多看看境外医疗和紧急救援;
如果准备潜水、滑翔伞、攀岩等活动,还要特别确认高风险运动是否属于保障范围;
如果转机多、托运行李多,则可以看看航班和行李相关责任。
旅行险不是“出门买一张就够了”,而是要和这趟旅行的路线、活动和风险对得上。
06 出发前,简单检查三件事
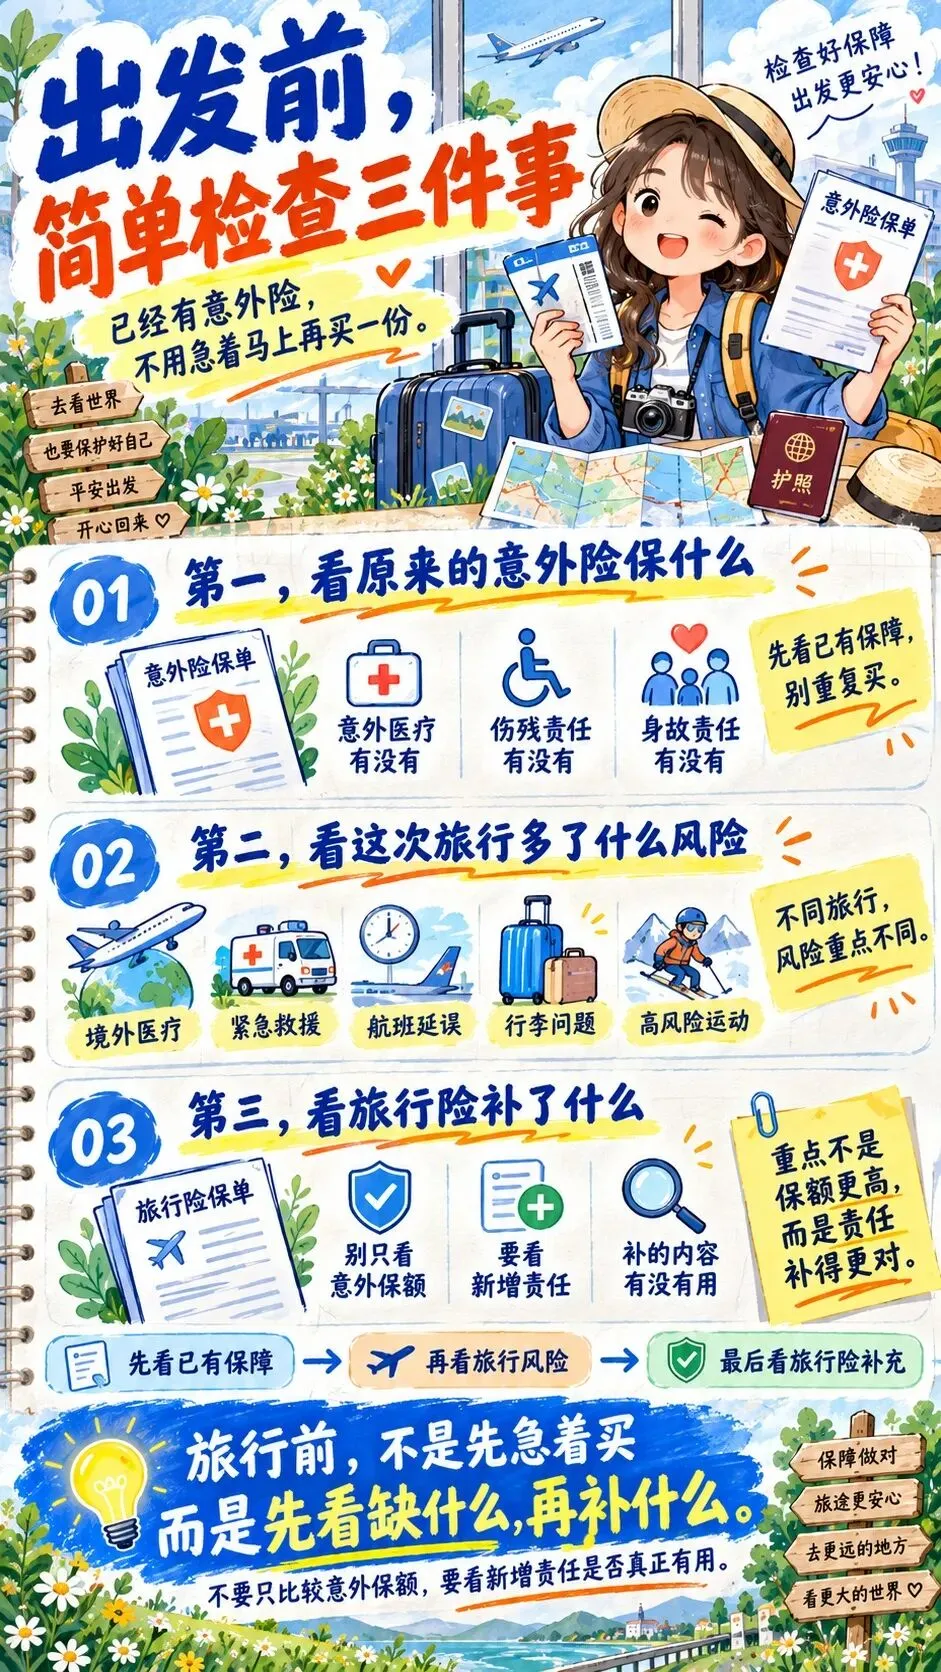
如果自己已经有意外险,出发前不用马上再买一份。
先检查三件事就够了:
第一,看原来的意外险保什么。
意外医疗、伤残和身故责任有没有。
第二,看这次旅行多了什么风险。
是境外医疗、紧急救援,还是航班、行李、高风险运动?
第三,看旅行险补了什么。
不要只比较意外保额,而是看新增责任是否真正有用。
写在最后
出去旅行,我们当然希望所有保险都用不上。
但旅行真正让人不安的,往往不是计划中的事情,而是人在陌生地方遇到计划之外的变化。
保险的意义不是让旅行变得更复杂,而是万一行程出了岔子,至少还有一条路可以继续往下走。
【关于作者】
▶Murphy
▶保险科普作者,《保险这么买就对了》作者。
长期关注医疗险、健康险、投保核保及保险理赔,希望用普通人能够理解的方式,把复杂的保险问题讲清楚。
▶清华大学出版社签约作者
想系统了解保险,可以继续读这本书
📘 《保险这么买就对了:投保、核保、理赔全攻略》
怎么投、怎么选、健康告知、理赔通识,这本书从投保到理赔,梳理了普通家庭投保常见问题。纸质书累计销量10万+
点击下方微信读书卡片,即可阅读电子版。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~