谁在批量制造中国“旅游名县”?(附:全国名单)
谁在批量制造中国“旅游名县”?(附:全国名单)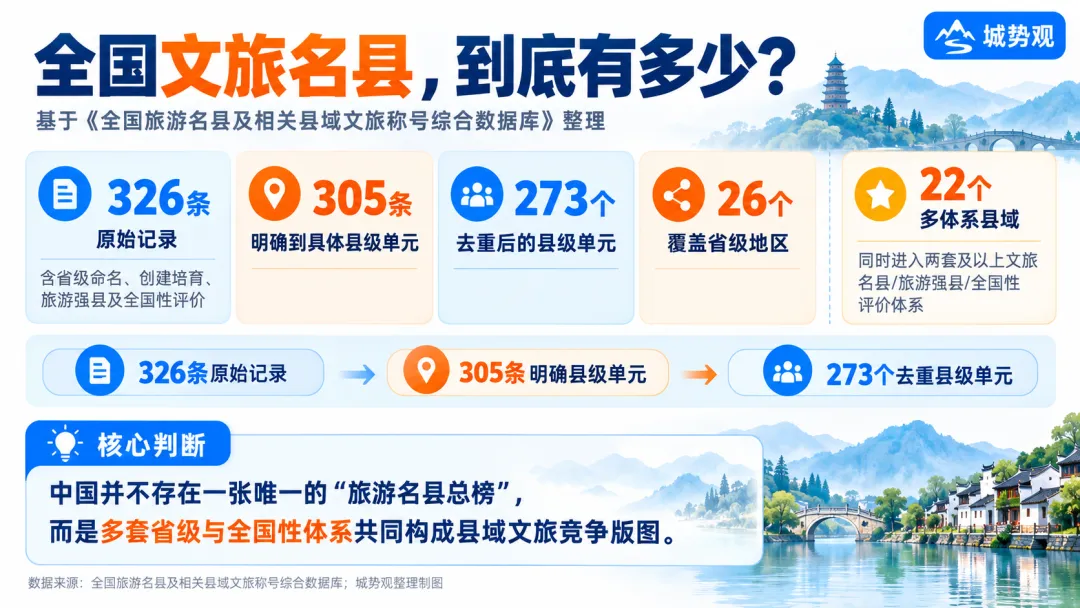
城势观·县域|看城之势,破发展之题 中国到底有多少“旅游名县”? 答案其实很难用一个数字回答。 我们梳理全国现有旅游名县、旅游强县、创建培育名单及相关全国性评价,共得到326条记录,涉及294个不同县级单元,覆盖31个省级地区。 四川有“天府旅游名县”,广西有“特色旅游名县”,江西有“风景独好”旅游名县,湖北有“荆楚文旅名县”,河北建立了旅游名县创建体系。 2026年《中国城市报》等推出的“中国旅游名县”77县,则属于全国性媒体和品牌评价。 但把这些名单放到一起,一个很清晰的变化出现了。县域文旅已经从“有几个景区”,进入“经营一整个县”的竞争阶段。 旅游名县最多的地方,往往也是最早把县域旅游变成省级竞争机制的地方。 剔除全国性媒体评价,仅看省级正式认定、创建和培育体系,四川涉及55个县级单元,广西32个,河北30个,贵州28个,江西和云南各20个。 四川尤其突出。 从2019年启动“天府旅游名县”建设以来,数据库共收录55个县级单元,其中47个已正式命名,另有8个进入公示或地方按获评口径使用。 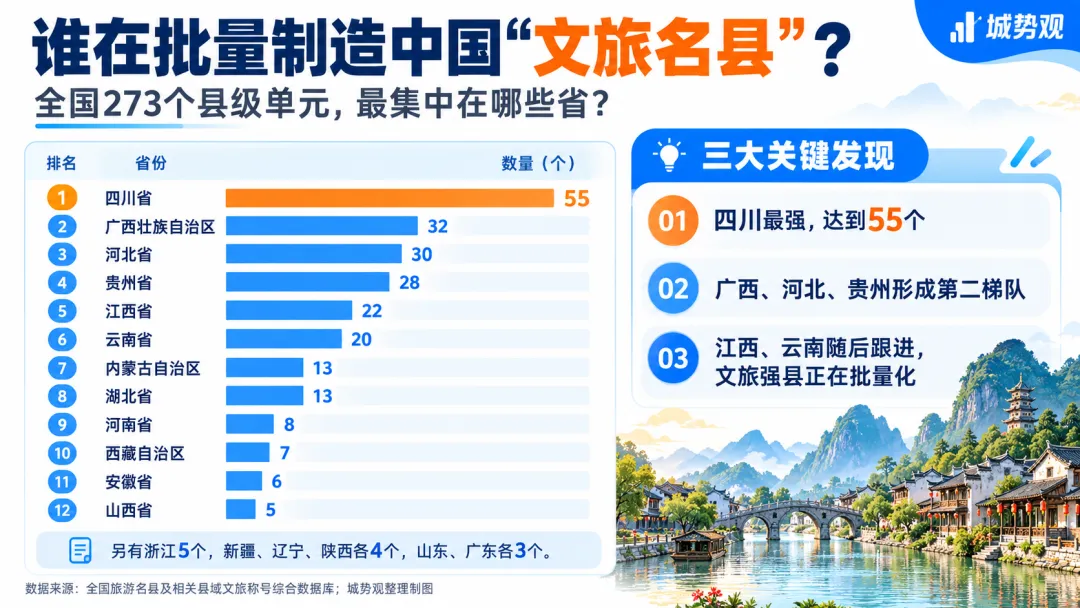
都江堰、峨眉山、阆中、稻城、九寨沟,这些本身就是成熟目的地。 但名单不断向更多县域延伸,说明四川要做的已经不只是几个王牌景区,而是一张覆盖全省的县域旅游品牌网络。 广西更早。 2014年至2019年,广西累计形成32个特色旅游名县。阳朔、兴安、大新、灵川等县又进入2026年全国性品牌评价。 一个省有一两个旅游强县,靠的是资源。 能够连续出现几十个旅游县,靠的是把资源筛选、项目建设、品牌创建、公共服务和市场推广组织成一套机制。 这也是为什么旅游大省越来越喜欢“批量造县”。 “名县”真正的价值,在于把原本分散的景区、县城、乡村和消费场景装进同一个目的地。 传统旅游开发很容易出现一个问题。 景区很有名,县城没感觉。 游客坐车进景区,逛完直接离开,门票留下了,住宿、餐饮、购物和夜间消费却没有留下多少。 县域旅游正在改变这个逻辑。 四川做天府旅游名县,河北设置“创建县—命名县”,贵州推进旅游名县培育,本质上都在把竞争单位从单个景区扩大到整个县域。 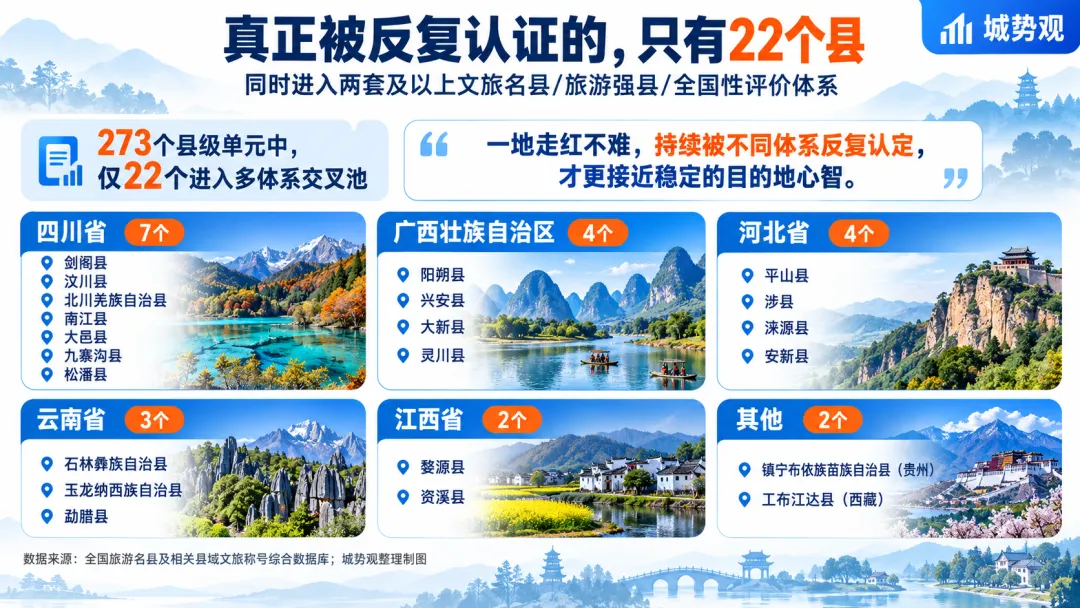
交通能不能串起来? 县城有没有住宿和商业? 古镇、乡村、景区之间能不能形成线路? 一个游客来了之后,有没有理由多待一天? 这些问题开始比“有几个A级景区”更重要。 2026年全国77县品牌评价中,河南有8个县入选,四川7个,安徽6个,山西、浙江各5个。 其中22个县此前已经进入过省级旅游名县、旅游强县或创建培育体系,九寨沟、汶川、剑阁、阳朔、大新、婺源、石林等都属于这一类。 一个地方被不同体系反复识别,说明县域文旅竞争正在形成稳定的目的地心智。 旅游名县最终要解决的,是县域经济最现实的一道题:游客来了以后,能留下多少钱。 这也是“宝藏小城”和“旅游名县”两股趋势最终交汇的地方。 前者是消费者主动发现小城。 后者是地方主动经营县域。 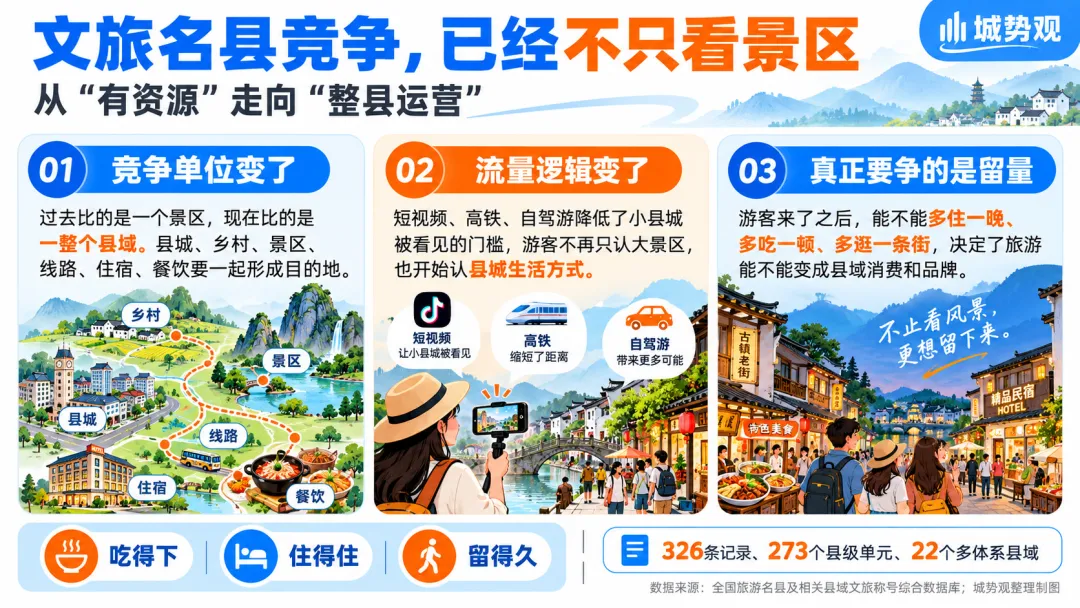
短视频、高铁、自驾游和年轻人的“反向旅行”,降低了小县城被看见的门槛。过去没有全国知名景区,就很难成为目的地;今天,一碗小吃、一条老街、一座古城、一片森林,都可能成为入口。 但流量越来越容易来,也越来越容易走。 下一轮县域文旅竞争,很可能会拉开两类地方的差距。 一类拥有景区,却仍然停留在门票经济。 另一类开始把景区流量导入县城,把县城消费延伸到乡村,再用住宿、美食、夜游、非遗、节庆和生活方式延长停留时间。 县域旅游最值钱的能力,正在从“拥有资源”转向“组织消费”。
作者|知衡
一、四川,已经把旅游名县做成一条赛道
二、县域争的,已经不只是一块牌子
三、下一轮,拼的是把“流量”留在县里
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~