5A级景区体系之于休闲旅游天然瓶颈
5A级景区评审标准体系核心导向是观光,尽管二十多年来,无论是法定的标准体系,还是执行层面上的评审工作,抑或是市场竞争中的5A级景区实体,都在随市场变化而不断调整,但由于A级景区观光功能的基本定位,其核心体系并没有发生根本变化,休闲度假产品要求相比于服务质量与管理水平仍然无足轻重。
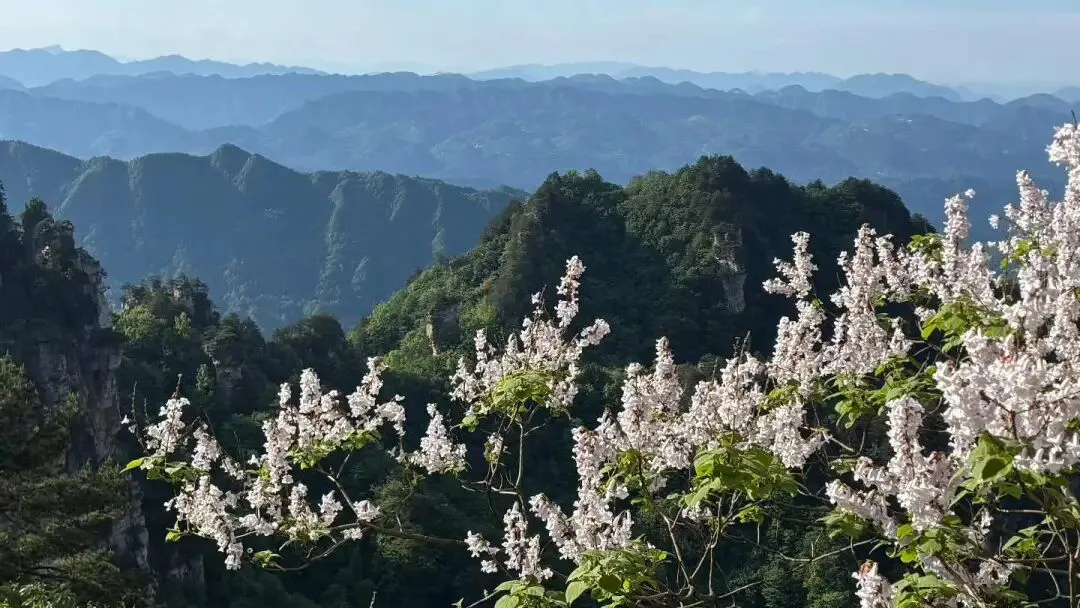
牧青行摄/武陵源-张家界
5A级景区评级体系发端于观光旅游时代,最早可追溯到1999年发布的《旅游区(点)质量等级的划分与评定》国家标准,2003年修订版才明确划分A至5A五个等级,直到2005年首次评选出5A级景区,并于2007年正式公布首批66家5A级景区。这个时期基本是中国大众观光旅游蓬勃发展阶段,5A级景区评审标准体系核心导向是观光。
尽管二十多年来,无论是法定的标准体系,还是执行层面上的评审工作,抑或是市场竞争中的5A级景区实体,都在随市场变化而不断调整,但由于A级景区观光功能的基本定位,其核心体系并没有发生根本变化,休闲度假产品要求相比于服务质量与管理水平仍然无足轻重。
一、资源价值是5A景区准入条件,休闲度假产品仅为加分项
就5A级景区创建与评级而言,资源价值是硬性准入门槛,属于一票否决项,依据 2024 新版国标(GB/T 17775—2024),“景观质量”评分中资源吸引力占 65 分,要求至少一类资源具备世界级突出价值或中国特品级属性,无此基础无法进入 5A 级评审序列。
“景观质量”之外的“市场影响力”,包括“知名度、美誉度、辐射力、主题特色”,仅占 35 分。事实上,市场影响力涉及产品问题,知名度打底、美誉度定调、辐射力看边界、主题特色提供差异化支撑。
相对而言,知名度是对影响力“量”的评价,美誉度是对影响力“质”的评价,二者表面上看起来是说品牌,具体承载却是产品;辐射力则指景区主体突破自身边界,对周边区域、相关产业、目标人群产生带动、吸引与影响的能力,体现的是影响力的空间延伸与产业联动价值,关系旅游强国建设的“支柱产业、民生产业和幸福产业”;至于主题特色,则代表景区的核心差异化标识,是具象的文化IP、功能定位下的特色产品和业态,是景区形成辨识度的核心支撑,这就需要文旅融合——这是休闲度假旅游基本形态,从产品到业态,从主题到特色,从文化体验到情绪消费和怡情养性。显然,这不是5A级景区的关注重点,即便5A级景区评审体系已有明确引导,但在实施过程中也没有引起足够重视。
二、国家级5A景区与国家级旅游度假区双轨运行,各行其道
5A级评审体系侧重的是观光旅游的游览服务,而非休闲旅游的互动体验,更非度假旅游的沉浸体验。
休闲度假产品仅为5A级景区的加分项或转型方向,属于提质增效范畴,非评审必要条件。即便调整后的新版《旅游景区质量等级划分》(GB/T 17775-2024),也未将“休闲度假产品体系”的市场化产品设为 5A级 景区的独立强制指标,而是仍把资源价值以及交通、游览、安全、智慧化综合服务质量作为观光旅游的硬性要求。
新版已强化文旅融合评分项,鼓励向度假功能延伸,开发文化体验、夜间游览、研学等延伸产品,提升停留时间与消费深度,但大多停留在功能服务层面,这与“国家级旅游度假区”有本质区别,并没有像国家级旅游度假区那样硬性要求构建"5331"产品结构,也没有强调产品多样性、高品质、文化深度与活态传承。
5A级评审标准作为观光旅游量身定做的景区评价体系,对于当下和未来的休闲度假市场,显然存在市场性的先天短板。尤其在2010年正式开启国家级旅游度假区的认定,并于2015年、2017年、2019年先后推出30家国家级旅游度假区之后,观光与休闲度假“双轨”运行管理机制便正式确立,包括5A级景区在内的所有A级景区休闲度假转型之路就已基本框死。
三、5A级景区创建和评审实施与时俱进,有阶段性微调
第一阶段(2007–2012)是资源依托期:倚重景观价值门槛,依托稀缺性顶级资源,在夯实基础保护条件下开展观光旅游活动。截止2012 年,5A 级旅游景区共147家,核心逻辑是“资源为王”,尤以2007年第一批66家为资源垄断性代表,创建主体几乎全部为政府主导,市场化、民营资本参与度极低,民营资本为主运营的景区占比不足10%。
第二阶段(2013–2018)是资本驱动期:硬件投入大,资本投入超 10 亿元成为常态,5年间新增113家,政府主导的国有文旅平台、事业单位性质的景区管委会是绝对主流的运营主体类型,核心任务还是以资源保护、公共服务配套完善为主。民营资本占比有所上升,但仍不足20%,且大多集中在早期完成民营化改制、资源价值较低、规模较小的景区,整体看,市场化运营参与度仍然偏低。这是观光旅游蓬勃发展阶段,在资本驱使下,创建活动开始偏离健康发展轨道,现在已逐渐暴露出投资回收周期长、抗风险能力弱的问题。
第三阶段(2019 至今)是品质提升时期:文化部和国家旅游局合并,提出文旅融合,强调创意与文化深挖,避免同质化,注重生态与社会效益共生,这个阶段新增99家,达到358家。在品质上,对前一阶段的大投资、重建设、轻文化现象有所纠正。
从5A级景区创建与评审阶段性变化可以看出,随着休闲度假时代的到来,相关产品和业态在逐渐向休闲度假倾斜,开始注重休闲度假产品及其品质的比重,产品体验深度、业态丰富度、二次消费场景设计已成为近年来暗访复核与动态管理的关键扣分项。
四、民营资本重效益,转型较快;国有平台重效应,稍显迟缓
从5A级景区创建和评审的三个阶段可以看出,2019年后新晋5A级景区中,自然生态类景区大多以国资平台运营为主,而这些国有景区基本都是顶级垄断资源,民营资本参与占比较低;另一方面,文旅融合类、现代游乐类新晋5A级景区中,民营资本参与占比明显更高,成为民营资本布局5A级景区赛道的主要方向。
遗憾的是,作为5A级景区主体的国有资本明显滞后于民营资本,由于“近水楼台先得月”,具备世界级突出价值或中国特品级属性旅游资源的5A级景区基本上被地方政府和国有资本垄断,而国有平台企业旅游市场化改革相对迟缓,因此,作为旅游强国建设的中坚力量,5A级景区的主体企业体制和机制改革、管理与运营理念更新,至关重要。
令人欣慰的是,民营资本喜欢市场性、主题性、创意性、游乐性景区,产品和业态是必备项,代表性景区如:广州长隆旅游度假区、横店影视城、清明上河园(民营参股)等。
这与国际资本参股的游乐园区趋于一致,上海迪士尼主题乐园、北京环球影城主题乐园虽然特别注重市场性、主题性、创意性、游乐性,但并没有申报5A级景区,不是资质不够,而是主动选择不申报,其作为全球品牌主题乐园,实际上,两家国际资本参股的景区市场定位极其精准,其主打的是度假区,而非我们习惯称呼的景区,且有一套更严苛的全球运营标准,根本不需要执行5A级景区管理标准,更不存在项目业态转型问题。倒是品牌、品质、品位“三高”的迪士尼乐园,每年都在按照“三个1/3”淘汰与更新的模式进行创新、迭代和升级——这恰恰反映了旅游转型升级趋势。
作者:马牧青
编辑:钟舒婷
©版权声明:本文内容网络版权归原作者所有,转载请注明作者及原出处。
特别告知:诚意承接各级政府、文旅集团、景区的旅游顾问咨询工作,包括双方协调确定的区域旅游发展战略、项目选址、立项辅助性汇报、规划设计、投资运营、文创产品、推广活动、培训讲座等一系列专项服务,服务期内可根据需要约定现场指导频次,以及有限度的视频和电话指导。
马牧青简介
文化学人,旅游资深专家;
北京青蓝文旅规划设计院院长;
中国城市科学规划设计研究院旅游总规划师;
中国旅游景区协会智库专家;
山西省专家学者协会特聘专家;
江西庐山国家级风景名胜区特聘旅游顾问;
乡村旅居、场景旅游和生活化旅游倡导者与践行者,市场定位“倒行逆施”法和旅游规划“四点论”倡导者。
马牧青简介
文化学人,旅游资深专家;
北京青蓝文旅规划设计院院长;
中国城市科学规划设计研究院旅游总规划师;
中国旅游景区协会智库专家;
山西省专家学者协会特聘专家;
江西庐山国家级风景名胜区特聘旅游顾问;
乡村旅居、场景旅游和生活化旅游倡导者与践行者,市场定位“倒行逆施”法和旅游规划“四点论”倡导者。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~