【逐家看上市公司】600054 黄山旅游:坐一趟索道,为什么能赚这么多钱?
公司是谁
黄山旅游发展股份有限公司,1997年在上海证券交易所上市,控股股东是黄山旅游集团有限公司,实际控制人是黄山市国资委。
普通消费者接触到的黄山旅游,主要是通过爬黄山。你去黄山旅游,坐的索道和缆车、住的酒店、看的景区,就是黄山旅游运营的。公司在黄山风景区拥有三条索道和缆车,是游客上下山的主要交通工具。
公司还涉及智慧旅游、文化演艺等新业务。
产业链位置:
上游是索道设备供应商、酒店用品供应商和景区维护服务商。
下游是游客,公司通过门票、索道票、酒店住宿、餐饮等服务获取收入。黄山风景区是不可复制的自然垄断资源,索道是游客上下山的刚需,公司对下游游客有较强的定价权,这是索道业务毛利率高达75.20%的根本原因。
业务构成(2025年年报):
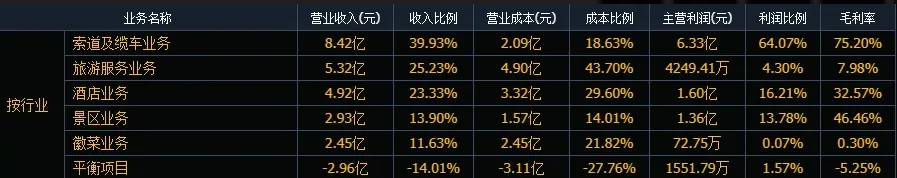
2025年公司主营业务按产品划分:
索道及缆车业务:营收8.42亿,占比39.93%,毛利率75.20%。这是公司的核心利润来源,贡献了64.07%的利润。
旅游服务业务:营收5.32亿,占比25.23%,毛利率7.98%。毛利率较低,主要是旅行社和旅游服务。
酒店业务:营收4.92亿,占比23.33%,毛利率32.57%。
景区业务:营收2.93亿,占比13.90%,毛利率46.46%。
徽菜业务:营收2.45亿,占比11.63%,毛利率0.30%。
索道及缆车是公司的利润发动机,营收占比39.93%,利润占比64.07%,毛利率高达75.20%。徽菜业务虽然营收占比11.63%,但毛利率仅0.30%,几乎不赚钱。
行业定位:
三级行业分类:社会服务 — 旅游及景区 — 自然景区
同行业对比:
| 公司 | 每股收益(元) | ROE(%) | 毛利率(%) |
|---|---|---|---|
| 九华旅游(603199) | 1.9200 | 13.55 | 49.88 |
| 三特索道(002159) | 0.8100 | 10.17 | 62.35 |
| 长白山(603099) | 0.4800 | 10.33 | 37.47 |
| 西域旅游(300859) | 0.4800 | 9.73 | 47.35 |
| 峨眉山A(000888) | 0.4176 | 8.18 | 49.89 |
| 黄山旅游(600054) | 0.4000 | 6.18 | 46.86 |
结论:黄山旅游每股收益在这六家公司中排名靠后,ROE排名垫底,毛利率处于中游水平。九华旅游每股收益和ROE均排名第一,黄山旅游在盈利能力上与头部景区公司存在差距。
有没有触及退市红线
黄山旅游属于沪市主板。对照2025年年报数据与财务类退市指标:
| 指标(红线标准) | 黄山旅游2025年实际 |
|---|---|
| 营收(低于3亿元且净利润为负) | 21.09亿元 ✅ |
| 净利润(连续两年为负) | 2025年盈利2.92亿,连续盈利 ✅ |
| 净资产(为负) | 为正 ✅ |
| 审计意见(非标准无保留) | 标准无保留 ✅ |
就2025年年报公开数据而言,上述四项财务类退市指标均未触发。
优势和劣势
优势
✅ 黄山风景区是不可复制的自然垄断资源,索道是游客上下山的刚需,公司对下游有较强的定价权。
✅ 索道及缆车业务毛利率高达75.20%,利润贡献占比64.07%,是公司最赚钱的业务。
✅ 资产负债率约18.52%,极低。几乎没有债务压力,财务结构非常干净。
✅ 社保基金和养老金同时持仓。全国社保基金一一六组合持有549.51万股,基本养老保险基金二一零六组合新进251.10万股。
✅ 经营现金流为正。每股经营现金流0.9137元,主业造血能力稳定。
✅ 营收同比增长9.23%。2025年营收21.09亿元,客流恢复带动收入增长。
劣势
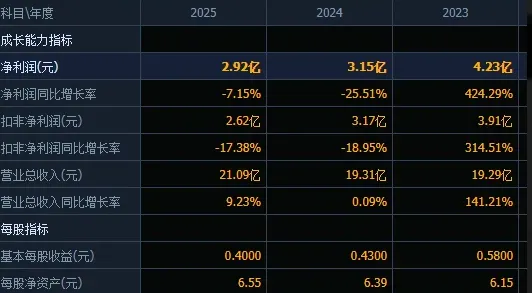
❌ 净利润连续两年下滑。2023年4.23亿,2024年3.15亿,2025年2.92亿,两年累计下降31%。
❌ 旅游服务业务毛利率仅7.98%,盈利能力偏弱。
今日一词:为什么索道毛利率这么高?
黄山旅游的索道业务毛利率高达75.20%,是公司最赚钱的业务。为什么索道这么赚钱?
第一个原因是垄断。黄山风景区只有这三条索道,游客想上山,要么爬几个小时的山路,要么坐索道。没有第二个选择。索道是刚需,游客别无选择,价格就由公司说了算。
第二个原因是成本低。索道建成后,主要成本是电费、维护和人工,不需要买原材料,不需要大量的服务人员。一趟索道坐几十个人,每个人收几十到上百块,成本摊薄后毛利极高。
第三个原因是客流稳定。黄山是中国最知名的景区之一,每年游客量几百万。只要景区还在,索道就有稳定的收入。
对比一下酒店业务。酒店需要房间、床铺、餐饮、大量服务员,成本高、竞争激烈,毛利率只有32.57%。旅游服务业务毛利率只有7.98%,因为旅行社竞争太激烈,利润薄如纸。徽菜业务毛利率0.30%,几乎白干。
所以黄山旅游最值钱的资产就是索道。 它不需要太多投入,不需要太多人,就能每年贡献超过6亿的毛利。这也是为什么公司净利润下滑,但依然能保持盈利——只要索道还在转,钱就一直在进来。
个人学习视角质地印象:⭐⭐⭐⭐
黄山风景区是不可复制的自然垄断资源,索道业务毛利率高达75.20%,资产负债率极低,社保基金和养老金同时持仓,经营现金流稳定
数据来源:2025年年报。以上内容仅供学习参考,不构成任何投资建议。股市有风险,投资需谨慎。
你觉得这家公司怎么样?欢迎留言聊聊。明天见。
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~