境内 & 境外旅行险完整购买指南、选购要点、避坑雷区,看完不再盲目买保险
中秋遇上国庆,假期即将来临!
有人自驾奔赴山野,有人订好机票出境看海,朋友圈的旅行预告早已刷屏。
机票酒店可以提前囤,但很多人漏掉出行清单里最重要的一环 —— 旅行保险。
不少人觉得:我本身有意外险,要不要旅行险无所谓;旅行社送了保险,够用就行。
但真正遇到航班长时间延误、行李丢失、异地摔伤,甚至在海外突发急症时才会明白:一份适配行程的旅行险,不是锦上添花,而是出行兜底的安全感。
今天这篇完整科普,区分境内游、境外游两大场景,讲清楚保障差异、选购要点、避坑雷区,看完不再盲目买保险。

01

先搞懂:普通意外险 ≠ 旅行险
很多人存在误区,日常意外险可以替代旅行险,其实两者保障侧重点完全不同:
两
者
区
别
普通个人意外险
主要保意外身故伤残、意外医疗;不包含行程损失、航班延误、行李丢失、海外紧急救援责任。
短期旅行险专属保障
1. 行程损失保障:航班延误、取消、行程变更
2. 财物保障:行李丢失、证件被盗、随身物品损坏
3. 境外独有服务:24 小时全球紧急救援、海外医疗垫付、医疗转运送返
4. 特色运动保障:潜水、漂流、登山等高风险游玩项目(需对应版本)
简单一句话:日常意外险作为基础保障,长假出行,一定要额外配置短期旅行险。

02

境内旅行险怎么选|国内自驾 / 高铁 / 短途出游
适合场景:城市游玩、爬山露营、自驾川西 / 新疆、海边度假
必看 4 项核心保障
意外医疗保额
建议 5 万起,优先选择 0 免赔、社保内外均可报销,二级及以上公立医院可赔付;山区偏远地区留意是否包含医疗运送责任
航班 / 交通延误保障
看清起赔时长(3 小时 / 4 小时赔付),国庆大面积延误高发,这一项实用性很强
行李与个人财物保障
托运行李丢失、随身财物盗抢补偿
个性化附加责任
自驾游:选择含自驾意外责任版本
高原徒步、漂流:确认保单拓展休闲户外运动责任
家庭出行:可选含第三者责任方案(损坏景区财物赔付)
💴价格参考
短期 1‑7 天保费大多十几元到几十元,一杯奶茶钱,撬动完整出行保障。
❌境内游避坑提醒
普通版本大多不保潜水、跳伞、攀岩等高风险项目,玩刺激项目务必选择户外运动拓展版
既往慢性病、中暑、高原反应,大部分基础款属于免责范围
看清就诊医院限制,乡镇诊所不在理赔范围内

03

境外旅行险选购重点|出国 / 出境游
海外就医成本极高,国外急诊一次费用动辄上万,境外旅行险的核心不是赔钱,是救援服务。申根签证国家,保险更是硬性办理要求。
境外保单四大硬性标准
境外医疗保额≥30 万
申根国家要求保额 3 万欧元以上,优先支持海外医疗垫付(不用自己先垫付巨额医药费)
24 小时全球紧急救援服务
紧急就医安排、医疗转运、危重病人送返国内(单趟转运费用可达几十万)
行程保障
航班取消、行李延误、护照遗失补偿
核对承保地区
部分产品明确排除战乱、高危国家,出发前确认目的地在承保范围内
💴价格参考
东南亚短途 3‑7 天保费几十元;欧美长线、申根签证产品价格会更高。
❌境外出行致命误区
1. 不要买错保单:境内旅行险无法保障海外就医与救援
2. 行程完整覆盖往返日期:出发当天生效,回国当天保障结束,不要缩短保障天数
3. 看清免责:高危运动、醉酒受伤、私自前往未开放区域一般不予理赔

04

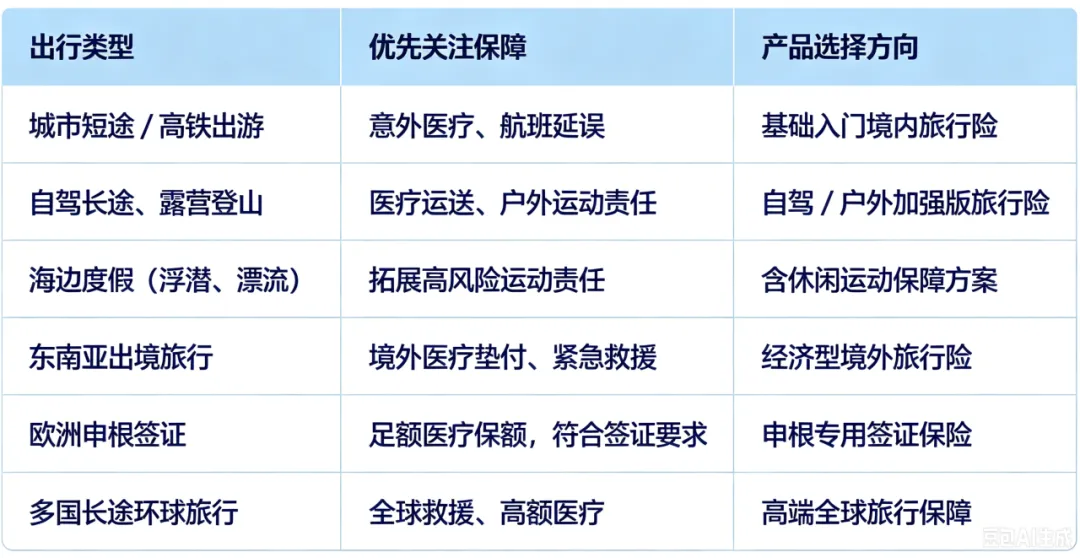
分场景快速选购对照表

05

投保 5 大避坑指南,拒绝理赔失败
1
务必出发前投保
行程已经出发后再购买保单,出险无法理赔;投保日期完整覆盖全程往返时间。
2
不要只看宣传页,阅读免责条款
看清不保项目:高危运动、既往疾病、战争动乱、酒后意外等。
3
旅行社赠送保险只能作为补充
赠送保单普遍保额偏低、责任单薄,建议自行搭配一份完整保障。
4
如实填写出行信息
目的地、出行时间如实申报,隐瞒行程会直接拒赔。
5
保存全部凭证
电子保单截图保存;出险保留机票证明、报警回执、医疗发票、诊断证明,方便后续理赔报案人民网

06

常见疑问解答
Q
一家人出行,能不能买一张家庭保单?
可以选择家庭版旅行险,但核对每位成员保障额度;老人、儿童留意投保年龄限制。
A
Q
航班取消了,保险公司一定会赔吗?
要看触发条件,因不可抗力、航空公司原因导致才符合赔付规则;个人主动退票不在保障范围。
A
Q
境外看病必须自己先付钱吗?
优先选择支持医疗垫付的境外旅行险,保险公司直接对接医院结算,不用大额现金垫付。
A
最好的旅行,是平安出发,平安归来。旅行险不贵,却可以在意外发生时,帮我们承担高昂的费用,减少旅途的糟心事。攻略可以做,机票可以抢,但安全兜底的保障千万不要省略。
收拾好行李,备好保单,提前祝大家中秋国庆旅途顺利,平安喜乐,假期愉快✨
相关文章
发表评论
评论列表
- 这篇文章还没有收到评论,赶紧来抢沙发吧~